**不動産の記帳代行は、家賃収入・修繕費・ローン返済といった不動産賃貸の取引を、通帳や管理会社の明細から仕訳して帳簿にする作業を外部に任せる方法です。**任せられるのは記帳までで、確定申告書の作成と税務相談は税理士の業務になります。不動産の記帳は件数よりも「判断が要る取引」で手間がかかるため、外注するかどうかは物件数と取引の中身で決めます。
この記事は、アパート・マンション・貸家を持つ個人の大家さん、資産管理会社の経営者、小規模な不動産会社で経理を兼務している方向けです。
※ 2026年10月時点の情報です。税の取り扱いは2026年10月17日に国税庁のタックスアンサーで確認しています。申告の前には最新の情報もご確認ください。
この記事でわかること- 不動産の記帳代行に任せられる範囲と、任せられない範囲
- 不動産所得の記帳で手間がかかる5つの取引
- 事業的規模かどうかで変わる記帳の重さ
- 自分・記帳代行・税理士の違いと、外注の判断基準
不動産の記帳代行とは?記帳は外に出し、申告は税理士に残す
不動産の記帳代行で任せられるのは仕訳と帳簿づけまでで、申告書の作成と税務相談は税理士にしか頼めません。
不動産の記帳代行とは、家賃の入金やローンの返済、修繕の支払いといった不動産賃貸の取引を、資料をもとに会計ソフトや帳簿へ記録する作業を外部へ委託することです。記帳の代行そのものは、税理士でなくても受けられる業務です。
ただし、記帳代行の業者に頼めることには線があります。確定申告書の作成や「この支出は経費になるか」という税務相談は、税理士の独占業務です。記帳代行の業者がここまで引き受けると税理士法に触れます。線引きの詳細は記帳代行は税理士法違反?3つの独占業務とNG事例で解説しています。
そのため、不動産オーナーの外注は2つの形に分かれます。1つは記帳から申告までを税理士に一括で頼む形です。もう1つは記帳を記帳代行や経理BPOに出し、申告だけを税理士に頼む形です。
記帳代行の一般的な仕組みは記帳代行とは?できる範囲と失敗しやすい3つの落とし穴にまとめています。この記事では、不動産賃貸に特有の論点に絞って説明します。
不動産所得の記帳で手間がかかる5つの取引
不動産所得の記帳は、家賃、礼金・敷金、修繕費、ローン返済、減価償却の5つで判断が要るため、件数が少なくても手間がかかります。
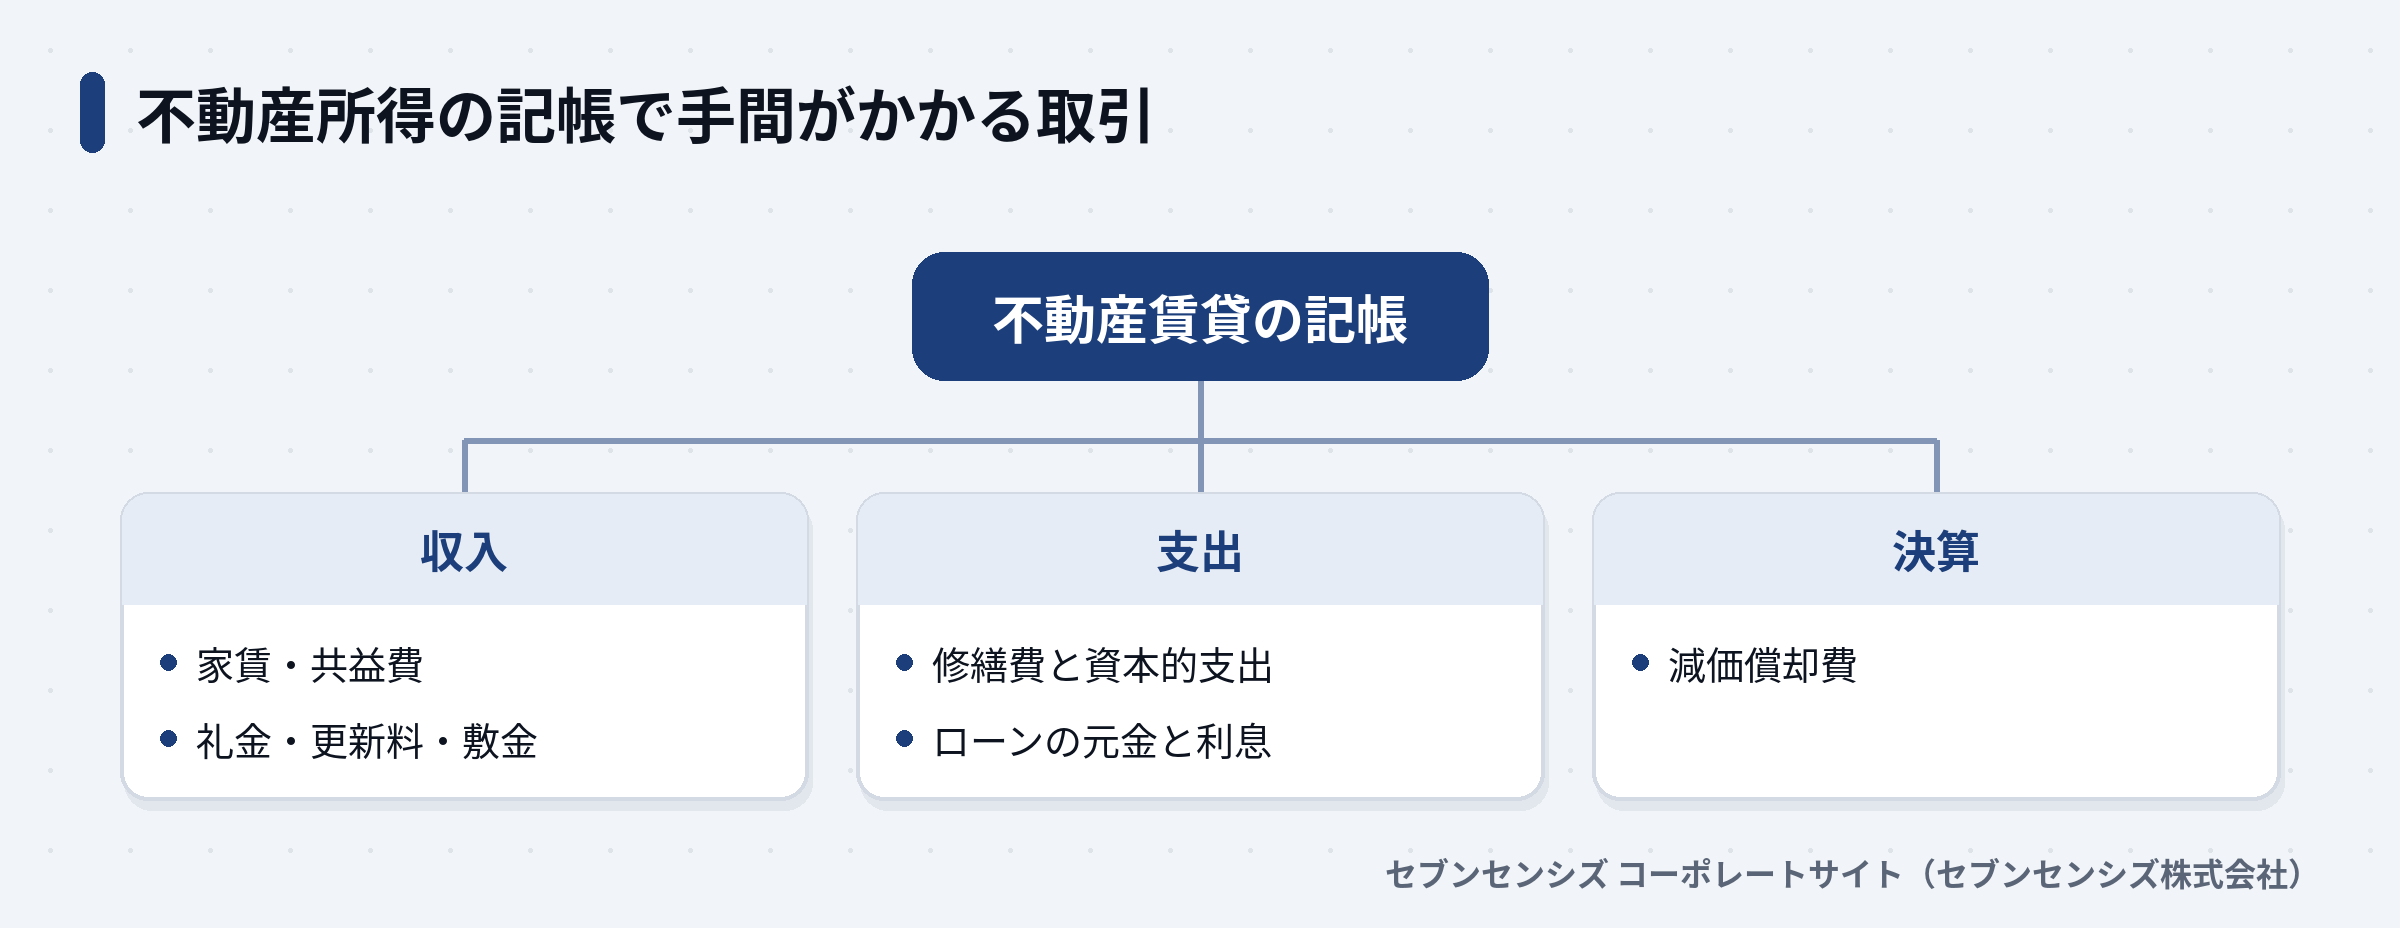 不動産所得の記帳で手間がかかる取引
1つ目は家賃と共益費の計上時期です。国税庁の「No.1376 不動産所得の収入計上時期」によると、**契約で支払日が決まっている家賃は、その支払日に収入として計上します。**実際に振り込まれた日ではありません。滞納や前払いがあると、通帳の入金と帳簿の日付がずれます。
2つ目は礼金・更新料・敷金です。同じページでは、礼金や権利金のうち引渡しが不要なものは契約の効力が発生した日に計上するとされています。**敷金・保証金は預り金なので、返還しないことが確定した日に初めて収入になります。**入居時にまとめて入金されるため、内訳を分けずに記帳すると収入が膨らみます。
3つ目は修繕費と資本的支出の区別です。国税庁の「No.1379 修繕費とならないものの判定」では、1つの修理が20万円未満か、おおむね3年以内の周期で行うものなら修繕費にできるとしています。外れる工事は資産として計上し、減価償却で分けて経費にします。
4つ目はローン返済の元金と利息です。毎月の返済額は1行で通帳から出ていきますが、**必要経費になるのは利息の部分だけで、元金の返済は経費になりません。**返済予定表を見て、毎月の利息と元金を分けて記帳します。
利息の記帳は、赤字の年にも効いてきます。国税庁の「No.1391 不動産所得が赤字のときの他の所得との通算」によると、**土地を取得するための借入金の利子に当たる部分は、給与などとの損益通算の対象になりません。**建物分と土地分の利息を分けて把握しておく必要があります。
5つ目は減価償却費です。建物や設備は取得した年に全額を経費にできず、耐用年数に分けて計上します。物件を買い足すたびに資産の台帳が増え、年末の計算が重くなります。
事業的規模かどうかで、記帳の重さと控除額が変わる
不動産の貸付けが「事業的規模」なら青色申告特別控除は最高65万円になり、そうでなければ最高10万円にとどまります。
国税庁の「No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」は、目安を次のように示しています。**アパートなどは貸せる独立した部屋がおおむね10室以上、独立家屋はおおむね5棟以上です。**判定は規模による実質判断が原則です。
| 項目 |
事業的規模 |
事業的規模ではない |
| 青色申告特別控除 |
最高55万円(電子帳簿保存かe-Taxなら65万円) |
最高10万円 |
| 事業専従者給与・控除 |
適用あり |
適用なし |
| 取壊しなどの資産損失 |
全額を必要経費にできる |
不動産所得の金額が限度 |
**55万円・65万円の控除を受けるには、複式簿記での記帳が条件です。**つまり事業的規模のオーナーほど、控除の差が大きく、記帳の手間も重くなります。複式簿記の始め方は個人事業主の帳簿の付け方で扱っています。
部屋数が10室前後で、これから買い足す予定がある方は、記帳の仕組みを先に整えておくと切り替えで慌てません。控除の区分は物件の規模で変わるため、どちらに当たるかは顧問税理士に確認してください。
依頼先ごとの違い:自分・記帳代行・税理士
自分で記帳するか、記帳代行・経理BPOに出すか、税理士に一括で頼むかは、申告まで任せたいかどうかで分かれます。
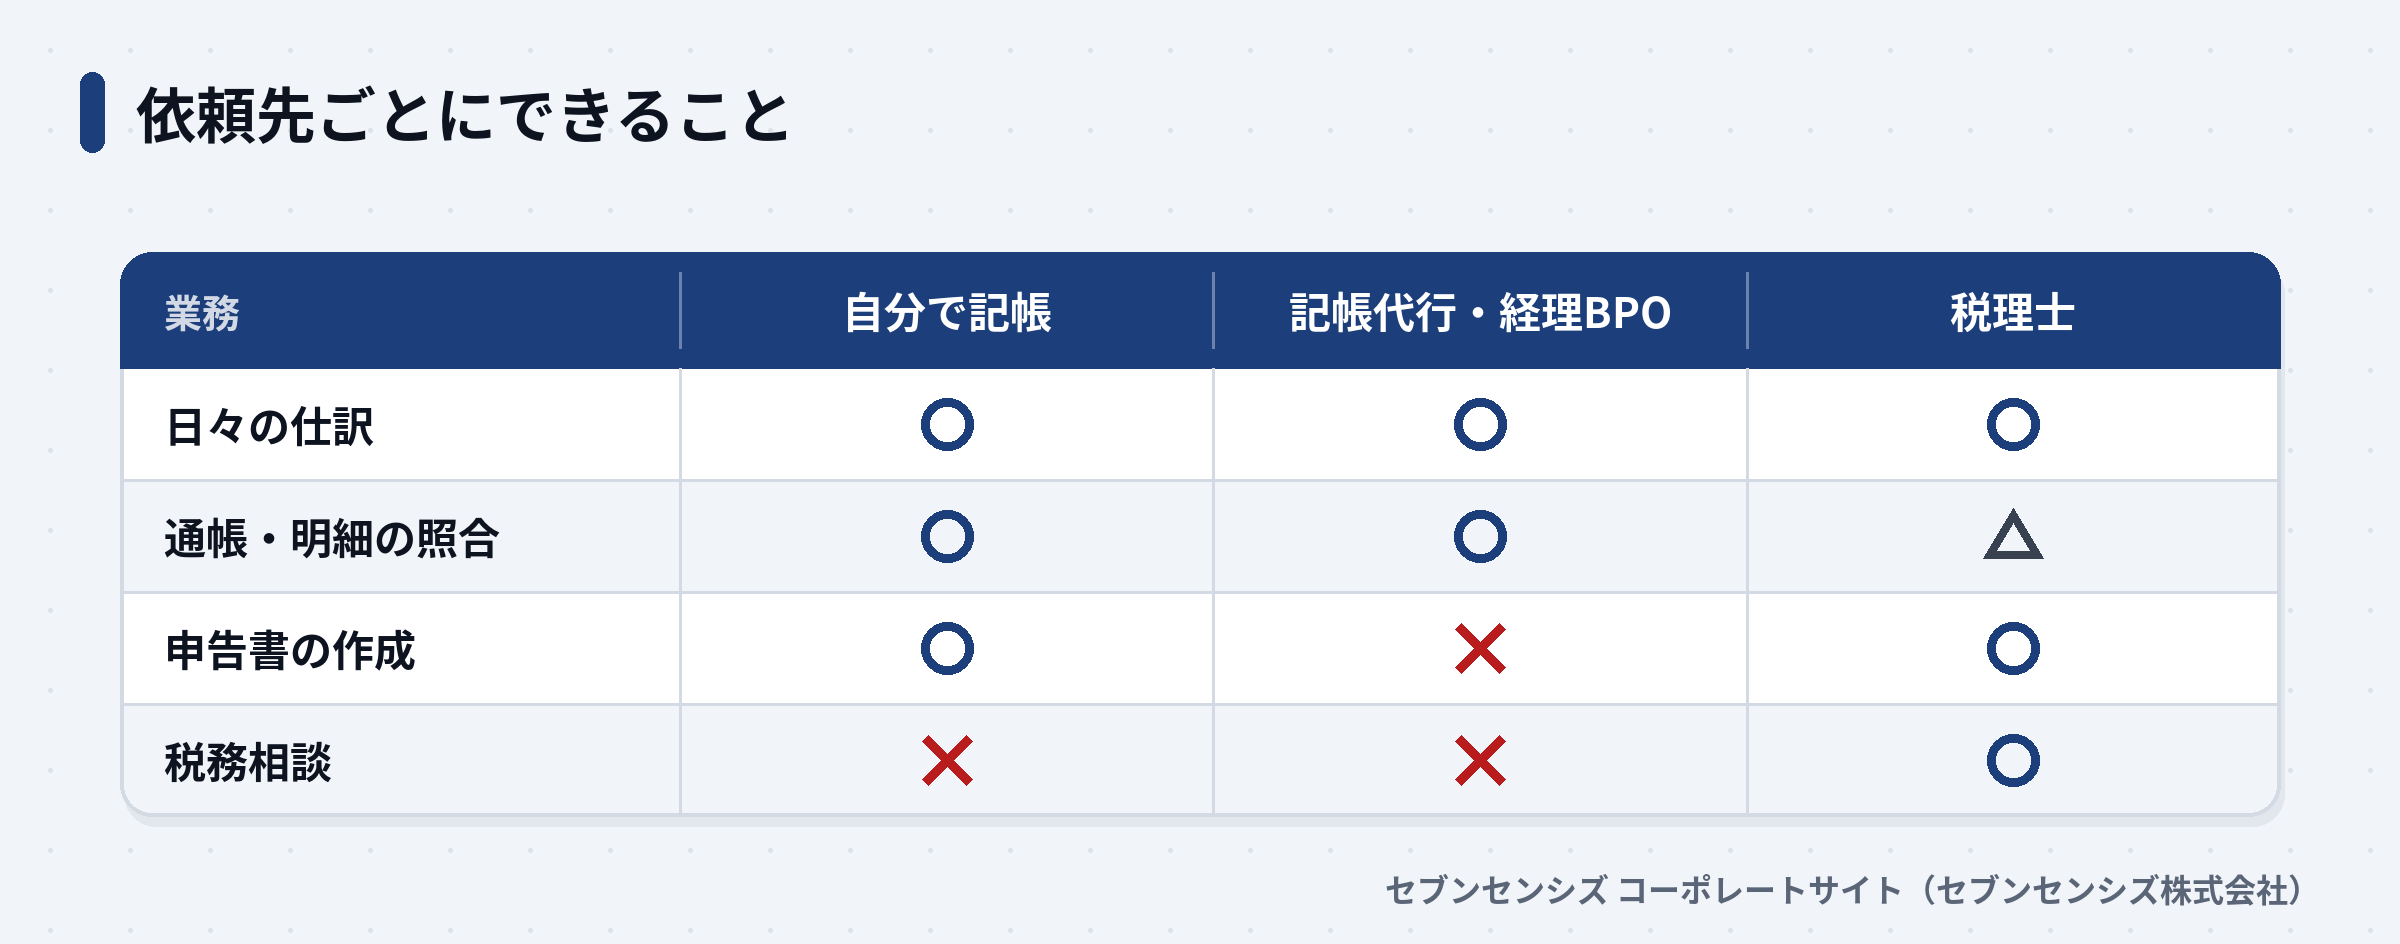 依頼先ごとにできること
| 業務 |
自分で記帳 |
記帳代行・経理BPO |
税理士 |
| 日々の仕訳 |
○ |
○ |
○ |
| 通帳・明細の照合 |
○ |
○ |
△(記帳まで頼む場合) |
| 申告書の作成 |
○(自分の分) |
× |
○ |
| 税務相談 |
× |
× |
○ |
税理士に一括で頼むと窓口が1つで済みます。一方で、記帳の量が多い年は報酬が上がりやすくなります。記帳代行や経理BPOは記帳と照合に特化しているため、申告は別に税理士へ頼む前提になります。費用の目安は記帳代行の費用相場で依頼先別に比べています。
経理BPOは、記帳に加えて支払いや請求の管理などの経理業務をまとめて任せる形です。資産管理会社のように法人で物件を持つ場合は、記帳だけでなく振込や請求書の処理も外に出せます。違いは経理BPOとは?で整理しています。
不動産の記帳を外注するかどうかの判断基準
外注を決める基準は物件数よりも、判断の要る取引がどれだけあるかと、月次で数字を見たいかどうかです。
物件が1〜2戸で管理会社の明細と通帳だけで取引が追える方なら、会計ソフトで自分で記帳できます。家賃の入金とローン返済が毎月同じ形で並ぶため、仕訳の型を一度決めれば繰り返しで済みます。
**修繕や物件の買い足しが毎年ある、部屋数が10室前後に近い、という方なら記帳を外に出す価値があります。**修繕費と資本的支出の区別や減価償却の台帳づくりは、毎年同じではない判断が続くからです。
資産管理会社として法人で持っている場合は、月次で数字を締める意味が大きくなります。金融機関に試算表を出して融資の相談をするなら、締めが遅いこと自体が不利になります。
経理BPOを導入した当社のお客様10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短縮しました(2024年4月〜2026年8月・10社の中央値)。個社差が大きく、不動産業に限った集計でもありません。それでも、締めの遅れが外注で縮むという方向は確かめられています。
逆に、外注を待ったほうがよいケースもあります。取引が年に数十件しかなく、修繕も売却も予定がない方は、外注費に見合う削減が出にくいです。まず会計ソフトの口座連携を試してから判断してください。
不動産の記帳代行で失敗しやすい例と避け方
失敗の多くは、資料の渡し方と任せる範囲を決めないまま始めることで起きます。
ここでは、不動産の記帳を外に出すときに起きやすい典型的な型を3つ挙げます。どれも始める前の取り決めで防げます。
失敗例1: 管理会社の送金明細だけを渡した
起きたこと: 通帳に入るのは管理手数料などを差し引いた後の金額です。差し引き後の額だけで記帳され、家賃収入と管理費が両方とも少なく計上されました。
原因: 明細の内訳(家賃・管理手数料・修繕の立替)を渡していなかったことです。
避け方: 管理会社の収支報告書を毎月そのまま渡し、総額で記帳してもらう取り決めを最初にします。
失敗例2: ローン返済を全額経費にしていた
起きたこと: 通帳から出た返済額を、そのまま1行の経費として記帳していました。
原因: 返済予定表を渡しておらず、元金と利息を分けられなかったことです。
避け方: 借入ごとの返済予定表を最初に渡し、毎年届く新しい表も追加で渡します。
失敗例3: 経費の判断まで記帳代行に頼もうとした
起きたこと: 「この工事は修繕費で落とせるか」を記帳代行の業者に聞き、答えを得られませんでした。
原因: 税務相談は税理士の独占業務だからです。
避け方: 判断の分かれる支出は、記帳代行から顧問税理士へ確認を回す流れを最初に決めておきます。
当社は補助金を使った会計ソフトの導入支援も手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。私たちが感じているのは、つまずきの多くが知識不足ではなく「資料が揃わないまま月末を迎えること」から始まるという点です。任せる範囲の考え方は経理の外注は丸投げNG?でも扱っています。
不動産の記帳代行を始める流れ
記帳代行は、資料の棚卸し、任せる範囲の決定、受け渡し方法の決定、月次の確認という4つの段階で始めます。
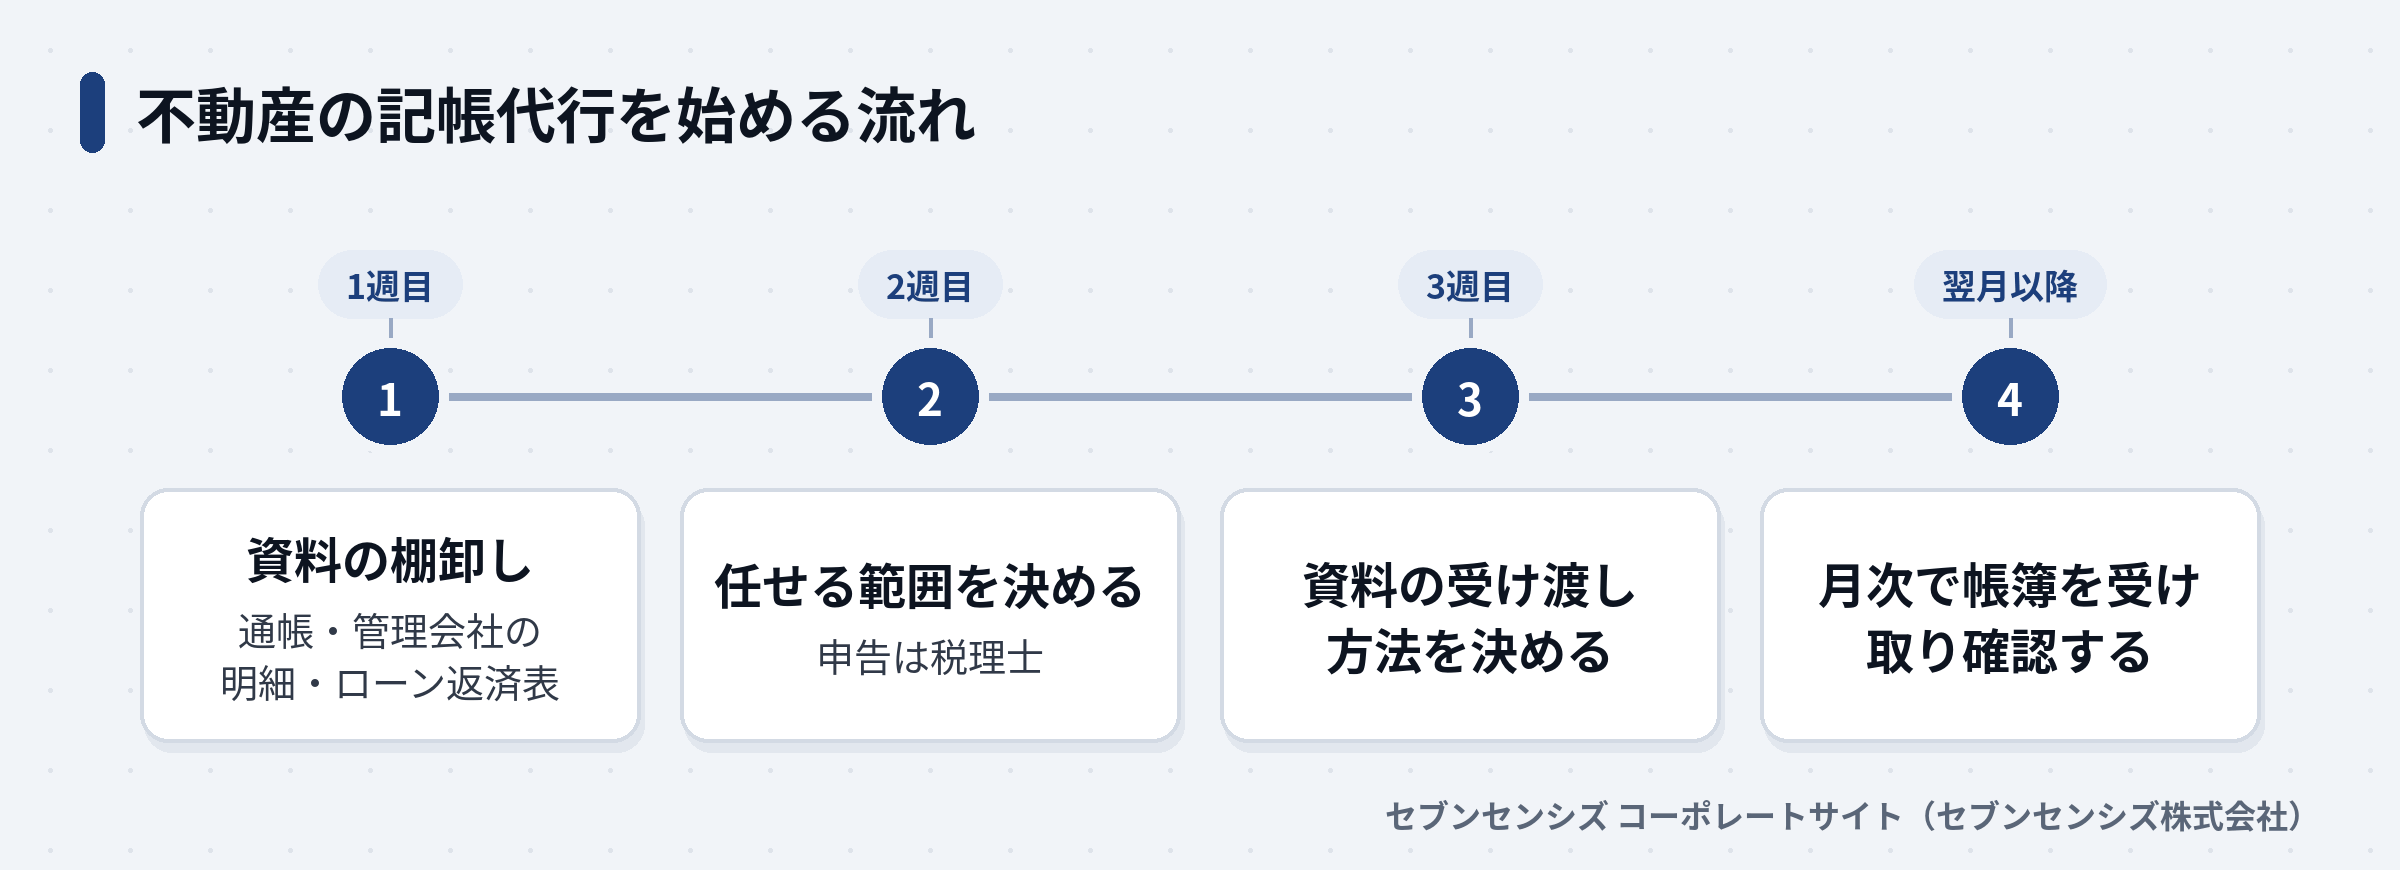 不動産の記帳代行を始める流れ
最初の1週目は資料の棚卸しです。物件ごとの通帳、管理会社の収支報告書、ローンの返済予定表、固定資産税の通知書、建物の取得時の契約書を集めます。
2週目に任せる範囲を決めます。記帳だけか、振込や請求の管理まで含めるかを決めます。申告書の作成は顧問税理士に残すことも、ここで確認します。
3週目は資料の受け渡し方法です。紙を郵送するか、スキャンして共有フォルダに置くか、通帳の口座連携を使うかを決めます。管理会社から明細がメールで届くなら、転送先を決めておくと手間がかかりません。
翌月以降は、月次で帳簿を受け取って確認します。家賃の入金漏れや滞納がないかを、オーナー自身が月に1回見るだけで十分です。当社の経理BPOは2023年1月〜2026年8月に契約した10社のうち、2年以内の解約が1社でした(継続率90%)。続けられる仕組みは、この月次の確認の軽さで決まります。
依頼先の比べ方は経理BPOの選び方6つで解説しています。今日できる一歩は、物件ごとの通帳と管理会社の明細を1か所に集め、取引が何件あるかを数えることです。
よくある質問
不動産の記帳代行を頼むと、何をしてもらえますか?
家賃収入や修繕費、ローン返済などの仕訳と帳簿づけを、通帳や明細をもとに代わりに行ってもらえます。
記帳代行に確定申告書の作成まで頼めますか?
申告書の作成と税務相談は税理士の独占業務です。記帳は代行に任せ、申告は税理士に依頼します。
どこまで自分でやれば、外注しなくて済みますか?
物件が少なく、管理会社の明細と通帳だけで取引が追えるなら、会計ソフトで自分で記帳できます。
記帳代行を頼むと、どのくらいで変化が見えますか?
当社の経理BPO導入10社では、月次決算が締まるまでの日数が中央値で15日から7日になりました。
不動産の記帳代行が向かないのはどんな場合ですか?
取引が年に数十件しかなく、修繕や売却もない場合は、外注費に見合う手間の削減が出にくいです。
顧問税理士がいても、記帳だけ別に頼めますか?
頼めます。記帳を外に出し、申告と税務相談は顧問税理士に残す分け方ができます。資料の流れだけ先に決めます。
まとめ:不動産の記帳代行は「判断が要る取引の量」で決める
不動産の記帳代行は、修繕費の区別やローンの元金と利息の分け方など、判断が要る取引が増えたときに効きます。記帳は代行に任せ、申告と税務相談は税理士に残すのが基本の分け方です。
物件が少なく取引が単純なうちは、会計ソフトで自分で記帳できます。修繕や買い足しが続く方、資産管理会社で月次の数字が必要な方は、経理BPOの無料相談で任せる範囲を相談してください。
経理BPO・経理代行の比較表を見る / テーマ「記帳代行」の記事をまとめて見る