個人事業主の帳簿の付け方は、青色申告特別控除65万円を目指すなら複式簿記による記帳が条件です。複式簿記か簡易簿記(単式簿記)かで、受けられる控除額は最大55万円変わります。本記事では、65万円・55万円・10万円控除の条件の違い、複式簿記と簡易簿記の選び方、複式簿記を始める4ステップ、個人事業主が使う勘定科目の基本、帳簿の保存ルール、よくあるNG例、自分で回せなくなったときの判断基準まで解説します。
この記事は、これから個人事業主として帳簿をつけ始める方、または簡易簿記のまま続けてよいか判断がつかない中小事業者・個人事業主向けです。
※ 2026年9月時点の情報です。青色申告特別控除は税制改正の対象になりやすい制度のため、申告直前には国税庁の最新情報も確認してください。
この記事でわかること
- 青色申告特別控除65万円・55万円・10万円の条件の違い
- 複式簿記と簡易簿記のどちらを選ぶべきか
- 複式簿記を始める4ステップと勘定科目の基本
- 帳簿の保存ルールとよくあるNG例
個人事業主の帳簿の付け方は「複式簿記か簡易簿記か」で青色申告の控除額が変わる
個人事業主の帳簿の付け方は、複式簿記を選ぶか簡易簿記を選ぶかで、青色申告特別控除の金額が最大55万円変わります。
関連して、通帳だけで記帳するやり方もあわせてご確認ください。
複式簿記とは、1つの取引を「借方」と「貸方」の両面から記録する帳簿づけの方式です。簡易簿記(単式簿記)とは、収入と支出だけを時系列で記録する方式を指します。複式簿記のほうが手間はかかりますが、受けられる控除額は大きくなります。
帳簿の種類そのものについては、個人事業主の経理のやり方でも触れています。経理をこれから始める方は、経理のやり方とは?初心者向け5ステップもあわせて確認してください。
国税庁が公開する「No.2072 青色申告特別控除」という資料があります。正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表と損益計算書を添付して期限内に提出すると55万円の控除が受けられます。これに加えてe-Taxによる電子申告か、電子帳簿保存法に対応した保存を行うと65万円まで控除額が上がります。複式簿記の要件を満たさない場合は、青色申告であっても控除額は10万円にとどまります。
私も、開業したばかりの個人事業主の方から「帳簿は家計簿のようなものでよいと思っていた」という相談を受けたことがあります。簡易簿記のままでも青色申告自体は可能ですが、控除額の差は年間の税負担に直結するため、どちらの記帳方式を選ぶかは開業初期に決めておきたい判断です。
青色申告特別控除65万円・55万円・10万円の条件の違い
青色申告特別控除は、複式簿記かどうか、電子申告か電子帳簿保存を行っているかによって、65万円・55万円・10万円の3段階に分かれます。
関連して、ATM入出金の記帳のやり方もあわせてご確認ください。
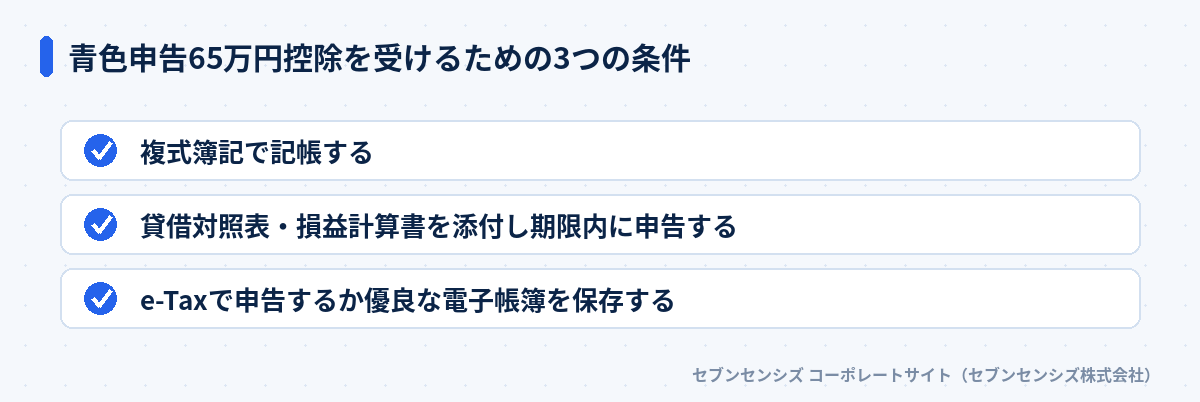 青色申告65万円控除を受けるための3つの条件
| 控除額 |
記帳方式 |
追加の要件 |
| 65万円 |
複式簿記 |
期限内申告+e-Tax申告 または 優良な電子帳簿の保存 |
| 55万円 |
複式簿記 |
貸借対照表・損益計算書を添付し期限内に申告 |
| 10万円 |
簡易簿記(単式簿記)でも可 |
青色申告承認申請書の提出のみ |
マネーフォワード クラウド確定申告が公開する「青色申告特別控除とは?」の解説でも、55万円と65万円の差はe-Tax申告か電子帳簿保存の有無だけであり、複式簿記の手間そのものは共通していると説明されています。つまり、複式簿記に対応できているなら、e-Tax申告に切り替えるだけで控除額を10万円上乗せできる計算です。
10万円控除は、簡易簿記のまま青色申告承認申請書を提出しているだけで受けられます。白色申告と違って65万円分の節税余地を最初から捨てている状態とも言えます。開業から1〜2年で会計ソフトに慣れてきたら、複式簿記への切り替えを検討する価値があります。
令和8年度税制改正大綱では、2027年分の申告から65万円控除の要件をe-Tax申告に一本化し、55万円の区分を廃止する方向性が示されています。制度は年度によって変わるため、申告時期が近づいたら必ず国税庁サイトで最新の要件を確認してください。
複式簿記と簡易簿記(単式簿記)の違いと選び方
複式簿記は借方・貸方の両面で記録するため残高の検証がしやすく、簡易簿記は収支だけを記録するため手間は少ないものの控除額が下がります。
関連して、銀行口座の記帳のやり方もあわせてご確認ください。
簡易簿記は、現金出納帳のように「いつ・いくら入って(出て)いったか」だけを記録する方式です。記帳自体は簡単ですが、帳簿上の数字が正しいかどうかを検証する仕組みがなく、入力ミスに気づきにくいという弱点があります。
複式簿記は、1つの取引を「売上高(貸方)/現金(借方)」のように2つの側面で同時に記録します。手間は増えますが、借方合計と貸方合計が一致するかを確認するだけで、入力ミスをその場で見つけられる仕組みが備わっています。
| 項目 |
複式簿記 |
簡易簿記(単式簿記) |
| 記録の方法 |
借方・貸方の両面で記録 |
収入・支出のみ記録 |
| 入力の手間 |
やや多い |
少ない |
| ミスの発見 |
貸借の不一致で気づきやすい |
気づきにくい |
| 青色申告特別控除 |
55万円または65万円 |
10万円 |
現在はクラウド会計ソフトが仕訳の大半を自動化しています。複式簿記の「仕組み」を細かく覚えなくても、銀行口座やクレジットカードと連携させるだけで複式簿記の帳簿を作れるようになっています。手書きやExcelで複式簿記に挑戦するより、ソフトの自動仕訳機能に頼るほうが挫折しにくいというのが実務上の実感です。
複式簿記を始める4ステップ
複式簿記を始めるには、開業届と青色申告承認申請書の提出、勘定科目の決定、記帳ツールの選定、日々の仕訳という4つのステップを順番に進めます。
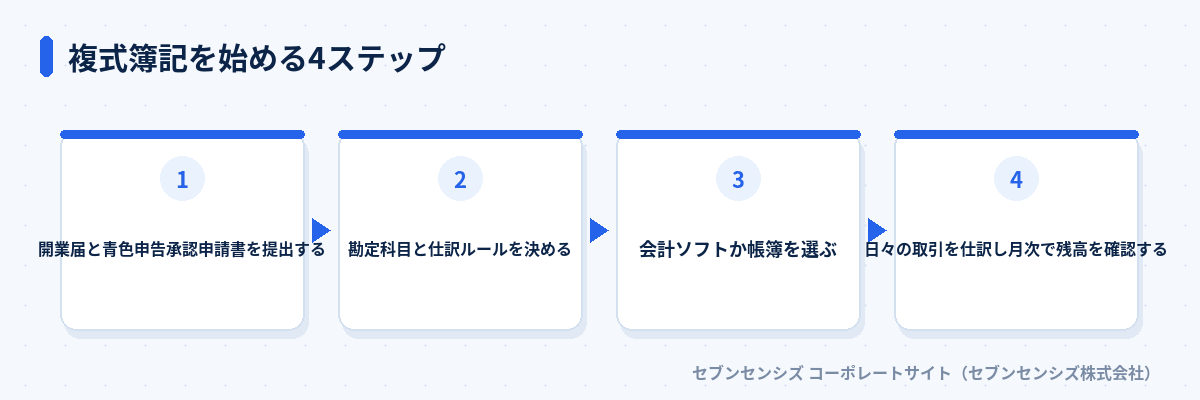 複式簿記を始める4ステップ
第一に、開業届と青色申告承認申請書を税務署に提出します。青色申告承認申請書は、原則としてその年の3月15日まで(新規開業の場合は開業から2か月以内)に提出しないと、その年は青色申告そのものが適用されません。
第二に、勘定科目と仕訳のルールを決めます。売上・仕入・経費といった基本の勘定科目に加えて、家事按分が必要な費用(地代家賃・水道光熱費・通信費など)を用意します。どう分けるかを事前にルール化しておくと迷いが減ります。
第三に、記帳ツールを選びます。手書きの複式簿記は仕訳の知識が必要で挫折しやすいため、銀行口座・クレジットカードと連携して自動で仕訳候補を作るクラウド会計ソフトを選ぶ個人事業主が大半です。
第四に、日々の取引を仕訳し、月次で残高を確認します。取引の都度、または週に一度など決まったタイミングで記帳する習慣をつけると、確定申告直前にまとめて処理する事態を避けられます。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけています。中小企業や個人事業主が経理業務のどこでつまずくかを申請の現場で見てきました。多くの場合、つまずきの原因は複式簿記の理解不足ではなく、口座連携の設定を後回しにして手入力が積み重なることにあります。
個人事業主が使う勘定科目の基本と家事按分の考え方
個人事業主の勘定科目は、事業用の収入・経費を分類する項目に加えて、プライベートと共用する費用を家事按分する考え方が必須になります。
家事按分とは、自宅兼事務所の家賃や通信費のように、事業用とプライベート用の両方に使う費用を、使用割合に応じて分ける処理のことです。按分比率は「床面積の割合」や「使用時間の割合」など、説明できる合理的な基準で決める必要があります。
代表的な勘定科目には、売上高・仕入高・外注費・地代家賃・水道光熱費・通信費・接待交際費・消耗品費などがあります。地代家賃や水道光熱費、通信費は家事按分の対象になりやすい費用で、自宅の一部を事業用に使っている場合は床面積や使用時間の割合をもとに按分します。
按分比率は一度決めたら固定するのではなく、働き方や部屋の使い方が変わったタイミングで見直すことが望ましいとされています。按分比率をどう決めたかをメモに残しておくと、後から税務署に説明を求められた際にも根拠を示せます。数字そのものより、説明できる根拠。
外注費や接待交際費は、個人事業主が特に混同しやすい勘定科目です。取引先との会食は接待交際費、業務の一部を他者に委託した費用は外注費に分類するのが基本です。判断に迷う支出は税理士や会計ソフトのサポートに確認しておくと、あとから仕訳を修正する手間を防げます。
帳簿の保存ルールと保存期間【白色申告・青色申告】
帳簿の保存期間は、白色申告では法定帳簿が7年・それ以外が5年、青色申告では仕訳帳や総勘定元帳などが7年です。
| 申告方式 |
保存対象 |
保存期間 |
| 白色申告 |
収入・経費を記録した法定帳簿 |
7年 |
| 白色申告 |
法定帳簿以外の任意帳簿・書類 |
5年 |
| 青色申告 |
仕訳帳・総勘定元帳・現金出納帳・固定資産台帳など |
7年 |
| 青色申告 |
請求書・契約書などの書類 |
5年 |
Airレジ マガジンが公開する「個人事業主が白色申告に必要な法定帳簿の書き方と保存期間」という記事があります。白色申告であっても記帳と帳簿の保存はすべての事業者に義務付けられているとされています。「白色申告だから帳簿は不要」という誤解は、税務調査の際に思わぬ指摘につながりかねません。
紙の帳簿だけでなく、電子帳簿保存法に対応した形でデータ保存する方法もあります。電子帳簿保存の具体的な要件は、電子帳簿保存法とは?中小企業の対応3ステップ【2026年最新】で詳しく解説しています。65万円控除の要件にも関わるため、複式簿記への移行とあわせて確認しておくとよいでしょう。
帳簿づけでよくあるNG例と対策
帳簿づけでは、記帳を月末にまとめて行う、家事按分の比率を見直さない、通帳残高と照合しないといったNG対応が、記帳の遅れやミスにつながります。
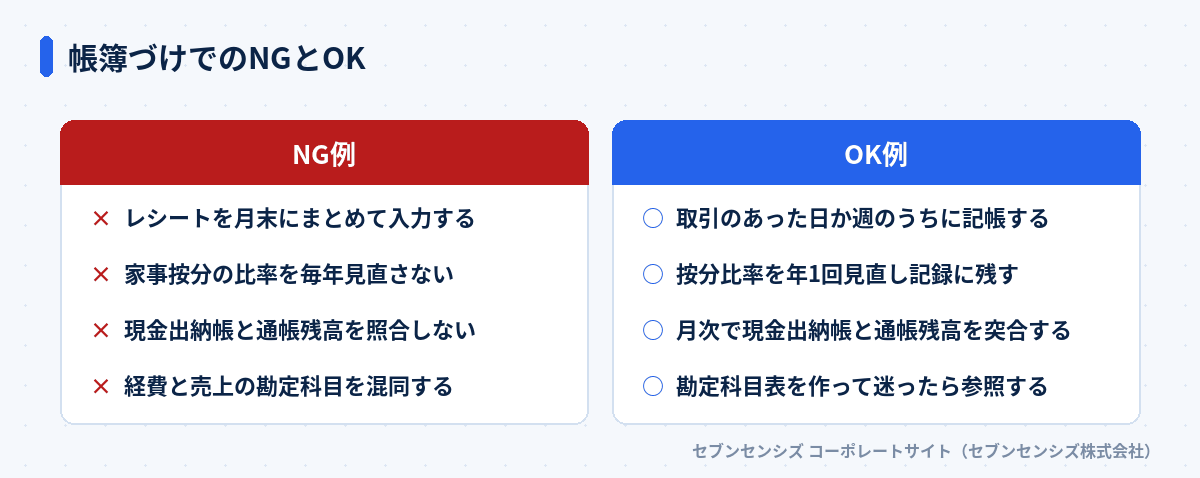 帳簿づけでのNGとOK
注意: 記帳の後回しはNG
レシートや領収書を月末や確定申告直前にまとめて入力しようとすると、内容を思い出せない取引が必ず出てきます。記憶があいまいなまま入力した仕訳は、税務調査で説明を求められたときに根拠を示せません。
第一のNGは、記帳を月末や確定申告直前にまとめて行うことです。取引のあった日か、少なくとも週に一度は記帳する習慣にすると、記憶が新しいうちに正確な内容を記録できます。
第二のNGは、家事按分の比率を一度決めたまま何年も見直さないことです。働き方が在宅中心からオフィス利用中心に変わったのに、開業時の按分比率のまま経費計上を続けているケースは珍しくありません。
第三のNGは、現金出納帳や預金出納帳の残高を通帳と照合しないことです。私も、月次で残高を突き合わせていなかったために、半年分の記帳漏れに確定申告直前で気づいたという相談を受けたことがあります。月次での突合を怠ると、ミスが小さいうちに直す機会を逃します。
第四のNGは、経費と売上の勘定科目を混同することです。返金や値引きを売上のマイナスとして処理すべきところを経費として計上してしまうと、損益計算書の数字がゆがみ、控除額の判定にも影響しかねません。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
自分で帳簿をつけるか外注するかの判断基準
帳簿づけに割ける時間が確保できない、あるいは複式簿記への移行に不安がある場合は、記帳から申告書類の作成までを外部に任せる選択肢もあります。
関連して、開業したばかりの経理代行、使うべき?判断基準3つもあわせてご確認ください。
複式簿記への移行は、勘定科目の設計や按分比率の決定など、最初の設定にまとまった時間がかかります。開業直後で事業そのものに集中したい時期に、帳簿の仕組みづくりまで手が回らないという声を、私たちは経理体制づくりの相談の中でよく聞きます。
自分で複式簿記を回せるかどうかの目安は、月間の取引件数と、按分計算のような判断が必要な処理の多さです。取引件数が少なく判断も単純なうちは会計ソフトでの自走が現実的ですが、事業が拡大して取引が増えるほど、記帳にかかる時間が事業そのものの時間を圧迫していきます。完璧な複式簿記より、まず続けられる複式簿記。
経理代行や経理BPOへの外注は、個人事業主でも利用できます。詳しい費用相場や選び方は、経理代行は個人事業主でも使える?で解説しています。記帳だけを部分的に任せる、確定申告の時期だけスポットで依頼するなど、事業規模に合わせた任せ方を選べます。
帳簿づけの仕組みそのものを整えたい場合は、経理BPOの無料相談で、複式簿記への移行や記帳の外注範囲について相談することもできます。まずは現在の記帳方式が簡易簿記か複式簿記かを確認するところから始めてください。
よくある質問
個人事業主の帳簿の付け方には何がありますか?
複式簿記と簡易簿記(単式簿記)の2種類があり、目指す控除額で選び方が変わります。
青色申告特別控除65万円の条件は何ですか?
複式簿記での記帳に加え、e-Taxでの申告か優良な電子帳簿の保存が条件です。
簡易簿記だと青色申告の控除額はいくらになりますか?
複式簿記や電子申告の要件を満たさない場合、控除額は10万円になります。
白色申告でも帳簿は必要ですか?
必要です。法定帳簿は7年、それ以外の帳簿・書類は5年の保存義務があります。
複式簿記を始めるにはどうすればいいですか?
青色申告承認申請書を提出後、勘定科目を決めて会計ソフトで記帳するのが近道です。
自分で帳簿をつけるのが難しい場合はどうすればいいですか?
記帳から申告書類の作成までを任せられる経理BPOへの外注も選択肢です。
まとめ: 帳簿の付け方は「控除額」を基準に選ぶ
個人事業主の帳簿の付け方は、簡易簿記か複式簿記かで青色申告特別控除の金額が最大55万円変わるため、記帳の手間だけで選ぶと節税の機会を逃します。複式簿記に切り替える際は、勘定科目と家事按分のルールを先に決め、クラウド会計ソフトの口座連携を使うと挫折しにくくなります。
現在の記帳方式に不安がある、あるいは複式簿記への移行を機に記帳ごと外部に任せたいという場合は、経理BPOの無料相談で相談することもできます。まずは自分の帳簿が簡易簿記と複式簿記のどちらに当たるかを確認するところから始めてください。