記帳代行そのものは税理士法に違反しませんが、税務書類の作成や税務相談まで無資格の会社が担うと、税理士法52条違反にあたります。記帳代行は仕訳入力や試算表作成といった事務処理であり、税理士の独占業務には含まれないためです。本記事では、違反になる具体例と罰則、違反を避けて依頼するための会社選びのポイントを解説します。
この記事は、記帳代行の利用を検討していて、依頼先が税理士法に違反していないか不安な中小企業の経営者・管理部門責任者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 記帳代行が税理士法違反になる境界線
- 税理士だけができる3つの独占業務
- 違反になる具体例と罰則
- 違反を避ける記帳代行会社の選び方
記帳代行は税理士法違反になる?結論と境界線
記帳代行は、仕訳入力や帳簿整理などの事務処理にとどまる限り、税理士法違反にはなりません。
記帳代行とは、領収書や通帳データをもとに会計ソフトへ仕訳を入力し、試算表や帳簿を作成する業務のことです。税理士法上の「税理士業務」には含まれず、資格がなくても行えます。
税理士法が有資格者にしか認めていないのは「税務代理」「税務書類の作成」「税務相談」の3つで、記帳代行はこの3つのどれにも該当しません。ただし、記帳代行という看板を掲げていても、実際に行っている業務がこの3つに踏み込んでいれば話は別です。業務の名称ではなく、実際に何を行っているかで違反かどうかが決まります。
記帳代行の費用や依頼先ごとの相場は、記帳代行の費用相場|依頼先別の料金と抑える4つのコツで詳しく解説しています。
税理士に記帳代行そのものを依頼する場合の報酬相場は、税理士の記帳代行報酬相場と経理BPO比較【2026年】で比較しています。無資格の記帳代行会社より割高になる傾向がありますが、税務判断まで一括で任せられる安心感があります。
記帳代行会社の広告に「経理まるごとお任せ」「税務もサポート」といった表現が使われることがあります。ただし、「サポート」の中身が税務相談に該当するかどうかは、契約書や実際のやりとりで確認する必要があります。表現があいまいなまま契約すると、依頼した側も違反に近い運用に気づかないまま進めてしまうことがあります。
税理士だけができる3つの独占業務(税理士法2条)
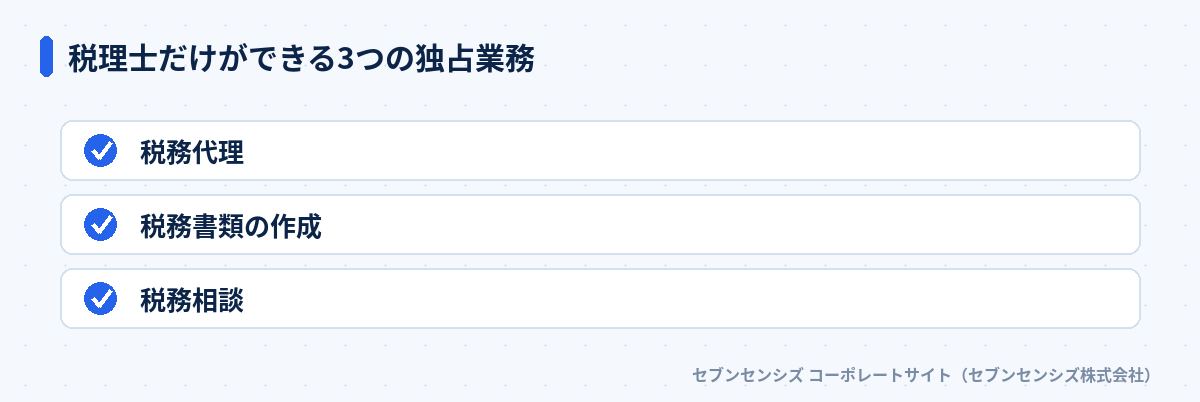
税理士の独占業務は、税務代理・税務書類の作成・税務相談の3つです。
 税理士だけができる3つの独占業務
国税庁の「第2条《税理士業務》関係」によると、税理士業務は次の3つに整理されます。
- 税務代理: 確定申告や税務調査の対応など、納税者に代わって税務署とやりとりする行為
- 税務書類の作成: 確定申告書や届出書など、税務署に提出する書類を作成する行為
- 税務相談: 具体的な取引について税額計算や納税方法を相談に応じる行為
3つの独占業務は、それぞれ範囲が異なります。税務代理は、税務署への申告や不服申立てを納税者に代わって行う行為で、委任状が必要になるのが一般的です。税務書類の作成は、単にフォーマットを埋めるだけでなく、記載内容が税額に影響する書類を作る行為を指します。
税務相談は、一般的な制度の説明ではなく、依頼者の具体的な取引や数値をもとに助言する行為が該当します。この線引きのあいまいさが、記帳代行会社とのトラブルの主因になっています。実際、同じ質問への回答でも、一般論として答えるか、依頼者の数値に当てはめて答えるかで扱いが変わります。
この3つは無資格の会社が有償・無償を問わず行うと、税理士法52条(税理士業務の制限)に違反します。「無料相談だから問題ない」という理屈は通用しません。私たちが経理・バックオフィスの相談を受ける中でも、この3業務と記帳代行の境界を誤解している経営者は少なくありません。
記帳代行が税理士法違反になる具体例
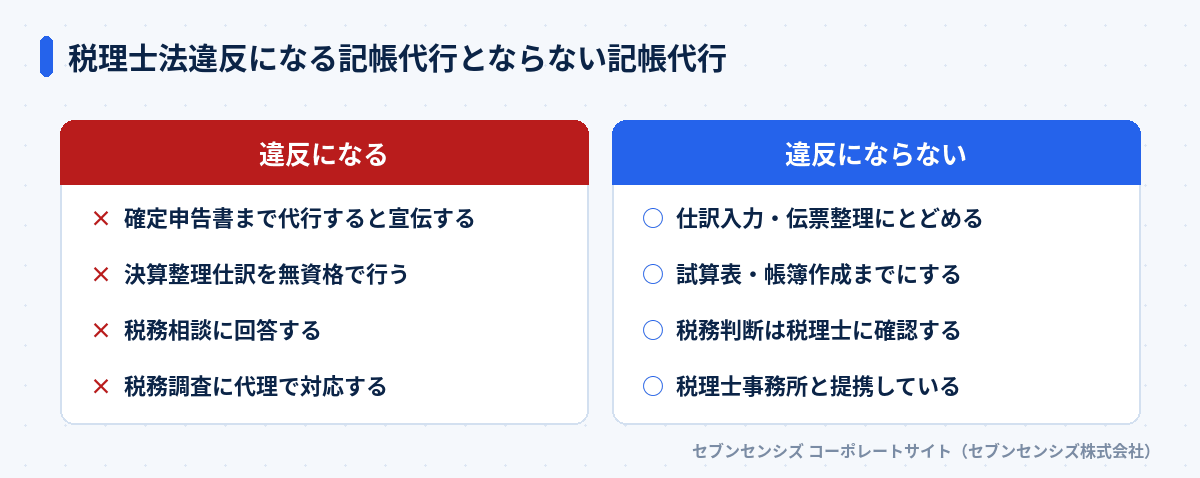
無資格の記帳代行会社が確定申告書の作成や税務相談への回答まで行うと、税理士法違反になります。
具体的には、次のような行為が違反にあたるかどうかで整理できます。
| 行為 |
違反にあたるか |
| 領収書をもとに仕訳を入力する |
あたらない |
| 試算表・総勘定元帳を作成する |
あたらない |
| 確定申告書・消費税申告書を作成する |
あたる |
| 税務調査に納税者の代理として対応する |
あたる |
| 「節税になる仕訳」を個別に助言する |
あたる |
注意: 「格安で申告まで代行」の宣伝文句
記帳代行会社の中には、「格安で確定申告まで代行します」と宣伝しているケースがあります。記帳の延長として申告書作成まで請け負っている場合、無資格であれば税理士法違反です。契約前に、申告書の作成・提出を誰が行うのかを必ず確認してください。
私も経理BPOの相談で、依頼主が「記帳代行だと思って契約したら、申告書の作成まで頼んでいた」と話すのを聞いたことがあります。業務範囲があいまいなまま契約すると、依頼した側も気づかないうちに違反に近い運用になっている場合があります。
表の中でも判断が分かれやすいのが、「節税になる仕訳を個別に助言する」行為です。一般的な税務知識の説明にとどまれば問題になりにくい一方、依頼者の具体的な数字をもとに「この処理なら税額が下がります」と助言すれば、税務相談に該当する可能性が高くなります。記帳代行会社の担当者が善意で行った助言でも、内容次第では違反になり得る点に注意が必要です。
背景には、記帳代行と税理士業務の境界が法律の条文だけでは分かりにくいという事情があります。税理士法2条は業務の性質で定義しているため、同じ「仕訳を入力する」という作業でも、入力する仕訳が経営判断や税額に直結する内容かどうかで扱いが変わることがあります。契約前に線引きを詳しく説明してくれる会社ほど、こうした境界を理解して運用している傾向があります。
無資格でも合法にできる記帳代行の業務範囲
仕訳入力や試算表の作成など、判断を伴わない事務処理は無資格でも合法に行えます。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。多くの会社が誤解しているのは、「数字を扱う仕事はすべて税理士の仕事」という思い込みです。実際には、次のような業務は無資格でも問題なく提供できます。
- 領収書・請求書のスキャン、証憑整理
- 会計ソフトへの仕訳入力
- 試算表・総勘定元帳・補助簿の作成
- 給与計算、社会保険料の計算(社会保険労務士業務を除く)
- 支払業務の実行、入出金管理
これらはいずれも、税額の計算や申告といった税務判断を含まない事務処理です。判断が入るかどうかが、資格の要否を分ける境界線になります。
給与計算を記帳代行会社に任せる場合は、隣接する士業の範囲にも注意が必要です。社会保険の手続き代行や労務相談まで踏み込むと、社会保険労務士法の独占業務にあたるおそれがあります。税理士法だけでなく、依頼する業務ごとに関係する士業の資格制度を確認しておくと安心です。
経理代行との違いも含めた業務範囲の比較は、経理代行の選び方5選|比較軸と契約前チェックリストで解説しています。
インボイス制度への対応や電子帳簿保存法にもとづく書類の電子保存も、記帳代行会社が担える業務です。適格請求書の記載項目を確認して仕訳に反映する作業や、証憑を電子データで保存する体制づくりは、税務判断を伴わない事務処理に含まれます。一方で、インボイス制度の登録要否や簡易課税の選択判断は税務相談にあたるため、税理士への確認が必要です。
税理士法違反が発覚した場合の罰則とリスク
税理士法に違反した記帳代行会社は、2年以下の拘禁刑または100万円以下の罰金の対象になります。
国税庁の「税理士法違反行為」のページでも、無資格者による税理士業務は税理士法52条・59条により処罰の対象になると説明されています。税理士法(e-Gov法令検索)の条文でも、税理士業務の制限とその罰則が明記されています。2025年6月1日の刑法改正で懲役と禁錮が拘禁刑に一本化されたため、それ以降の違反行為には拘禁刑が適用されます。
罰則の対象になるのは、無資格で税理士業務を行った記帳代行会社の側です。依頼した企業側が直接刑事罰を受ける規定はありません。ただし、無資格者が作成した申告書に誤りがあれば、修正申告や追徴課税のリスクは依頼した企業自身が負うことになります。金融機関や行政機関へ提出する書類の信頼性が下がる点も見落とされがちです。
依頼者側に刑事罰はなくても、税務調査で無資格者が作成した申告書だと判明すれば、申告内容そのものの信頼性が疑われ、調査が長期化する要因になります。追加の資料提出や説明対応に時間を取られることも、実務上の負担として無視できません。
実際に税理士法違反で処分を受けた事例は、国税庁が公表する懲戒処分等の一覧でも確認できます。処分歴のある会社かどうかは契約前に調べられる情報であり、確認を怠ったまま契約すると、後から取引自体を見直す手間が発生します。委託先を切り替える手間や、切り替え期間中の経理業務の停滞も、実際に発生する損失として見込んでおく必要があります。
 税理士法違反になる記帳代行とならない記帳代行
税理士法違反を避ける記帳代行会社の選び方
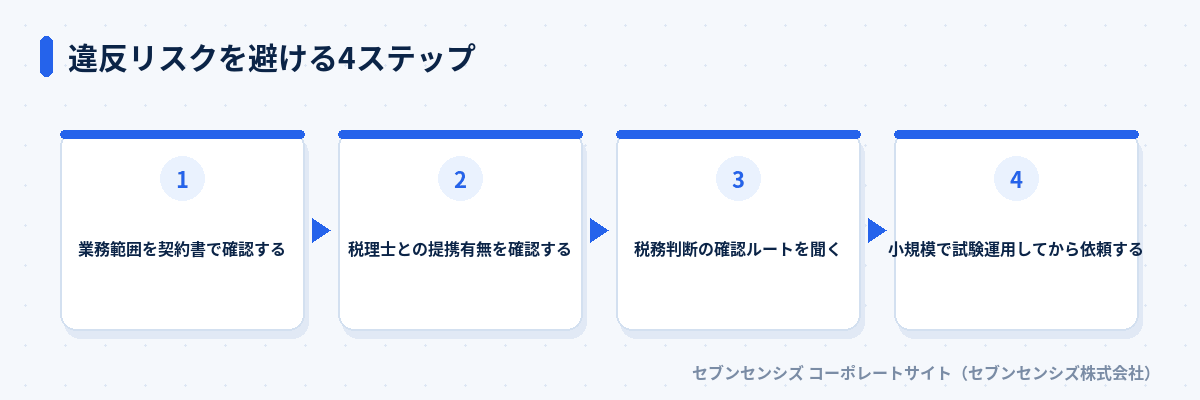
税理士事務所と提携し、業務範囲を契約書に明記している記帳代行会社を選べば、違反リスクを避けられます。
 違反リスクを避ける4ステップ
第一に、契約書に業務範囲が「記帳・試算表作成まで」と明記されているかを確認します。第二に、税理士事務所との提携や在籍の有無を確認します。第三に、判断に迷う仕訳が出た場合の確認ルートが決まっているかを質問します。第四に、いきなり本契約にせず、1〜2か月の試験運用で対応の質を見極めます。
経理BPO全体の仕組みや費用相場は、経理BPOとは?メリット3つと費用相場をわかりやすく解説でまとめています。税理士との連携体制まで含めて比較したい場合は、経理BPOの無料相談で自社の状況を整理することもできます。
契約前の会話の中でも、違反リスクの高い会社を見分けられる場面があります。「うちは税理士がいなくても申告まで対応できます」と説明する会社や、業務範囲の質問に具体的な回答を避ける会社は、契約を急がず一度立ち止まって検討してください。
記帳代行を依頼する前に確認したい注意点
「確定申告まで丸ごと代行」という宣伝文句を見たら、無資格業者ではないかを必ず確認してください。
私たちが中小企業のバックオフィス体制づくりを支援する中でも、価格の安さだけで記帳代行会社を決め、後から税務相談に応じてもらえないと気づいたという相談を受けたことがあります。契約前に、次の3点を確認する習慣をつけてください。
- 申告書の作成・提出は誰が行うのか
- 税務調査が入った場合、誰が対応するのか
- 判断に迷う仕訳が出た場合、税理士に確認する運用があるか
自社だけで判断がつかない場合は、経理BPOの無料相談で契約前の確認項目を一緒に整理することもできます。
どこから手をつけるべきかの整理は、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
よくある質問
記帳代行を無資格の会社に依頼するのは違法ですか?
仕訳入力などの事務処理自体は税理士の独占業務ではないため、無資格の会社への依頼自体は違法ではありません。
税理士だけができる独占業務とは何ですか?
税務代理・税務書類の作成・税務相談の3つです。税理士法2条で定められています。
記帳代行が税理士法違反になるのはどのようなときですか?
無資格の記帳代行会社が確定申告書の作成や税務相談への回答まで行った場合です。
税理士法違反が発覚すると誰が罰せられますか?
無資格で税理士業務を行った記帳代行会社側です。依頼した企業側への刑事罰規定はありません。
税理士法違反のリスクを避けるにはどうすればよいですか?
税理士事務所と提携し、業務範囲を契約書に明記している記帳代行会社を選んでください。
まとめ: 記帳代行は事務処理の範囲なら税理士法違反にならない
記帳代行そのものは税理士法違反ではなく、仕訳入力や試算表作成にとどまる限り無資格でも問題なく利用できます。違反になるのは、税務代理・税務書類の作成・税務相談という税理士の独占業務まで無資格の会社が踏み込んだ場合です。
契約前に業務範囲を書面で確認し、税理士事務所と提携している会社を選べば、違反リスクを避けながら記帳代行を活用できます。判断に迷う場合は、経理BPOの無料相談で契約前の確認項目を一緒に整理することもできます。
依頼する業務の範囲は、契約後も事業の成長とともに変わることがあります。記帳代行は、価格ではなく業務範囲の明確さで選ぶもの。