経理の丸投げできる範囲は、記帳・請求書発行・支払処理・経費精算といった定型業務です。最終承認や税務判断、資金繰りの意思決定は自社に残す必要があり、この境界線を誤ると偽装請負やトラブルの原因になります。本記事では丸投げできる範囲とできない範囲の具体的な線引き、メリットと失敗を防ぐ準備の進め方を解説します。
この記事は、経理業務をどこまで外部委託できるか判断できず、自社に何を残すべきか悩んでいる中小企業の経営者・管理部門責任者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 丸投げできる経理業務6つの具体例
- 自社に残すべき業務とその理由
- 丸投げのメリットと起こりやすい失敗
- 丸投げを始める前に決めておくべきこと
経理は丸投げできる?結論
経理は定型業務なら丸投げできますが、意思決定に関わる業務は自社に残すのが基本です。
経理の丸投げとは、記帳・請求書発行・支払処理などの日常的な経理実務を、判断のほとんどを含めて外部委託先に任せることです。ただし「すべてを任せる」わけではなく、最終承認や税務判断など意思決定に関わる部分は、契約形態にかかわらず自社に残す必要があります。
中小企業庁が公表した「中小企業における会計の実態調査」によると、経理・財務の担当者が「1人」と回答した企業は58.2%にのぼります。少人数で経理を回している会社ほど、丸投げできる範囲を正しく把握しておく必要性が高いといえます。
丸投げと一部委託の違いは、任せる業務の量ではなく「判断の所在」です。記帳代行や経理代行との違いは、経理代行の選び方5選|比較軸と契約前チェックリストで詳しく整理しています。
まずは自社に丸投げが向いているかどうかを、経理外注の判断基準5つ|自社に向いているかのチェックリストで確認しておくと、この後の範囲の切り分けが進めやすくなります。
「丸投げ」という言葉には明確な定義がなく、会社によって指す範囲が異なります。ある会社は記帳と請求書発行だけを指し、別の会社は経費の最終承認まで含めることもあります。この認識のズレが、後述する失敗の主な原因になります。
営業や打ち合わせの段階で、委託先がどこまでを「丸投げ」と呼んでいるのかを具体的に確認しておくと、契約後の食い違いを防げます。口頭のイメージ共有だけでなく、業務名を挙げて一つずつすり合わせておくと安心です。次の章から、丸投げできる業務とできない業務を具体的に切り分けていきます。
経理の外注と丸投げは何が違うのか
経理の外注は業務を切り出して渡すこと、丸投げは判断ごと渡すことです。 同じ言葉として使われますが、任せる範囲が違います。
関連する内容として経理の求人が集まらない3つの原因|外注との費用比較も公開しています。
|
外注 |
丸投げ |
| 渡すもの |
決められた作業 |
作業+判断 |
| 自社に残るもの |
判断・承認・確認 |
最終承認のみ |
| 向いている状態 |
手順が決まっている |
手順から任せたい |
| リスク |
低い |
中身が見えなくなる |
多くの会社が「丸投げしたい」と言うとき、実際に求めているのは外注です。作業を減らしたいのであって、判断まで手放したいわけではないためです。
ここを区別せずに契約すると、後で「思っていたのと違う」が起きます。 丸投げのつもりで頼んだのに毎回確認を求められる、あるいは外注のつもりが勝手に処理されていた、という食い違いです。
「全部お任せください」とだけ言う相手には、何を判断してくれるのかを確認してください。判断の範囲が契約書に書かれていない場合、トラブルの元になります。
私たちがご相談を受けるときも、まず「どこまで自社で決めたいか」から伺います。 ここが決まらないと、見積もりの前提が定まりません。
丸投げできる経理業務6つ
丸投げできる業務は、記帳・請求書発行・支払処理・経費精算・給与計算・年末調整の6つです。
実際の進め方を先に押さえるなら、経理の業務フローテンプレート4選が参考になります。
実際の進め方は経理の残業を減らす7つの方法で整理しています。
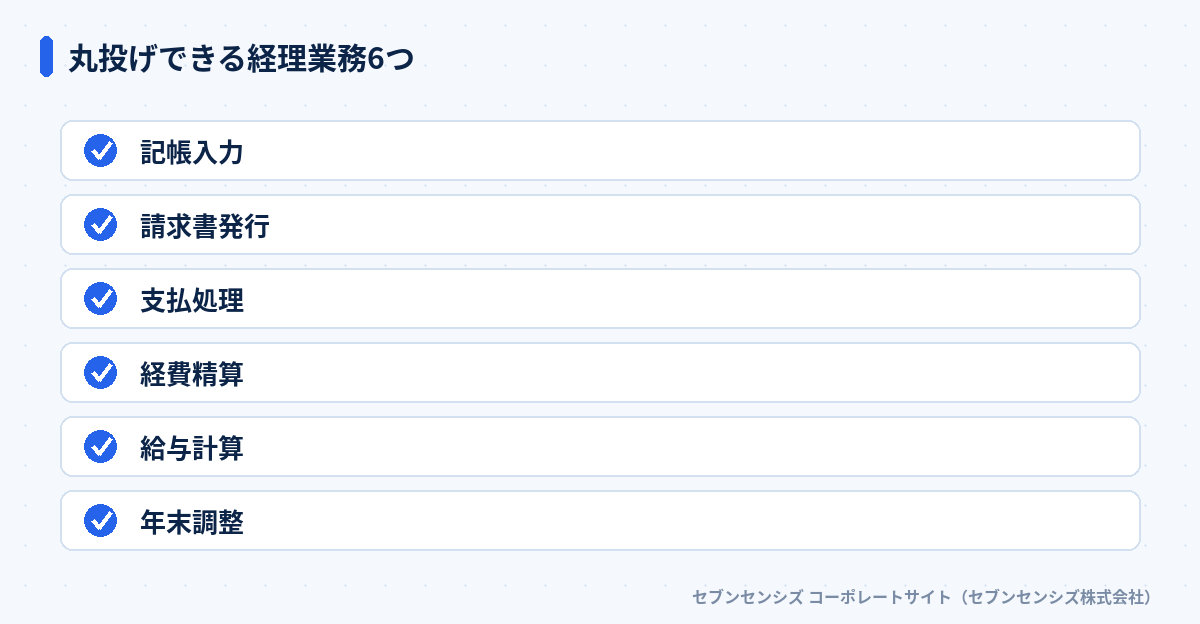 丸投げできる経理業務6つ
これら6つの業務は、入力・作成・処理といった定型作業が中心で、判断の余地が少ないという共通点があります。記帳入力は領収書や通帳データを会計ソフトへ入力する作業、請求書発行は取引条件が決まった後の書類作成です。どちらも判断より正確さが求められる、外部委託と相性がよい領域。
給与計算と年末調整も、就業規則や税制に沿って機械的に計算する部分が多く、丸投げしやすい業務にあたります。ただし人事評価や昇給額の決定は別の話であり、計算業務と評価業務を切り分けて委託範囲を決めることが欠かせません。経費精算も、領収書の金額チェックまでは委託できますが、経費として認めるかどうかの最終判断は次の章で扱う「残すべき業務」に含まれます。
支払処理は、振込データの作成と実際の送金操作を分けて考える必要があります。データ作成までは委託できても、送金の実行権限は自社の口座管理者に残す会社が一般的です。権限を分けておくと、万一のミスや不正があった際にも被害を最小限に抑えられます。
丸投げできない・自社に残すべき業務
自社に残すべき業務は、最終承認・税務判断・資金繰りの意思決定・取引先との交渉方針の4つです。
国税庁の「第2条《税理士業務》関係」によると、税理士の独占業務は税務代理・税務書類の作成・税務相談の3つです。無資格の委託先が記帳や請求書発行を担うことに問題はありませんが、税務判断まで丸投げすると税理士法に抵触するおそれがあります。
資金繰りの意思決定や取引先との交渉方針も、経営の根幹に関わるため自社に残す業務です。委託先はあくまで実務を代行する立場であり、支払いの優先順位や取引条件の交渉は経営判断そのものにあたります。委託先に判断材料を出してもらい、決定は自社が行うという役割分担が基本です。
注意: 指揮命令の与えすぎに注意
委託先の担当者に対して、自社の社員のように日々の作業手順を細かく指示すると、契約形態にかかわらず偽装請負とみなされるおそれがあります。
厚生労働省大阪労働局の「労働者派遣事業と請負により行われる事業との区分」によると、請負は成果物の完成を目指す契約です。発注者が受託者の労働者に直接指示することはできません。業務の進め方は委託先に委ねてください。自社は完成した成果物を確認する立場に徹する必要があります。
経理を丸投げする3つのメリット
経理を丸投げする主なメリットは、採用負担の軽減・属人化の解消・繁忙期対応の3つです。
第一に、専門知識のある経理担当者を自社で採用・教育しなくてよい点です。経理経験者の採用は難易度が高く、教育にも時間がかかります。丸投げできる範囲を委託すれば、この負担を丸ごと減らせます。
第二に、担当者の退職・休職による業務停止リスクが下がる点です。1人経理の会社では、担当者が急に休むと月次処理が止まってしまいます。属人化の詳しい解消方法は、経理の属人化を解消する方法|原因と対策5つでも扱っています。
第三に、繁忙期だけ業務量が増えても人員調整が不要になる点です。決算期や年末調整の時期は業務が集中しますが、委託先が体制を持っているため自社で臨時採用する必要がありません。単発の求人・教育コストをかけずに、繁忙期の波だけを吸収できるのが丸投げの強みです。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。範囲の切り分けができていない会社ほど、繁忙期に判断業務まで委託先へ丸投げしてしまい、後から自社が把握していない処理が見つかるケースが目立ちます。メリットを最大化するには、範囲を決めたうえで委託することが前提になります。
丸投げでよくある失敗と注意点
丸投げでよくある失敗は、範囲のあいまいさ・最終承認の丸投げ・支払優先順位の委任・見直し放置の4つです。
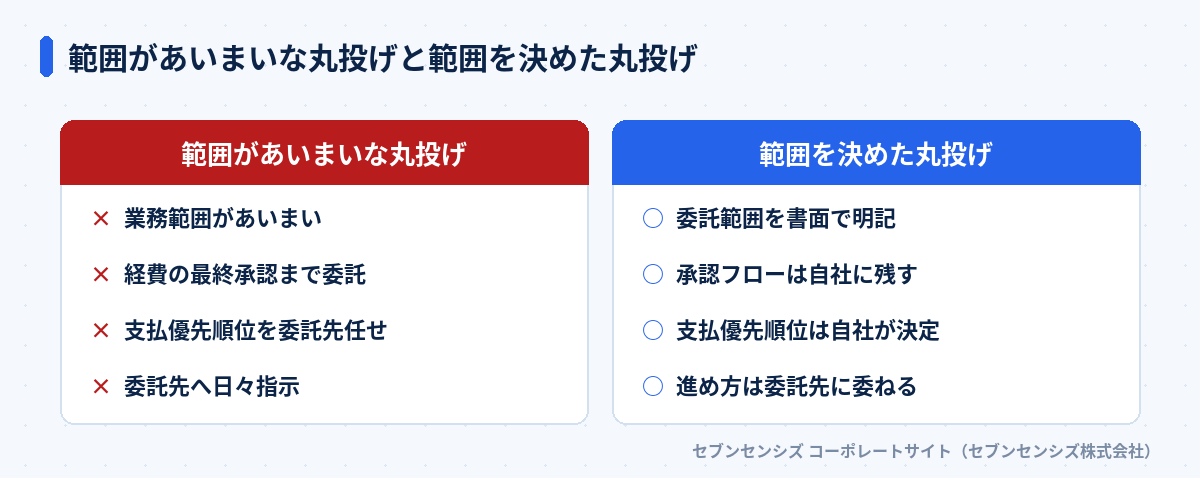 範囲があいまいな丸投げと範囲を決めた丸投げ
1つ目は、契約時に「丸投げ」という言葉だけで済ませ、具体的な業務範囲を書面化しない失敗です。委託先ごとに「丸投げ」の解釈が異なります。想定していた業務が対象外だったというトラブルが起きやすくなります。私も委託先選定に同席した際、同じ「丸投げ対応可」という説明でも会社によって範囲が大きく違う場面を見たことがあります。
2つ目は、経費として認めるかどうかの最終承認まで委託先に任せてしまう失敗です。金額の妥当性チェックは委託できても、最終承認は自社の役割です。ここを曖昧にすると、後から経費計上の責任の所在で揉める原因になります。
3つ目は、資金繰りに関わる支払いの優先順位まで委託先の判断に委ねてしまうケースです。支払いが遅れると取引先との信頼関係に直結するため、優先順位の決定は必ず自社で行う必要があります。委託先には支払期日の一覧を提示してもらい、順位付けは自社の経営判断として下してください。
4つ目は、委託開始後に業務範囲を見直さず、そのまま放置してしまうケースです。事業の拡大や取引先の増加で経理業務の量や内容は変わっていくため、委託範囲も定期的に点検し直す必要があります。最初に決めた範囲がいつまでも最適とは限りません。
| 失敗パターン |
回避策 |
| 業務範囲があいまいなまま契約 |
委託業務を一覧化し契約書に添付する |
| 経費の最終承認まで委託 |
承認フローだけは自社に残す |
| 支払いの優先順位を委託先任せに |
支払期日一覧をもとに自社が決定する |
| 委託先への日々の直接指示 |
業務の進め方は委託先の裁量に委ねる |
どこから手をつけるべきかの整理は、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
丸投げを始める前の3ステップ
丸投げを始める前は、業務の仕分け・承認フローの確認・契約書での明文化の3ステップを踏みます。
関連する内容として経理BPOと人材派遣の違い5つ|費用・契約形態を比較も公開しています。
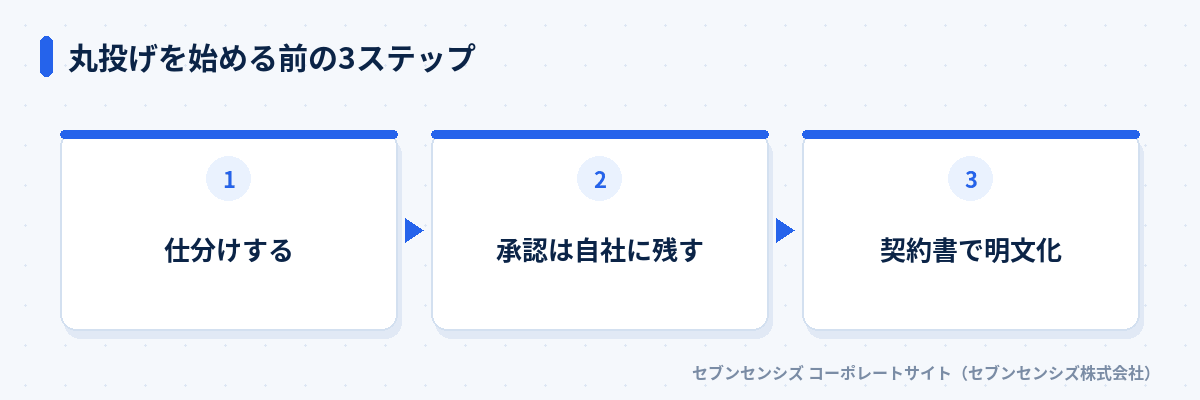 丸投げを始める前の3ステップ
第一に、現状の経理業務を一覧化し、丸投げできる業務とできない業務に仕分けます。業務を「入力・作成」「判断・承認」に分類すると、切り分けの基準がぶれにくくなります。
第二に、経費承認や支払いの意思決定など、自社に残すフローを社内で確認します。誰が最終承認者になるかを事前に決めておかないと、委託開始後に承認が滞る原因になります。曖昧なまま始めないことが肝心。
第三に、仕分けた結果を契約書の業務範囲欄に具体的な文言で明記します。「丸投げ」という表現だけで済ませず、対象業務を箇条書きで列挙することが、後々の解釈違いを防ぎます。
自社だけで仕分けの判断がつかない場合は、経理BPOの無料相談で範囲の切り分けを一緒に整理することもできます。あわせて、経理BPO導入の流れ|検討から本稼働まで6ステップを読んでおくと、契約後の引き継ぎでつまずきにくくなります。
個人事業主と中小企業で範囲は変わるか
個人事業主も同じ範囲で丸投げできますが、確定申告の最終確認だけは自身で行う必要があります。
近い論点を経理派遣の時給相場は1,600〜2,500円で扱っています。
法人と個人事業主で丸投げできる業務の種類自体は大きく変わりません。記帳や請求書発行、支払処理は同様に委託できます。違いが出るのは、確定申告書の最終内容を確認し、提出の意思決定をするのが事業主本人になる点です。
法人であれば代表者や経理責任者がこの役割を担いますが、個人事業主は自分自身が最終承認者になります。担当者が自分1人しかいないぶん、範囲を決めずに丸投げすると申告内容の誤りに気づけないまま提出してしまうリスクが法人より高くなります。
個人事業主向けの委託範囲や費用相場は、経理代行は個人事業主でも使える?費用相場と選び方3つの軸で詳しく解説しています。
Sansanが2024年3月に実施した経理担当者向けの人手不足に関する調査(請求書業務担当者1,000人対象)があります。この調査では、経理担当者の50.1%が人手不足を感じ、うち85.2%が「深刻」と回答しています。個人事業主やひとり経理の会社ほど、丸投げできる範囲を正確に把握する意味は大きいといえます。
よくある質問
経理は全部丸投げできますか?
記帳や請求書発行などの実務は丸投げできますが、最終承認や税務判断は自社に残す必要があります。
経理を丸投げできない業務にはどんなものがありますか?
最終承認・税務判断・資金繰りの意思決定・取引先との交渉方針の4つは自社に残すべき業務です。
個人事業主でも経理を丸投げできますか?
記帳や請求書発行は個人事業主でも丸投げできますが、確定申告の最終確認は自身で行う必要があります。
経理を丸投げすると偽装請負になりませんか?
委託先の担当者に直接指示を出すと偽装請負のおそれがあります。業務の完成責任は委託先に委ねてください。
丸投げを始める前に何を決めておくべきですか?
委託する業務と自社に残す業務の線引きを、契約書で具体的に明文化しておくことが重要です。
まとめ: 経理の丸投げは範囲を決めてから始める
経理の丸投げできる範囲は記帳・請求書発行・支払処理などの定型業務で、最終承認・税務判断・資金繰りの意思決定は自社に残すのが基本です。「丸投げ」という言葉だけで契約せず、委託業務を一覧化して契約書に明記してください。
範囲の仕分けが自社だけで難しい場合は、経理BPOの無料相談で一緒に整理することもできます。まずは現状の経理業務を洗い出すところから始めてください。
委託先の体制や自社の業務量は変わっていくため、契約後も範囲の見直しを続けることが欠かせません。経理の丸投げは、任せきりではなく、残す業務を決めることがすべての出発点。範囲を決めた上での丸投げなら、採用負担や属人化のリスクを減らしながら、経営判断に集中できる体制を作れます。