会計と経理の違いは、範囲の広さにあります。会計はお金の動きを記録し、報告する仕組み全体を指します。経理はその中で、社内の人が手を動かす実務を指す言葉です。
言葉の違いより困るのは、「会計は税理士に任せているから経理は要らない」という思い込みです。本記事では会計の3つの種類と経理の受け持ちを整理し、税理士に頼んでも社内に残る作業を示します。
この記事は、会計事務所と社内の経理の役割分担があいまいな中小企業の経営者・管理部門の責任者向けです。
※ 2026年10月時点の法令・実務にもとづく情報です。
この記事でわかること
- 会計と経理の言葉の範囲の違い
- 財務会計・管理会計・税務会計と経理の受け持ち
- 税理士に任せても社内に残る経理の作業
- 任せ方のNGと、外に出す範囲の決め方
会計は「仕組み全体」、経理は「社内の実務」
会計は記録から報告までの仕組みの名前で、経理はその仕組みを社内で回す仕事の名前です。同じお金の流れを、どの高さから見るかが違います。
会計という言葉は、決算書を作るルールや、税金を計算する考え方まで含みます。会計学・会計基準・会計事務所のように、制度や専門家の側でよく使われます。
経理は「経理部」「経理担当」のように、社内の部署や役割で使われます。請求書を出す、経費を精算する、仕訳を入れる、といった手を動かす作業が中心です。
会計とは、企業のお金の動きを記録し、決算書などの形で報告する仕組みの総称です。経理とは、その仕組みのうち社内で担う記帳・請求・支払・精算などの実務です。
経理の側には法律の裏付けがあります。会社法第432条は、株式会社に適時に正確な会計帳簿を作り、閉鎖から10年保存するよう求めています。帳簿を作る義務は、会社そのものにあるのです。
会計の3つの種類と、経理が受け持つ範囲
会計は財務会計・管理会計・税務会計の3つに分けられ、経理はその3つの土台となる記録を受け持ちます。目的と読み手がそれぞれ違います。
| 種類 |
目的 |
主な読み手 |
経理の受け持ち |
| 財務会計 |
決算書で業績を外へ報告する |
株主・金融機関・取引先 |
日々の記帳と月次の締め |
| 管理会計 |
部門別・商品別の損益で判断する |
社長・管理職 |
集計の元になる数字の区分 |
| 税務会計 |
法人税などの税額を計算する |
税務署 |
申告の元になる帳簿と証憑 |
どの会計も、経理が入れた仕訳の上に成り立っています。記録が遅れれば、報告も判断も申告も遅れます。
中小企業向けには、中小企業庁が「中小企業の会計に関する基本要領」を公表しています。上場企業ほど細かいルールは求められず、取引を漏れなく正しく記録することが軸になります。
管理会計まで手を広げたい場合の費用感は、管理会計まで頼む経理BPOの料金で整理しています。
会計と経理を5項目で比べる
会計と経理は「範囲」「担い手」「扱うもの」「締切」「必要な資格」の5項目で違いが出ます。並べると、どこが社内の仕事か分かります。
| 比較項目 |
会計 |
経理 |
| 範囲 |
記録・報告・税額計算の仕組み全体 |
社内で起きる記帳・請求・支払・精算 |
| 主な担い手 |
会計事務所・税理士・公認会計士も関わる |
社内の担当者または委託先 |
| 扱うもの |
決算書・申告書・会計基準 |
証憑・帳簿・試算表 |
| 締切 |
決算と申告の期限 |
毎日・毎月の支払と締め |
| 必要な資格 |
申告書の作成は税理士の独占業務 |
資格は不要 |
見落とされやすいのが締切の違いです。法人税法第74条により、法人税の申告は事業年度終了の翌日から2か月以内が原則です。
経理の締切はもっと短い間隔で来ます。振込日・給与日・請求書の発行日が毎月あり、遅れると取引先や従業員に直接影響が出ます。
税理士に会計を任せても、社内に残る経理の作業は?
税理士が担うのは申告と税務の判断で、証憑の回収・請求・支払・入金確認は社内に残ります。ここを誰も持たないと、帳簿が締まりません。
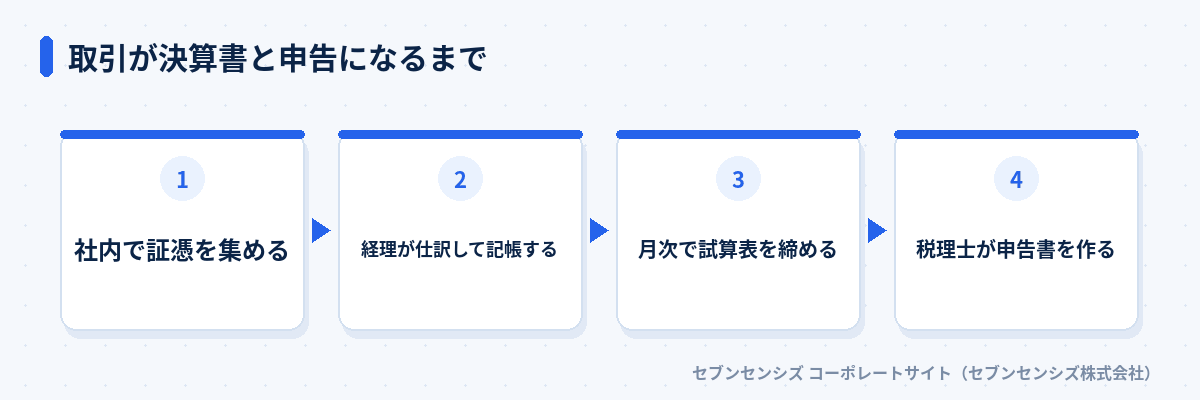
流れで見ると、税理士の出番は最後の申告の段です。取引が起きた日から、税理士が申告書を作るまでの手前の段は、社内の誰かが回す必要があります。
社内に残る作業は、次の4つです。
- 請求書の発行と入金の消し込み
- 領収書・請求書などの証憑の回収と保存
- 支払の準備と振込の実行
- 経費精算と給与の計算に使う資料の取りまとめ
証憑の保存は、紙だけの話ではありません。国税庁の電子帳簿保存法の案内にあるとおり、メールやWebで受け取った請求書は、電子データのまま保存する必要があります。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけてきました。申請の現場で話を聞くと、「会計は税理士の先生がやっている」と答える社長が目立ちました。
私たちが見てきた範囲では、そうした会社でも証憑の回収と入力は社長が夜にこなしていました。申告を頼むことと、経理を頼むことは別の契約だと気づいていない例です。
「会計は税理士任せ」で起きるNGと注意点
会計を丸ごと任せたつもりでも、経理の担い手を決めていないと、締めの遅れと証憑の欠けが起きます。よくある形を2つ挙げます。
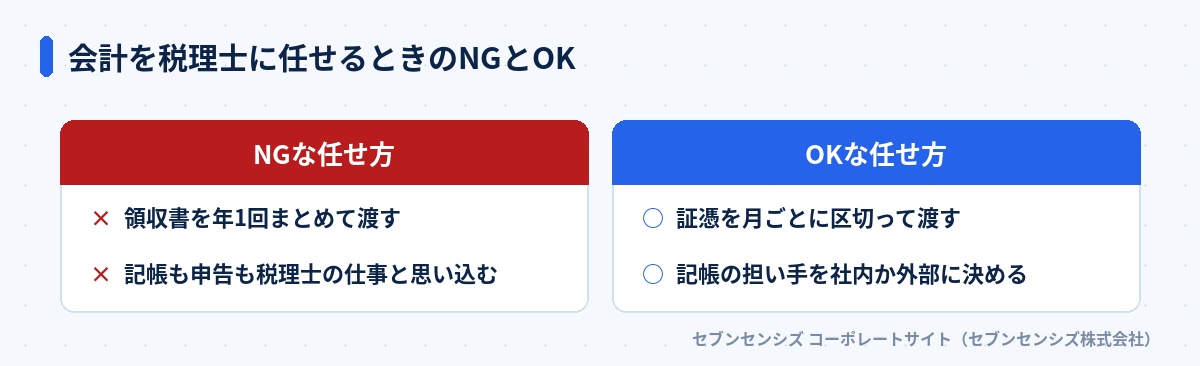
NG1: 領収書を年1回まとめて税理士に渡す
1年分の証憑を決算前にまとめて渡すと、月ごとの試算表が出ません。1年間、自社の利益を知らないまま経営することになります。
決算直前に未払いや二重計上が見つかると、修正に追われます。申告期限の2か月に作業が詰まり、税理士側の報酬が上がる原因にもなります。
NG2: 記帳も申告も税理士の仕事と思い込む
記帳を税理士に頼むこと自体は可能です。ただし契約が申告だけなら、入力は社内の仕事のまま残ります。
契約書で「記帳」「月次の締め」が誰の範囲かを確かめてください。記帳は資格の要らない作業なので、税理士以外の委託先にも頼めます。頼める範囲の線引きは、記帳代行と税理士法の関係で確かめられます。
経理のどの作業を先に軽くするかは、経理の現状分析(無料)からお問い合わせいただけます。ご相談だけでもかまいません。
経理の作業をどこまで外に出す?会社の状態で決める
判断は社内に残し、作業は取引量に合わせて外に出すのが、中小企業の現実的な分け方です。会社の状態で選び方が変わります。
| 会社の状態 |
経理の担い手 |
税理士の担い方 |
| 取引が月数十件・社長1人 |
社長+会計ソフトの自動連携 |
決算と申告だけ |
| 取引が月数百件・担当1人 |
担当者(作業の一部を外部へ) |
月次の確認と申告 |
| 担当が辞めた・締めが毎月遅れる |
経理BPOに作業ごと委託 |
申告と税務の相談 |
取引が月数十件で、入力が半日で終わるなら、外に出す費用の方が重くなります。まず銀行明細とカード明細の自動取り込みを試してください。
締めが翌月の半ばを過ぎるなら、記録の担い手を増やす時期です。当社の経理BPOを導入した10社では、月次決算の所要日数が中央値で15日から7日になりました(2024年4月〜2026年8月・当社の一次データ。個社差は大きいです)。
2023年1月〜2026年8月に契約した経理BPO10社のうち、2年以内の解約は1社でした(継続率90%)。ここからは私たちの見方です。続いている会社は、支払の承認だけを社長に残し、作業を丸ごと外に出していました。
一方で、支払の承認と資金の判断は外に出せません。外に出すのは作業、残すのは判断と線を引いてください。どこまで任せられるかは、経理の外注で丸投げできる範囲と残す4業務で確かめられます。
よくある質問
会計と経理の違いは何ですか?
会計はお金の動きを記録・報告する仕組み全体を指し、経理はその中で社内が担う記帳や支払などの実務を指します。
会計には何種類ありますか?
外部に報告する財務会計、社内の判断に使う管理会計、税金を計算する税務会計の3つに分けて説明されることが多いです。
税理士に会計を任せれば経理は要りませんか?
要ります。請求書の発行・証憑の回収・支払・入金確認は社内で起きる作業で、申告を頼んでも残ります。
記帳は税理士でなくても頼めますか?
頼めます。記帳代行は税理士の独占業務ではなく、申告書の作成や税務相談が税理士の独占業務にあたります。
経理の作業はどこまで外に出せますか?
記帳・請求書発行・支払準備・月次の締めまでは外に出せます。支払の承認や資金の判断は社内に残します。
まとめ: 会計を頼む前に、経理の担い手を決める
会計は仕組み全体、経理はその社内の実務です。税理士に申告を頼んでも、証憑を集めて帳簿を締める作業は社内に残ります。
今日できる一歩は、税理士との契約書を開き、「記帳」と「月次の締め」が誰の範囲か確かめることです。どちらも社内なのに担当者がいないなら、そこが外に出す候補です。
経理と並んで混同されやすい言葉は、経理と財務の違いと経理と会計士の違いで整理しています。