経理と会計士の違いは、社内で日々の取引を記録する人か、外部から決算書の正しさを保証する人かにあります。経理担当に必須の資格はありません。公認会計士は国家資格で、財務書類の監査が法律で独占業務と決められています。
中小企業が迷うのは、誰に何を頼めばよいかという点です。本記事では、経理・公認会計士・税理士の3者を5項目で比べます。そのうえで、会計士が要る場面と要らない場面の分岐を示します。
この記事は、経理の人手不足や依頼先選びに迷っている中小企業の経営者・管理部門の責任者向けです。
※ 2026年10月時点の法令にもとづく情報です。
この記事でわかること
- 経理と公認会計士の役割の違い
- 会計士と税理士の独占業務の線引き
- 3者を5項目で比べた一覧表
- 中小企業に会計士が要る3つの場面
- 頼み先を誤る3つの落とし穴
経理と会計士の違いは「中で記録する人」と「外で保証する人」
経理は社内で取引を記録する仕事、会計士は外部の立場で決算書を確かめる専門家です。同じ数字を扱いますが、立ち位置が正反対になります。
経理担当は会社の一員として、売上・仕入・経費を毎日帳簿に入力します。請求書の発行、支払の準備、給与の計算も多くの会社で経理の仕事です。
公認会計士は会社の外にいる第三者です。経理がまとめた決算書が正しいかを、独立した立場で調べて意見を出します。自分で帳簿をつける人ではありません。
公認会計士とは、財務書類の監査・証明を独占業務とする国家資格者です。公認会計士法第2条第1項に業務が定められ、資格のない人は報酬を得て監査を行えません。
身近な例えで言えば、経理は家計簿をつける人です。会計士は、その家計簿が正しいかを外から点検する人にあたります。点検する人が記録まで担うと、点検の意味がなくなります。
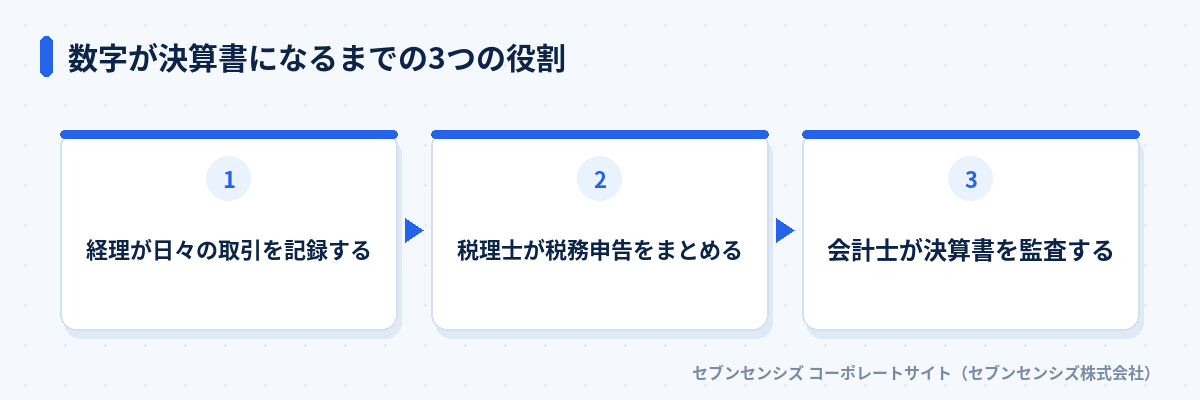
日々の取引を経理が記録し、税理士が税務申告をまとめ、会計士が決算書を監査する。この3段で役割が分かれています。
公認会計士とは?独占業務は監査で、税理士とは別の資格
公認会計士の独占業務は監査、税理士の独占業務は税務の3業務で、法律が別々です。混同されやすいので、根拠の条文から整理します。
公認会計士法第2条第1項は、財務書類の監査・証明を会計士の業務と定めています。第47条の2では、会計士・監査法人以外がこの業務を営むことを禁じています。
一方、税理士法第2条は、税務代理・税務書類の作成・税務相談を税理士の業務としています。第52条により、税理士でない人はこの3つを行えません。
ここで迷いやすいのが、会計士と税務の関係です。税理士法第3条により、公認会計士は税理士となる資格を持ちます。ただし税理士として登録しなければ、税務申告の代理はできません。
会計士=税金の専門家という理解は半分だけ正しい、というのが実態です。税務を頼むなら、相手が税理士登録をしているかを確かめてください。
注意: 無資格者への税務の依頼はNG
税理士でも税理士登録をした会計士でもない人に、申告書の作成を頼むと税理士法違反になります。経理担当が申告書の下書きを作るのは社内の作業なので問題ありません。
記帳代行と税理士の線引きは、記帳代行が税理士法違反になる3つの独占業務で詳しく扱っています。
経理・公認会計士・税理士を5項目で比べる
3者は「資格」「独占業務」「立ち位置」「日々の関わり方」「頼む場面」の5項目で違いが出ます。表にまとめると、誰に何を頼むかが見えてきます。
| 比較項目 |
経理担当 |
公認会計士 |
税理士 |
| 必要な資格 |
不要(簿記検定は任意) |
国家資格(公認会計士試験) |
国家資格(税理士試験など) |
| 独占業務 |
なし |
財務書類の監査・証明 |
税務代理・税務書類の作成・税務相談 |
| 立ち位置 |
社内の従業員 |
外部の第三者 |
外部の専門家(顧問) |
| 日々の関わり方 |
毎日の記帳・請求・支払 |
決算期の監査が中心 |
月次の確認と年1回の申告 |
| 頼む場面 |
社内の数字を回す |
監査が義務・上場を準備 |
法人税・消費税の申告 |
表のとおり、毎日手を動かすのは経理担当だけです。会計士も税理士も、経理がつけた帳簿を材料に仕事をします。
つまり帳簿が遅れれば、会計士も税理士も仕事を始められません。専門家と契約していても、記帳の担い手がいない状態は解消されないのです。
記帳を外に出すときの選び方は、記帳代行センターと税理士の違い5つで比べています。
中小企業に公認会計士は必要か?要るのは3つの場面
会計監査人の設置義務がなく、上場や金融機関の求めもなければ、会計士と契約しなくても回ります。多くの中小企業はこの状態に当てはまります。
会計士が必要になるのは、主に次の3つの場面です。
- 大会社にあたる場合: 会社法第328条により、資本金5億円以上または負債200億円以上の会社は会計監査人を置く義務があります
- 上場を準備している場合: 金融商品取引法第193条の2により、上場会社の財務書類は会計士か監査法人の監査を受けます。準備段階から監査が要ります
- 任意で監査を受ける場合: 出資者や取引先から、決算書の信頼性を示すよう求められたときです
会計監査人とは、会社法にもとづき決算書を監査する機関で、公認会計士か監査法人しか就けません。大会社には設置の義務があります。
3つのどれにも当てはまらない会社が会計士を探しているなら、困りごとは別のところにあるはずです。私たちが相談を受けると、多くは「記帳が遅れて決算が締まらない」という悩みでした。
それは会計士の仕事ではなく、経理の作業量の問題です。次の章で、困りごとから頼み先を決める分岐を整理します。
誰に何を頼む?困りごと別の判断の分岐
頼み先は、資格名ではなく「いま困っている作業」から逆算すると迷いません。4つの質問に順に答えてください。
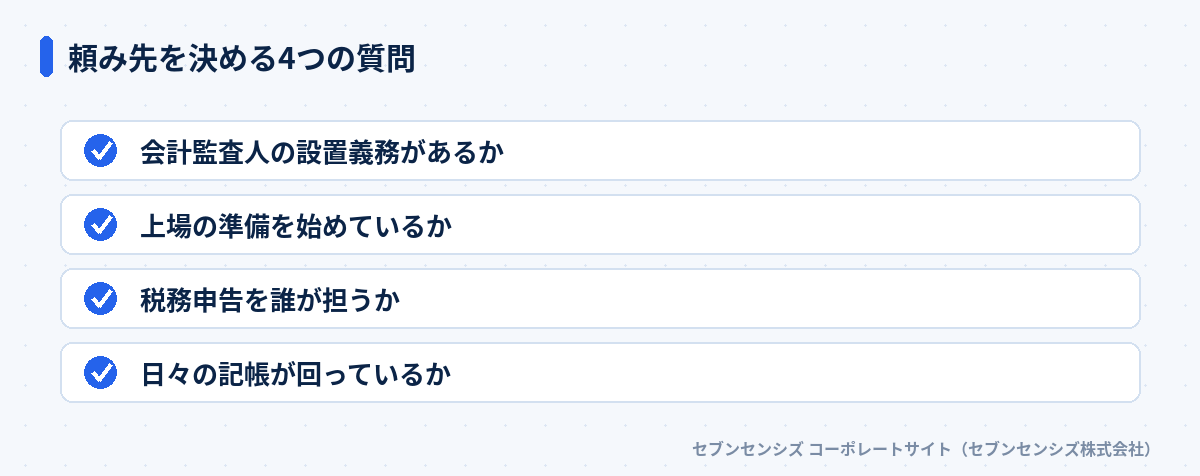
1つ目の質問は、会計監査人の設置義務があるかです。義務があるなら、会計士か監査法人との契約は必須です。この場合は迷う余地がありません。
2つ目は、上場の準備を始めているかです。始めているなら、会計士に加えて社内の経理体制の整備も要ります。監査に耐える帳簿は、記帳の担い手がいて初めて作れます。
3つ目は、税務申告を誰が担うかです。社内で申告書を作れないなら、税理士との顧問契約が相談先になります。会計士に頼む場合は、税理士登録の有無を確かめてください。
4つ目は、日々の記帳が回っているかです。回っていないなら、相談先は会計士でも税理士でもありません。社内で人を増やすか、経理代行・経理BPOに作業ごと出すかの選択になります。
| いまの困りごと |
相談先 |
頼まない方がよい相手 |
| 決算書の監査が義務になった |
公認会計士・監査法人 |
顧問税理士(監査は不可) |
| 法人税の申告書を作れない |
税理士 |
登録のない会計士・記帳代行 |
| 記帳や請求が月末に滞る |
経理代行・経理BPO |
監査を担う会計士 |
| 経理担当が辞めて引き継げない |
経理BPO・人材の採用 |
年1回だけ関わる専門家 |
人を雇うか外に出すかで迷うときは、経理の内製と外注を6つの軸で比べた記事も判断材料になります。
頼み先を誤る3つの落とし穴
頼み先選びの失敗は、資格の名前で選び、任せたい作業を確かめないことから起きます。よく見る3つを挙げます。
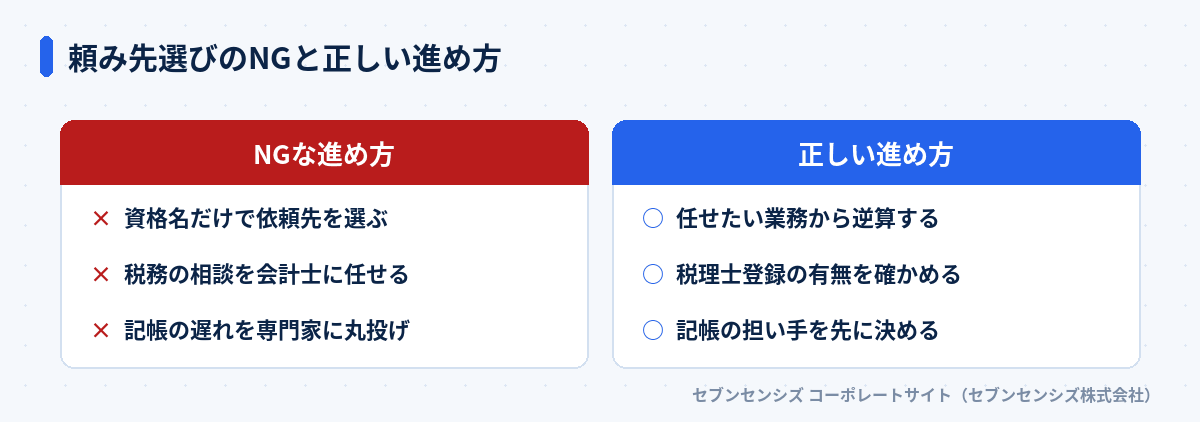
落とし穴1: 記帳の遅れを会計士に相談する
記帳が追いつかない悩みを、会計士への相談で解こうとするケースです。監査を担う会計士が、同じ会社の帳簿づけまで引き受けることは、独立性の決まりで制限されています。記録と点検を同じ人が行うと、点検の意味が失われるためです。
監査をしない会計士なら記帳の相談に乗れる場合もあります。それでも毎日の入力を担う体制は別に用意する必要があります。
落とし穴2: 税理士登録のない会計士に申告を頼む
「会計士なら税金も詳しいはず」と考えて、申告書の作成を頼む失敗です。前述のとおり、税理士登録がなければ申告の代理はできません。契約前に、日本税理士会連合会の税理士情報検索サイトで登録を確かめてください。
落とし穴3: 専門家と契約すれば経理が片づくと考える
顧問税理士と契約したのに、決算前に資料が集まらないケースです。私たちは補助金を使った会計ソフトの導入支援で、多くの中小企業の経理を見てきました。つまずく会社の多くは、専門家ではなく日々の入力の担い手が欠けていました。
税理士は月に1回、会計士は決算期に関わるのが一般的です。毎日の作業を担う人がいなければ、専門家は材料を受け取れません。
どこから手をつけるべきかの整理は、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
記帳が滞るときの相談先は会計士ではなく作業の担い手
記帳・請求・支払が滞っているなら、会計士ではなく経理の作業ごと外に出す経理BPOが合います。税理士や会計士とも併用できます。
経理BPOとは、記帳・請求・支払・給与計算などの経理業務を、手順ごと外部の専門会社へ委託する形態です。税務申告は顧問税理士が担い、作業は経理BPOが担う形で併用できます。
当社は2023年1月から2026年8月までに、経理BPOを10社以上へ導入してきました。
導入した10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短くなりました(2024年4月〜2026年8月・10社の中央値。個社差が大きい)。出典は当社の一次データ「経理BPO導入前後の月次決算の所要日数」です。
続けて使っていただけるかも確かめています。2023年1月〜2026年8月に契約した経理BPO10社のうち、2年以内に解約したのは1社でした(継続率90%)。
ここからは私たちの見立てです。締めが早くなった会社に共通していたのは、専門家を増やしたことではありません。請求書や領収書が月末にまとめて届く流れを、週ごとに分けたことでした。
向かない会社もあります。取引が月に数十件で、社長が自分で入力しても1日で終わるなら、外に出す費用の方が重くなります。この場合は会計ソフトの自動連携を先に試してください。
記帳代行と経理BPOのどちらが合うかは、記帳代行と経理BPOの違いを3つで比べた記事で判断できます。費用の目安は、税理士の記帳代行報酬相場と経理BPOの比較にまとめています。
よくある質問
経理と会計士の違いは何ですか?
経理は社内で日々の取引を記録する仕事で、会計士は外部から決算書が正しいかを監査する専門家です。
経理の仕事に資格は必要ですか?
経理担当に法律上の必須資格はありません。簿記検定は知識の目安で、持っていなくても働けます。
公認会計士に税務申告を頼めますか?
公認会計士は税理士となる資格を持ちますが、税理士として登録した人でなければ税務申告を頼めません。
中小企業に公認会計士は必要ですか?
会計監査人の設置義務がなく上場の予定もなければ、多くの中小企業は会計士と契約しなくても回ります。
会計士と税理士の違いは何ですか?
会計士の独占業務は財務書類の監査、税理士の独占業務は税務代理・税務書類の作成・税務相談です。
社内の経理が回らないときは誰に頼めばよいですか?
記帳や請求・支払の作業が滞っているなら、会計士ではなく経理代行や経理BPOが相談先になります。
まとめ: 頼み先は資格名ではなく「困っている作業」で決める
経理は社内で記録する仕事、会計士は外から決算書を保証する専門家です。税務の申告は、さらに別の資格である税理士の領域になります。
監査が義務なら会計士、申告に困っているなら税理士。記帳や請求が滞っているなら、経理の作業そのものを担う人を用意するのが近道です。
今日できる一歩は、先月の記帳がいつ終わったかを確かめることです。翌月10日を過ぎていたら、困りごとは専門家の不足ではなく作業量にあります。
作業量の切り出し方に迷ったら、経理BPOの無料相談で、外に出せる業務から一緒に整理できます。