月次決算と四半期決算の違いは、誰のために・何の義務で締めるかです。月次決算は毎月の数字を社内の経営判断に使う任意の仮決算です。四半期決算は、上場会社が3か月ごとに投資家へ業績を開示するための決算です。非上場の中小企業に四半期決算の義務はありません。
そのため、中小企業がまず整えるべきは月次決算です。四半期の数字は、3か月分の月次決算を足し合わせて作るものだからです。本記事では、両者の違いを表で整理したうえで、自社で四半期の締めまで要るかを判断する基準を示します。
この記事は、月次決算と四半期決算の違いが分からず、自社にどこまで必要かを決めたい中小企業の経営者・経理責任者向けです。
※ 2026年10月時点の情報です。開示制度は改正されることがあるため、上場準備中の方は主幹事証券や監査法人にもご確認ください。
この記事でわかること
- 月次決算・四半期決算・本決算の違い(一覧表)
- 2024年の四半期報告書廃止で何が変わったか
- 中小企業に四半期の締めが要るかの判断基準
- 月次決算が締まらないときの選択肢
月次決算と四半期決算は何が違う?
月次決算は毎月の社内向け決算、四半期決算は3か月ごとの投資家向け決算で、目的と義務が違います。
四半期決算とは、事業年度を3か月ずつ4つに区切り、区切りごとに業績を締めて開示する決算です。日本では主に上場会社が、証券取引所の規則にもとづいて行います。
月次決算は、1か月分の取引を締めて試算表を作る社内の決算です。法律上の義務は無く、作るかどうかは会社が決めます。基本の進め方は月次決算とは?初心者向けの基本と進め方5ステップで解説しています。
| 項目 |
月次決算 |
四半期決算 |
本決算(年次決算) |
| 頻度 |
毎月 |
3か月ごと |
年1回 |
| 主な読み手 |
経営者・管理部門 |
投資家・証券取引所 |
税務署・株主・金融機関 |
| 義務 |
なし(任意) |
上場会社は取引所規則で開示 |
全法人にあり |
| 期限の目安 |
社内で決める |
四半期末から45日を過ぎたら状況を開示 |
法人税の申告は原則2か月以内 |
| 精度 |
概算を含む |
開示に耐える精度 |
確定値 |
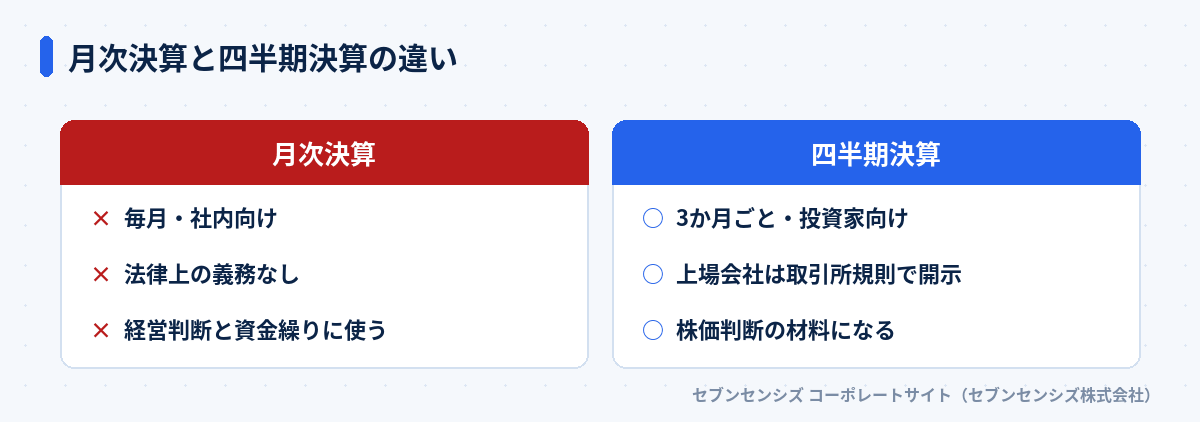 月次決算と四半期決算の違い
表のとおり、3つの決算は読み手が違います。読み手が違うので、求められる精度と期限も変わります。
四半期決算は誰に義務がある?
四半期決算を開示する義務があるのは上場会社で、根拠は2024年4月から証券取引所の規則に一本化されました。
金融商品取引法の改正で、四半期報告書は廃止されました。金融庁の公表資料のとおり、2024年4月1日以後に始まる四半期から、第1・第3四半期の開示は取引所の四半期決算短信に一本化されています。第2四半期は、法定の半期報告書に置き換わりました。
東京証券取引所の資料は、第1・第3四半期の短信を「決算の内容が定まり次第」開示するよう求めています。四半期末から45日を過ぎる場合は、その状況の開示が必要です。
半期報告書の期限は、上場会社で原則半期の経過後45日以内です。
非上場の会社は、どちらの対象にもなりません。四半期決算は「上場会社の開示ルール」であり、決算のやり方の種類ではないと捉えてください。
月次決算と四半期決算はどうつながる?
四半期の数字は3か月分の月次決算の積み上げなので、月次が締まっている会社ほど四半期も早く締まります。
上場会社でも、四半期決算は月次決算の上に乗っています。毎月の締めで残高照合と月割り計上を済ませておけば、四半期末に足すのは開示用の追加の確認だけです。
逆に、月次が締まらない会社が四半期だけ締めようとすると、3か月分の照合を一度に抱えます。差異の原因が3か月前の取引にあると、探す時間が一気に増えます。
月次決算の締めを早める手順は、月次決算の早期化とは?中小企業ができる5つの方法にまとめています。工程ごとの確認項目は月次決算早期化チェックリストが使えます。
中小企業に四半期の締めは要る?
非上場の中小企業は月次決算を優先し、上場準備や金融機関の求めがあるときだけ四半期の締めを足します。
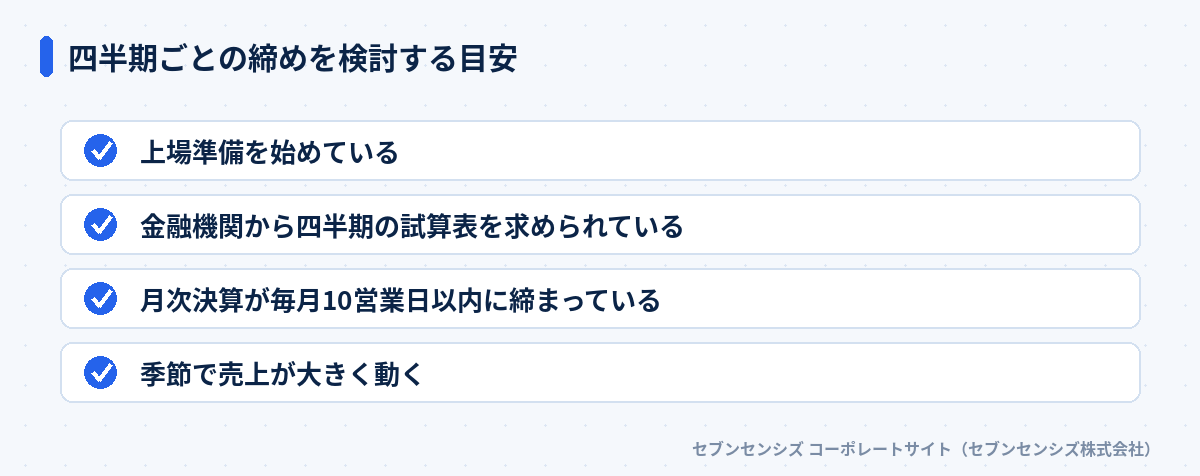
判断は次のとおりです。上場準備を始めた、または金融機関から四半期の試算表を求められているなら、四半期ごとに精度を上げた締めを足します。どちらにも当たらないなら、月次決算を毎月同じ日に締めることに集中してください。
 四半期ごとの締めを検討する目安
季節で売上が大きく動く業種も、3か月単位で前年と比べると傾向が読みやすくなります。この場合も、新しい締めを作るのではなく、月次の試算表を3か月分並べれば足ります。
月次決算が毎月10営業日以内に締まっていない段階では、四半期の締めを足すのは待つ判断が妥当です。締めの回数を増やすほど、遅れも増えるからです。
四半期の締めを先に始めたときの失敗例
月次決算が回らないまま四半期の締めだけを始めると、3か月分の照合が溜まり、結局どちらも遅れます。
私たちは補助金を使った会計ソフトの導入支援を手がけており、中小企業が経理のどこでつまずくかを申請の現場で見てきました。よく見るのは、金融機関に言われて四半期の試算表を急いで作るケースです。
起きることは決まっています。月次の照合が済んでいないため、四半期末に3か月分の通帳と請求書を突き合わせることになります。原因は、締めの単位を増やす前に、毎月の締めを固めていなかったことです。
注意: 四半期の締めを月次の代わりにするのはNG
3か月に1回の締めは、毎月の締めより楽になるわけではありません。照合の作業量は3か月分まとめて来ます。避けるには、まず月次決算の締め日を固定し、その積み上げで四半期の数字を出してください。
経理の担当が1人しかいない会社では、締めの回数を増やすこと自体が負担になります。締めの単位は、担当者の手が回る範囲で決めてください。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からお問い合わせいただけます。ご相談だけでもかまいません。
月次決算が締まらないときの選択肢
月次決算が毎月締まらない原因が人手なら、記帳から試算表までを外部に任せ、判断だけを社内に残す方法があります。
経理BPOは、証憑の回収・記帳・残高照合・試算表の作成を外部に任せる仕組みです。詳しくは経理BPOとは?メリット3つと費用相場で解説しています。
当社が2024年4月〜2026年8月に経理BPOを導入した10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短縮しました。個社差が大きい数字ですが、締めが早まれば四半期の数字も同じだけ早く出ます。
一方で、取引が月数件で、社長自身が毎月数字を見られている会社には外部委託は向きません。自社で回したほうが早く、費用もかかりません。委託を決める前の確認項目は月次決算の経理BPO契約前に確認すべき5つのことにまとめています。
よくある質問
月次決算と四半期決算の一番の違いは何ですか?
月次決算は社内の経営判断のための任意の決算で、四半期決算は上場会社が投資家に開示する決算です。
非上場の中小企業でも四半期決算は必要ですか?
法律上の義務はありません。上場準備や金融機関の求めがある場合に、四半期の締めを検討します。
月次決算ができていないまま四半期決算だけ始めてもよいですか?
先に月次を固めてください。四半期の数字は3か月分の月次の積み上げなので、月次が締まらないと精度も出ません。
月次決算を外部に任せると、何をしてもらえますか?
証憑の回収・記帳・残高照合・試算表の作成を任せ、承認と経営判断は社内に残す分担が一般的です。
経理BPOを使うと月次決算はどのくらい早く締まりますか?
当社が導入した10社では、締まるまでの日数が中央値で15日から7日に縮みました。個社差は大きいです。
外部委託が向かないのはどんな会社ですか?
取引が月数件と少なく、社長自身が数字を毎月見られている会社は、自社で回したほうが早く済みます。
まとめ: 中小企業は月次決算を固めてから四半期を考える
月次決算と四半期決算の違いは、社内の判断のための任意の決算か、上場会社の開示のための決算かです。非上場の中小企業に四半期決算の義務はなく、優先すべきは月次決算です。
上場準備や金融機関の求めがある会社だけ、月次の積み上げで四半期の締めを足してください。今日できる一歩は、今月の月次決算を「翌月何営業日目に締めるか」を決め、社内に伝えることです。
経理実務・法対応の比較表を見る / テーマ「月次決算」の記事をまとめて見る