月次決算早期化のチェックリストとは、証憑収集から試算表確定までの確認項目を、事前準備4項目・仕訳残高照合6項目・試算表確定5項目の計15項目に整理した一覧表のことです。項目を並べるだけでは機能せず、各項目に主担当者・副担当者・完了期限を書き込んで初めて、遅れの原因を特定できる道具になります。本記事では、3つの工程別チェックリスト、チェック漏れが起きやすいポイント、運用してもよくある3つの失敗、社内でチェックしきれない場合の判断基準まで、バックオフィス支援の実務を踏まえて解説します。
この記事は、月次決算のチェック項目が担当者の頭の中にしかなく、引き継ぎや繁忙期に確認漏れが起きやすいと感じている中小企業の経営者・管理部門責任者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 月次決算早期化チェックリストの全体像
- 工程別15項目の具体的な確認内容
- チェック漏れが起きやすいポイントと対策
- 社内でチェックしきれない場合の判断基準
月次決算早期化チェックリストとは?使う工程は3つ
月次決算早期化チェックリストとは、証憑収集から試算表確定までの確認項目を、工程ごとに一覧化した表のことです。
実際の進め方は月次決算とは?初心者向けの基本と進め方5ステップでも扱っています。
月次決算早期化チェックリストとは、事前準備・仕訳残高照合・試算表確定という3つの工程に沿って確認項目を並べ、各項目に担当者と期限を添えた一覧表を指します。項目を並べるだけの表と違い、「誰が」「いつまでに」を明記する点が、確認漏れを防ぐ実務上の分かれ目になります。
クラウド会計ソフトが公開する実務ガイドによると、チェックリストは資料収集→仕訳入力・残高確認→試算表作成→分析・報告という業務フロー順に項目を並べるのが原則とされています。税理士事務所が公開する早期化ガイドでも、この順序を崩さずに翌月5営業日前後で試算表を確定させる企業の実践例が紹介されています。
私たちが中小企業の経理体制づくりを支援する中でも、チェックリストがあるのに早期化が進まない企業の多くは、この並び順が業務の実態とずれているか、担当者欄が空欄のまま運用されているケースでした。
チェックリストを使う前に整える4つの前提条件
チェックリストは項目を書くだけでは機能せず、締切の統一・依頼ルール・担当者の割り当てという前提を先に整える必要があります。
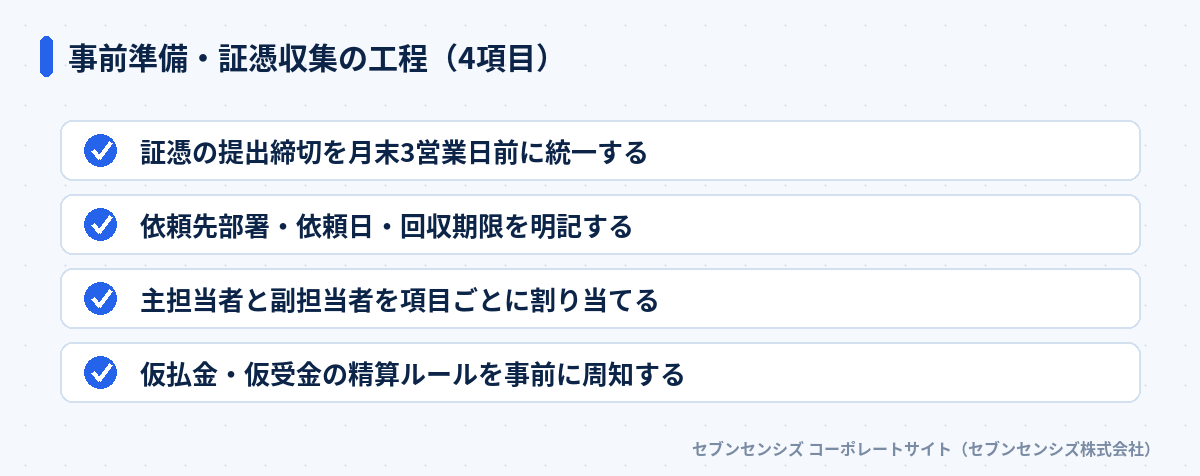 事前準備・証憑収集の工程(4項目)
第一に、証憑の提出締切を月末3営業日前に統一します。部署ごとに締切がばらばらだと、チェックリストの「回収期限」欄自体が機能しません。
第二に、依頼先部署・依頼日・回収期限を項目ごとに明記します。「経理部が催促する」ではなく「誰が」「いつ」依頼したかを記録することで、遅延している部署を特定できます。
第三に、主担当者と副担当者を項目ごとに割り当てます。私も、担当者が1人しかいないチェックリストが、その人の休みで丸ごと止まる企業をいくつも見てきました。
第四に、仮払金・仮受金の精算ルールを事前に周知します。交通費などの仮払いを月末にまとめて精算しようとすると、チェック項目自体が膨らみ、確認漏れの原因になります。
この4項目は、どれか1つが欠けても機能しません。締切だけ決めて担当者を割り当てなければ、催促する人がいないまま期限が過ぎていきます。逆に担当者だけ決めて締切を統一しなければ、部署ごとにばらばらのタイミングで証憑が集まり、確認作業がその都度発生します。前提条件は4項目セットで整えることが、以降の工程を回すための土台。土台が崩れたままでは、どれだけ精緻なチェックリストを作っても機能しません。
チェックリスト①仕訳・残高照合の工程(6項目)
仕訳・残高照合の工程では、現金預金・売掛買掛・棚卸資産・経過勘定・引当金・減価償却費の6項目を確認します。
関連する内容として売掛金管理の方法とは?も公開しています。
実際の進め方は請求書チェックの効率化で整理しています。
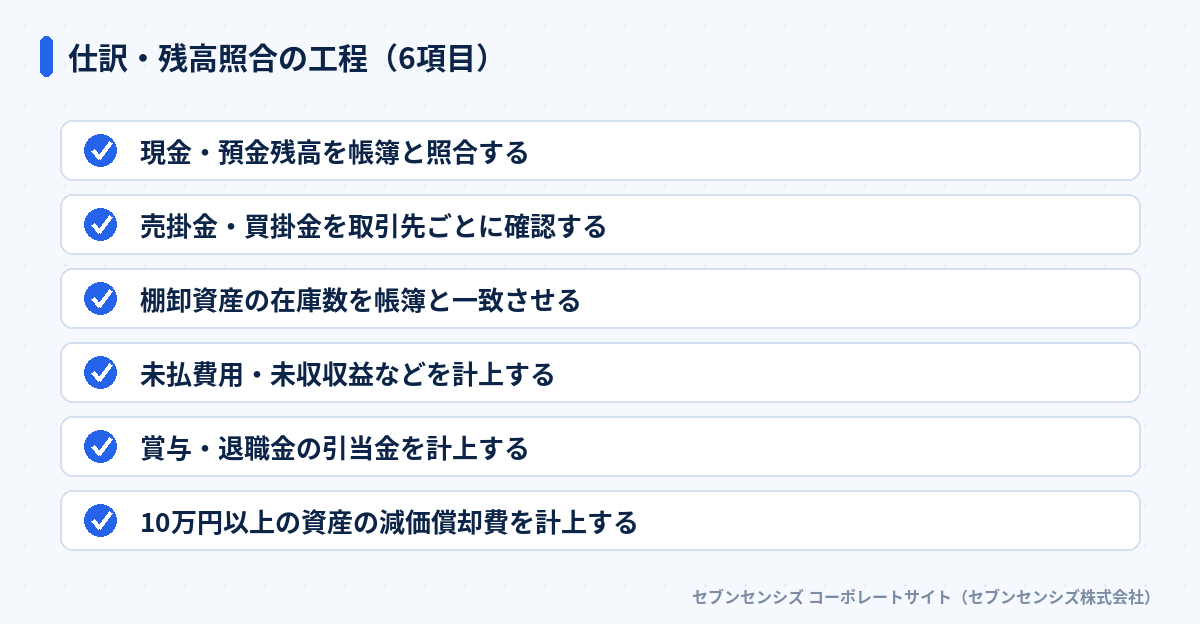 仕訳・残高照合の工程(6項目)
現金・預金残高は、通帳やネットバンキングの残高と帳簿を突合します。売掛金・買掛金は、合計額だけでなく取引先ごとの残高を確認しないと、相殺されて誤りが隠れることがあります。
棚卸資産は、実地棚卸の数量と帳簿上の在庫数を一致させます。未払費用・未収収益といった経過勘定は、当月に発生したのに支払い・入金が翌月になる取引を計上する項目です。
賞与・退職金の引当金は、将来の支払いに備えて当月分を計上します。会計クラウドサービスが公開する決算早期化の解説記事では、取得価額10万円以上の資産を対象に、減価償却費を月割りで計上する項目がチェックリストに挙げられています。この基準を知らずに年度末だけまとめて計上している企業も、実務ではまだ珍しくありません。
6項目のうち、現金預金と売掛買掛金は毎月必ず変動するため確認漏れに気づきやすいものです。一方で経過勘定と引当金は、計上を忘れても試算表の見た目は崩れないため、チェックリストに項目として明記していないと見落とされがちです。
私たちが経理体制の相談を受ける際も、この2項目が空欄のまま数か月運用されていたケースを何度か目にしてきました。取引件数が少ない企業ほど、この見落としに数か月気づかないまま決算期を迎えることもあります。
チェックリスト②試算表確定・報告の工程(5項目)
試算表確定・報告の工程では、年間支払費用の月割・課税区分・貸借対照表の整合性・前年同期比較という5項目を確認します。
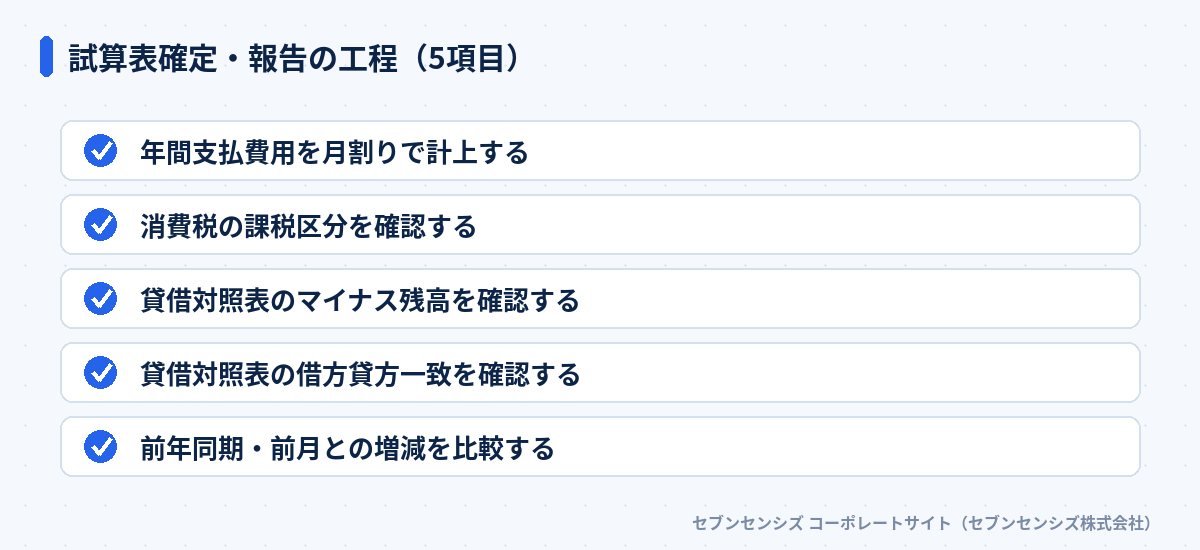 試算表確定・報告の工程(5項目)
保険料や固定資産税といった年間支払費用は、12分割して月次に配分します。まとめて計上すると、その月だけ利益が大きくぶれ、経営判断を誤らせる原因になります。
消費税の課税区分は、取引ごとに区分が正しく設定されているかを確認します。区分の誤りは、月次の段階では気づきにくく、年次決算でまとめて修正が発生しがちです。
貸借対照表は、マイナス残高がないか、借方・貸方の合計金額が一致しているかを確認します。この2項目が崩れている試算表は、他の項目がどれだけ正確でも数字の信頼性を失います。
最後に、前年同期・前月との増減を比較し、大きな変動があれば理由を添えて経営層へ報告します。金額の変動そのものより、変動の理由を説明できるかどうかが経営層の信頼につながります。「なぜ増えたか分からない」という報告が続くと、せっかく早く数字が出ても、会議での議論が深まりません。
工程別チェック漏れが起きやすいポイントと対策
工程別に見ると、証憑収集は締切前倒しで、仕訳残高照合は担当者の分散で、試算表確定は比較の習慣化でチェック漏れを防げます。
| 工程 |
チェック漏れが起きやすい理由 |
対策 |
| 事前準備・証憑収集 |
部署ごとの締切がばらばら |
締切を月末3営業日前に統一する |
| 仕訳・残高照合 |
特定の担当者しか手順を知らない |
主担当・副担当を項目ごとに決める |
| 試算表確定・報告 |
前月・前年との比較を省略する |
増減比較を毎月のルーティンにする |
この表からも分かるとおり、チェック漏れの原因は工程ごとに異なり、対策も一律ではありません。全工程を一人の担当者がまとめて見ようとすると、結局どこかの工程で確認が甘くなります。
工程ごとに対策を分けて考えると、チェックリストの改善も進めやすくなります。証憑収集で漏れが多い月は締切の周知方法を見直します。
試算表確定で比較を忘れがちな月は、報告フォーマットに前月比の欄をあらかじめ用意しておく、といった具合です。表全体を一度に完璧にしようとせず、漏れが出た工程から順に手を入れるほうが、結果的に運用が定着しやすくなります。完璧な表より、直し続けられる表。
チェックリストを運用してもよくある3つの失敗
チェックリストを作っただけで満足したり、担当者欄を空欄のまま運用したりすると、確認漏れは減りません。
注意: 作って終わりはNG
チェックリストを一度作って配布しただけで運用を止めると、業務内容が変わっても項目が更新されず、実態と合わない表がそのまま使われ続けます。形だけのチェックが習慣化すると、確認したつもりで見落としが増えます。
第一の失敗は、担当者欄を空欄のまま運用することです。誰が確認するかが決まっていない項目は、結局誰も確認しないまま次の月を迎えます。
第二の失敗は、チェックした事実だけを記録し、気づいた問題を書き残さないことです。チェック欄に✓を入れるだけでは、翌月同じ確認漏れが起きたときに原因を追えません。気づいた点をメモ欄に残す運用にすると、同じ工程で繰り返す失敗が減っていきます。
第三の失敗は、業務量が増えても項目数を見直さないことです。取引先や部署が増えれば、確認すべき項目も増えます。四半期に一度は項目そのものを棚卸しし、実態に合わせて更新する場を設けてください。
3つの失敗はいずれも、チェックリストを「作った時点」で満足してしまうことが共通の原因です。運用を始めてからのほうが、実は改善すべき点が多く見つかります。最初の数か月は項目と実態のズレを毎月確認し、必要な修正をすぐ反映するくらいの姿勢で臨むと、半年後には自社の業務に合った形へと自然に育っていきます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
チェックリストを回すコツと社内でこなせない場合の判断基準
チェック項目の担当者を固定できない、あるいは確認作業に割ける時間が不足している場合は、外部に一部を任せる選択肢もあります。
15項目のチェックリストを毎月確実に回すには、担当者が業務として時間を確保できることが前提です。経理担当者が1人しかいない、あるいは他業務と兼任している体制では、確認だけで手一杯になり、原因分析までたどり着けません。
属人化した確認作業を複数人で分担する体制づくりは、経理の属人化を解消する5つの方法でも詳しく取り上げています。
仕訳入力そのものを自動化してチェック項目を減らす方法は、仕訳の自動化方法とは?中小企業ができる4つのステップを参照してください。
判断や確認作業も含めて外部に任せたい場合は、記帳から試算表作成までを一括で委託できる経理BPOが選択肢になります。委託先の体制や費用相場は経理BPOとは?メリット3つと費用相場をわかりやすく解説で解説しています。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。
チェックリストの項目そのものより、それを毎月回し続ける体制づくりに悩む企業が多いというのが実感です。項目を渡すだけで運用が定着した企業を、私はまだ見たことがありません。表を渡した後の伴走こそが、早期化を成功させる分かれ目という結論です。
月次決算の早期化そのものの進め方は、月次決算の早期化とは?中小企業ができる5つの方法でも解説しています。
あわせて確認すると、チェックリストと早期化の全体像がつながります。チェックリストは早期化の手段の一つであり、両方を組み合わせて初めて締めまでの日数が安定して縮まります。
よくある質問
月次決算早期化のチェックリストとは何ですか?
証憑収集から試算表確定までの確認項目を、工程別・担当者別に一覧化した表です。
チェックリストは何項目くらい用意すればよいですか?
事前準備4項目、仕訳残高照合6項目、試算表確定5項目の計15項目が目安です。
チェックリストの項目はどんな順番で並べますか?
資料収集、仕訳入力・残高確認、試算表作成、分析・報告の業務フロー順です。
減価償却費はどの資産から計上が必要ですか?
一般的に取得価額10万円以上の資産が、月割り計上の対象になります。
チェックリストを運用しても早期化が進まないのはなぜですか?
担当者や期限を書かず、確認だけで終わらせている運用が主な原因です。
社内でチェックしきれない場合はどうすればよいですか?
記帳から試算表作成までを任せられる経理BPOへの外注も選択肢です。
まとめ: チェックリストは「担当者と期限」を書いて初めて機能する
月次決算早期化のチェックリストは、項目を並べることよりも、各項目に担当者と期限を書き込み、毎月同じ運用を続けられるかどうかで効果が決まります。事前準備4項目、仕訳残高照合6項目、試算表確定5項目の計15項目を、自社の業務フローに合わせて調整してください。
担当者を固定できない、確認作業まで含めて任せたいという場合は、経理BPOの無料相談でチェックリストの運用体制ごと見直すこともできます。まずは自社のチェックリストのうち、担当者欄が空欄になっている項目がないかを確認するところから始めてください。