月次決算と年次決算の違いは、誰のために締めるかと、数字をどこまで確定させるかです。月次決算は毎月の数字を社内の経営判断に使う任意の仮決算です。年次決算は、税務申告と株主への報告のために年1回締める確定決算で、法人には申告の義務があります。
年次決算でしか行わない作業は5つに絞れます。この5つの一部を毎月に分けておくと、決算月の負担は目に見えて減ります。本記事では違いを表で整理したうえで、何を月次に前倒しできるかを示します。
この記事は、月次決算と年次決算の違いを整理し、決算月の作業を減らしたい中小企業の経営者・経理責任者向けです。
※ 2026年10月時点の情報です。申告期限は法人税法の条文で確認しています。
この記事でわかること
- 月次決算と年次決算の違い(一覧表)
- 年次決算にだけ残る5つの作業
- 月次決算に前倒しできる作業
- 年次決算の期限と、社内に残す範囲の決め方
月次決算と年次決算は何が違う?
月次決算は毎月の社内向けの仮決算、年次決算は年1回の社外向けの確定決算で、目的と義務が違います。
年次決算とは、事業年度の終わりに1年分の取引を確定させ、決算書と税務申告書を作る決算です。本決算・期末決算とも呼ばれます。
月次決算の基本は月次決算とは?初心者向けの基本と進め方5ステップで解説しています。ここでは、2つの決算で何が変わるかに絞ります。
| 項目 |
月次決算 |
年次決算 |
| 頻度 |
毎月 |
年1回 |
| 主な読み手 |
経営者・管理部門 |
税務署・株主・金融機関 |
| 義務 |
なし(任意) |
あり(法人税の申告) |
| 数字の精度 |
概算を含む |
確定値 |
| 期限 |
社内で決める |
申告は原則2か月以内 |
| 作るもの |
試算表 |
決算書・税務申告書 |
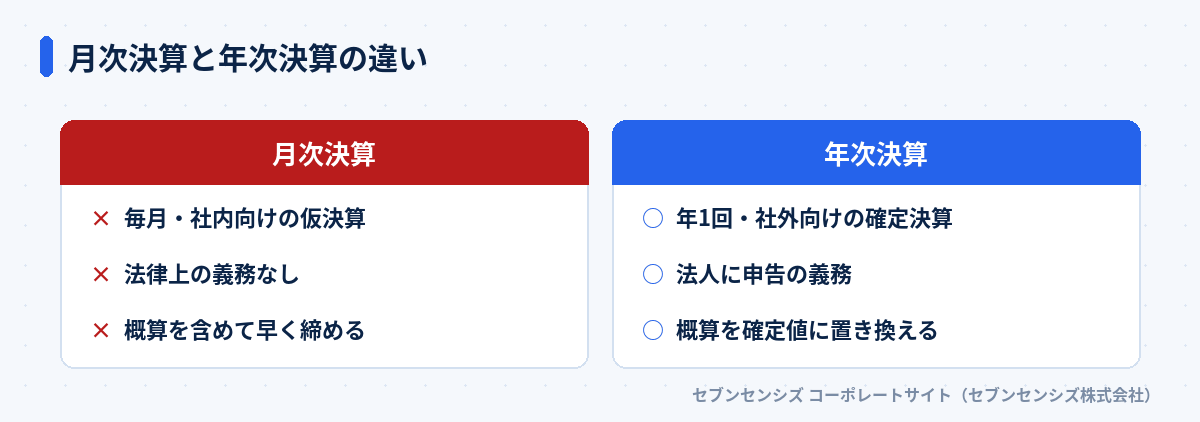 月次決算と年次決算の違い
いちばん大きな差は「概算を許すかどうか」です。月次決算は早さを優先し、見込みの数字で締めて構いません。年次決算は、その見込みをすべて確定値に置き換えます。
年次決算にだけある5つの作業
年次決算では、実地棚卸・減価償却・引当金・税金の計算・計算書類の承認という5つの作業が月次決算に加わります。
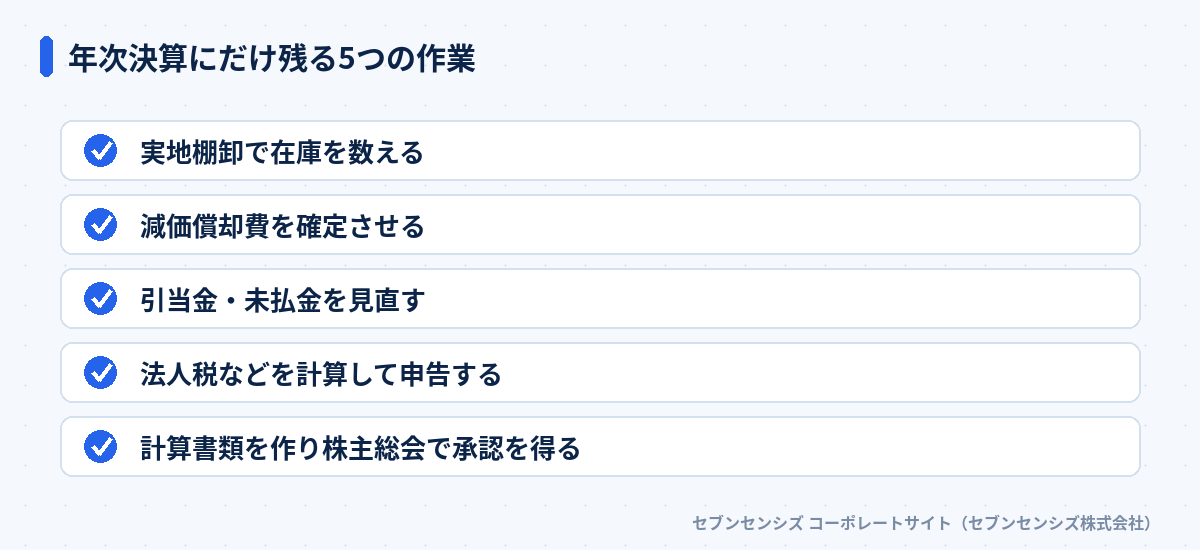 年次決算にだけ残る5つの作業
1つ目は実地棚卸です。期末の在庫を実際に数え、帳簿の在庫と合わせます。月次では帳簿上の数字や概算で済ませる会社が多い作業です。
2つ目は減価償却費の確定です。年の途中で買った設備や売った設備を反映し、1年分の金額を確定させます。
3つ目は引当金と未払金の見直しです。賞与や貸倒れに備える金額を、期末の状況で計算し直します。
4つ目は法人税・住民税・事業税・消費税の計算と申告です。1年分の税金を確定させる計算は年次決算の作業で、月次の試算表には通常、未払の税金が入っていません。
5つ目は計算書類の作成と株主総会での承認です。会社法の第438条にもとづき、決算書を定時株主総会に出して承認を受けます。
月次決算で前倒しできる作業はどれ?
減価償却と賞与は12分の1ずつ毎月計上し、残高照合も毎月済ませれば、年次に残る作業は確定の確認だけになります。
前倒しの考え方は単純です。1年分の金額が見込めるものは、毎月12分の1ずつ計上します。減価償却費・賞与・固定資産税などが当てはまります。こうしておくと、月次の利益が実態に近づき、決算月に利益が急に減る事態も避けられます。
残高照合も毎月の作業にします。通帳・売掛金・買掛金の残高を毎月合わせておけば、期末に照合するのは最後の1か月分だけです。
棚卸は、在庫が多い会社なら四半期に1回の簡易な棚卸を入れる方法があります。在庫が少ない会社は、期末の実地棚卸だけで足ります。
締めを早める手順は月次決算の早期化とは?中小企業ができる5つの方法にまとめています。工程ごとの確認項目は月次決算早期化チェックリストが使えます。
年次決算の期限はいつまで?
法人税の確定申告は、事業年度終了の日の翌日から原則2か月以内で、条件を満たせば1か月の延長があります。
法人税法の第74条は、確定申告書を事業年度終了の日の翌日から2か月以内に出すよう定めています。3月決算の会社なら、5月末が期限です。
第75条の2は、定款の定めなどで2か月以内に定時総会が開かれない会社に、申請による延長を認めています。延長は原則1か月です。ただし延長は、税務署長への申請が前提です。
期限が決まっている以上、決算月に1年分の照合を抱えるのは危険です。2か月のうち、税理士が申告書を作る時間も見込まなければなりません。
月次を飛ばして年次だけ締めたときの失敗例
月次決算を省いて年次だけ締めると、1年分の差異の原因探しが決算月に集中し、申告期限に追われます。
当社は補助金を使った会計ソフトの導入支援を手がけており、中小企業が経理のどこでつまずくかを申請の現場で見てきました。よく見るのは、記帳を税理士に年1回まとめて渡している会社です。
起きることは決まっています。通帳と帳簿の残高が合わず、原因が半年以上前の取引にあることが決算月に分かります。原因は、毎月の残高照合をしていなかったことです。
注意: 年次決算を「1年分の月次」として扱うのはNG
決算月に12か月分をまとめて締めると、照合の作業も12か月分まとめて来ます。差異の原因が古いほど、探す時間は長くなります。避けるには、まず毎月の残高照合だけでも始めてください。
試算表がまだ無い段階なら、最初は通帳の残高照合だけを毎月行えば十分です。次に売掛金、その次に減価償却の月割りと、1つずつ足してください。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からお問い合わせいただけます。ご相談だけでもかまいません。
年次決算のどこまでを社内でやるか
記帳から試算表までは社内か経理BPOで回し、税務申告書の作成は税理士に任せる分担が一般的です。
判断の分かれ目は、毎月の締めが回っているかです。月次決算が毎月決まった日に締まっているなら、年次決算は税理士との連携だけで回ります。締まっていない原因が人手なら、記帳から試算表までを外部に任せる方法があります。
経理BPOは、証憑の回収・記帳・残高照合・試算表の作成を外部に任せる仕組みです。詳しくは経理BPOとは?メリット3つと費用相場で解説しています。
当社が2024年4月〜2026年8月に経理BPOを導入した10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短縮しました。個社差が大きい数字です。また、2023年1月〜2026年8月に契約した10社のうち、2年以内に解約したのは1社でした。
一方で、取引が月数件で、社長自身が毎月の数字を見られている会社には外部委託は向きません。自社と税理士だけで足ります。委託を決める前の確認項目は月次決算の経理BPO契約前に確認すべき5つのことにまとめています。
上場を目指す会社は、月次と年次の間に四半期の締めも加わります。違いは月次決算と四半期決算の違いは?で整理しています。
よくある質問
月次決算と年次決算の一番の違いは何ですか?
月次決算は社内の経営判断のための任意の仮決算で、年次決算は申告と株主への報告のための確定決算です。
月次決算をしていなくても年次決算はできますか?
できますが、1年分の照合が決算月に集中します。差異の原因探しに時間を取られ、申告期限が迫ります。
年次決算のどこまでを自社でできますか?
記帳・残高照合・棚卸・試算表までは自社でできます。税務申告書の作成は税理士に依頼するのが一般的です。
経理BPOに頼むと年次決算で何をしてもらえますか?
毎月の記帳・照合・試算表の作成を任せられ、決算月は税理士へ渡す資料までが整った状態になります。
経理BPOを使うと締めはどのくらい早くなりますか?
当社が導入した10社では、月次決算の締めが中央値で15日から7日に縮みました。個社差は大きいです。
外部委託が向かないのはどんな会社ですか?
取引が月数件と少なく、社長自身が毎月の数字を見られている会社は、自社と税理士だけで足ります。
まとめ: 年次決算の負担は月次決算で分ける
月次決算と年次決算の違いは、社内の判断のための仮決算か、申告と報告のための確定決算かです。年次にだけ残る作業は、棚卸・減価償却・引当金・税金・計算書類の承認の5つです。
減価償却や賞与を毎月12分の1ずつ計上し、残高照合を毎月済ませれば、決算月の作業は確定の確認に絞れます。今日できる一歩は、今月から通帳の残高照合を毎月の締めに入れることです。
経理実務・法対応の比較表を見る / テーマ「月次決算」の記事をまとめて見る