月次決算とは、毎月の取引を締めて試算表を作成し、経営状態をひと月ごとに把握する仕組みです。年に一度の本決算とは別に、毎月の数字を早いタイミングで確認することで、資金繰りの異常や利益の変化に早く気づけます。
本記事では、月次決算の基本的な意味、本決算との違い、初心者でも迷わない進め方の5ステップ、つまずきやすいポイントとその防ぎ方まで、これから月次決算を担当する方向けに解説します。実際に中小企業の経理業務の現場でよく見るつまずき方も交えて紹介します。
この記事は、月次決算という言葉は知っているが、何から手をつければよいか分からない経理担当者・中小企業の経営者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 月次決算の基本的な意味と本決算との違い
- 月次決算を行う3つの目的と始める前の準備
- 初心者でも迷わない進め方5ステップ
- つまずきやすいポイントと防ぎ方
月次決算とは?基本の結論
月次決算とは、毎月の取引を締めて試算表を作成し、経営状態を毎月確認する仕組みです。
あわせて経理のやり方とは?初心者向け5ステップもご覧ください。
経理業務全体の中で月次決算がどう位置づくかは、経理の属人化を解消する5つの方法|原因とリスクも解説でも触れています。
月次決算とは、1か月分の取引をもとに帳簿を締め、試算表を作成する社内向けの決算です。法律で義務づけられている本決算とは異なり、社内の経営判断のために自主的に行う点が特徴です。
中小企業庁が公表した「中小企業における会計の実態調査」によると、経理・財務の担当者が「1人」と回答した企業は58.2%にのぼります。担当者が1人しかいない会社ほど、月次決算のやり方を自己流で進めがちです。
私たちは補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。月次決算でつまずく会社の多くは、締切と判断基準が決まっていないまま作業を始めています。まずは月次決算と本決算の違いを整理するところから始めます。
月次決算と本決算(年次決算)の違い
月次決算は毎月の社内向け仮決算で、本決算は年1回の対外向け確定決算です。
| 項目 |
月次決算 |
本決算(年次決算) |
| 頻度 |
毎月 |
年1回 |
| 目的 |
経営判断・資金繰り把握 |
税務申告・株主への報告 |
| 法的義務 |
なし(社内の任意運用) |
あり |
| 対象 |
経営者・管理部門 |
税務署・株主・金融機関 |
月次決算は義務ではありませんが、毎月の数字を確認しないまま本決算を迎えると、想定外の着地に慌てることになります。月に一度の仮決算を積み重ねることで、本決算の作業量も分散させられます。
月次決算を「本決算の縮小版」と捉える会社もありますが、目的が異なる点には注意が必要です。本決算が確定申告のための最終報告であるのに対し、月次決算は経営判断のための途中経過という位置づけです。
進め方も違います。本決算は税理士が最終チェックを行うのが一般的ですが、月次決算は社内の担当者だけで完結させる会社が大半です。そのため、社内でルールを決めておかないと、担当者ごとに数字の精度がばらついてしまいます。月次決算の精度は、本決算の精度にもそのまま影響します。毎月の積み重ねが粗いままだと、決算月になって数字の見直しに時間を取られることになります。
月次決算を行う3つの目的
月次決算を行う目的は、経営判断のスピードアップ、資金繰りの早期把握、本決算の負担平準化の3つです。
第一に、経営判断のスピードアップです。毎月の試算表があれば、売上や利益の変化に対して、四半期や年度末を待たずに手を打てます。仕入コストが急に上がった月も、翌月の試算表を見れば早い段階で気づけます。
第二に、資金繰りの早期把握です。入出金のズレは月次決算で早めに見つけるほど、対応の選択肢が広がります。資金の余裕は、経営判断の余裕でもあります。融資の相談も、数字が古いままでは説得力を持ちません。
第三に、本決算の負担平準化です。毎月の仕訳を確定させておけば、決算月にまとめて処理する作業量が減ります。月次決算を積み重ねている会社ほど、本決算の作業が短期間で終わる傾向があります。
私たちが申請支援でお会いする経営者の中にも、本決算の数字を見て初めて業績の悪化に気づいたという方が少なくありません。月次決算を続けていれば、その変化にもっと早い段階で対応できたはずのケースです。
早期化そのものに取り組みたい場合は、月次決算の早期化とは?中小企業ができる5つの方法で具体的な手法を解説しています。
月次決算を始める前に準備しておきたい3つのこと
月次決算を始める前に、勘定科目一覧・証憑の提出ルール・試算表の共有先の3つを準備しておきます。
まず、勘定科目一覧を用意します。どの取引をどの科目に振り分けるかが決まっていないと、月をまたぐたびに判断がぶれてしまいます。過去の仕訳例を数件書き出しておくだけでも、判断基準の土台になります。
次に、証憑の提出ルールを決めます。誰が、いつまでに、どんな形式で証憑を提出するかを先に社内で合意しておくと、月末になって慌てて催促する事態を防げます。
最後に、試算表の共有先を決めます。試算表を作って終わりにせず、経営者や部門責任者に定期的に見てもらう場を先に決めておくと、月次決算が形だけの作業にならずに済みます。共有の場は月次会議でも、簡単な報告メールでも構いません。準備の段階でここまで決めておけば、初回から大きく崩れることはありません。
月次決算の基本的な進め方5ステップ
月次決算は、証憑集めから経営層への共有まで、5つのステップで進めます。
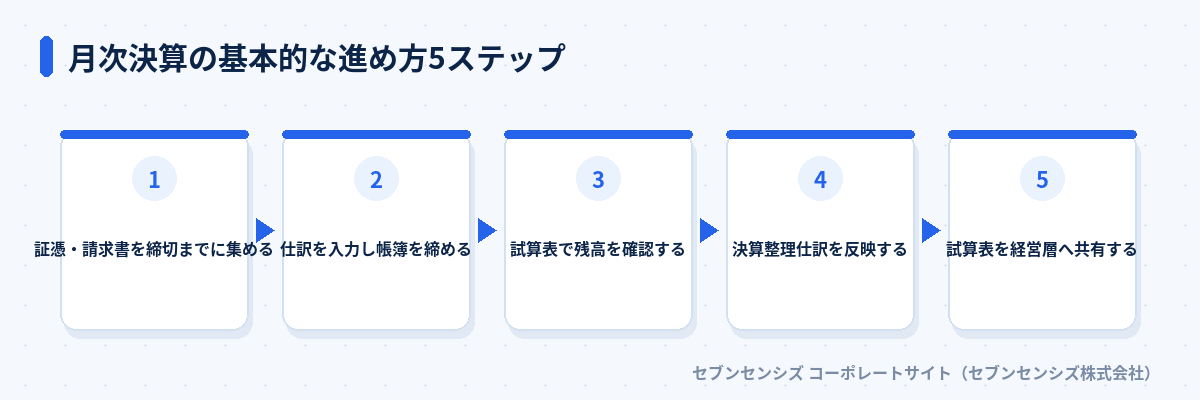 月次決算の基本的な進め方5ステップ
第一に、証憑・請求書を締切までに集めます。営業部門や現場からの提出が遅れると、以降の全工程が後ろ倒しになります。締切日を月初のカレンダーに固定し、毎月同じ日に依頼を出す運用にすると、周知の手間を減らせます。
第二に、仕訳を入力し帳簿を締めます。銀行明細やカード明細をもとに、勘定科目へ振り分けていきます。迷った取引は放置せず、その場で仮勘定に計上してメモを残しておくと、後の確認がスムーズになります。
第三に、試算表で残高を確認します。前月との差異が大きい科目があれば、入力ミスや計上漏れを疑ってください。数字だけでなく、増減の理由を一言メモしておくと後で振り返りやすくなります。
第四に、決算整理仕訳を反映します。減価償却費や引当金など、月割りで計上すべき仕訳をこの段階で入れます。初心者のうちは、月割り計上が必要な項目をあらかじめリスト化しておくと、入れ忘れを防ぎやすくなります。
第五に、試算表を経営層へ共有します。数字を作るだけで終わらせず、経営判断に使ってもらって初めて月次決算の目的が達成されます。作って終わりにしない。
初心者がつまずきやすい3つのポイント
初心者がつまずきやすいのは、締切の未周知、仕訳ルールの未統一、残高不一致の放置の3つです。
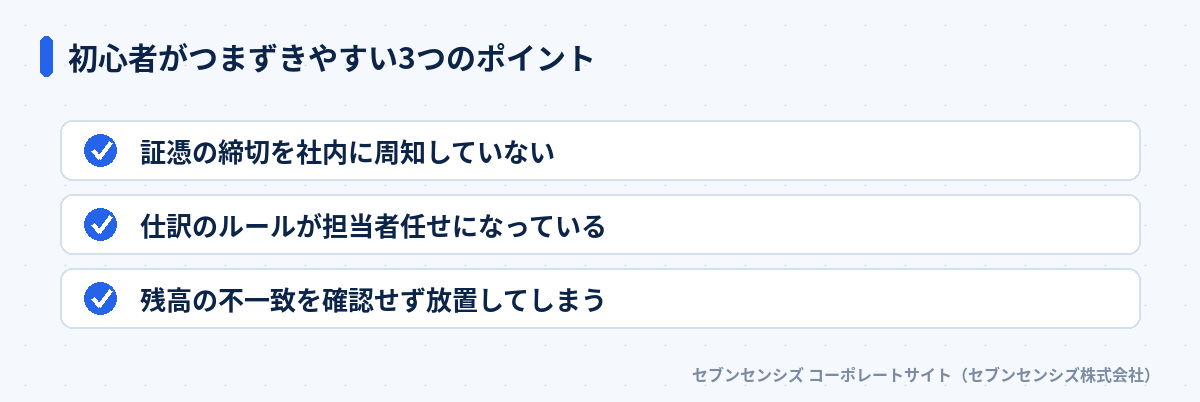 初心者がつまずきやすい3つのポイント
Sansan株式会社が2024年3月28日に公表した「経理の人手不足に関する実態調査」(経理担当者1,000名対象)があります。この調査では、経理の人手不足を感じている割合は50.1%、そのうち85.2%が「深刻」と回答しています。人手が足りない状態で月次決算を担当すると、締切の周知や判断基準の整備にまで手が回らないのが実情です。
第一に、証憑の締切を社内に周知していないケースです。営業や現場に締切を伝えていないと、月末を過ぎてから領収書が届くことが常態化します。
第二に、仕訳のルールが担当者任せになっているケースです。勘定科目の判断基準が文書化されていないと、担当者が変わるたびに数字の付け方が揺れてしまいます。
第三に、残高の不一致を確認せず放置してしまうケースです。数百円程度の小さな差異でも、原因を探らずに次月へ進むと、翌月・翌々月と差異が積み上がり、最終的に本決算の直前で大きな手戻りになることがあります。
注意: 差異を「後で確認」にするのはNG
試算表の残高が合わないまま次月に進むと、原因の特定がどんどん難しくなります。差異は発生した月のうちに確認してください。
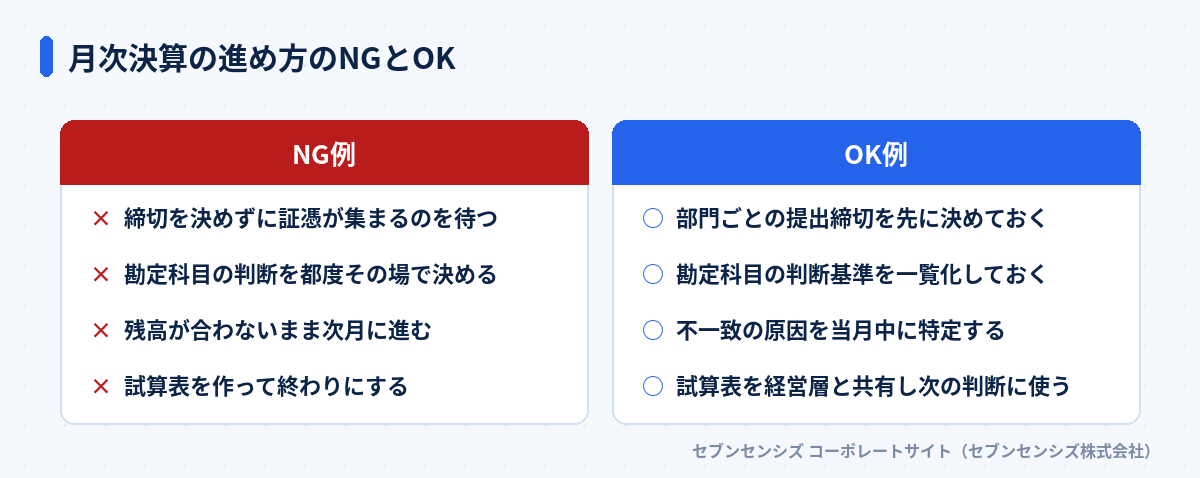 月次決算の進め方のNGとOK
ここまでの3つのつまずきは、いずれも「先に決めておけば防げるもの」です。NG例とOK例を見比べて、自社がどちらに近いかを確認してみてください。
月次決算にかかる期間の目安
月次決算にかかる期間の目安は、翌月10営業日前後で、早期化に取り組む企業は5〜6営業日を目指します。
| 段階 |
目安の日数 |
状態 |
| 初心者・自己流 |
翌月20営業日前後 |
締切・ルールが未整備 |
| 標準的な運用 |
翌月10営業日前後 |
締切とルールが決まっている |
| 早期化に成功 |
翌月5〜6営業日 |
工程の自動化・前倒しが進んでいる |
初心者のうちは翌月10営業日前後を最初の目標にすると無理がありません。期間を縮めること自体が目的化すると、確認作業が雑になり本末転倒になります。期間短縮のチェックリストは、月次決算早期化チェックリスト|工程別15項目で今日から使えるにまとめています。
日数だけを見て焦る必要はありません。翌月20営業日前後でも、締切とルールを整えれば翌月には短縮できるケースが多くあります。逆に、締切やルールを整えないまま日数だけを縮めようとすると、確認を飛ばした分だけ後から差異の原因を探る時間が増えます。段階を踏んで少しずつ縮めていくほうが、結果的に近道になります。
自社で回すか外注するかの判断基準
自社で回すか外注するかは、担当者の人数と繁忙期の対応余力で判断します。
矢野経済研究所が2025年11月26日に公表した「BPO市場に関する調査結果」によると、国内のBPO市場規模は2024年度で5兆786億5,000万円(前年度比4.0%増)まで拡大しています。月次決算を含む経理業務の一部を外部に任せる動きは、着実に広がっている段階です。
経理担当者が1人しかなく、退職や休職時に月次決算が止まってしまうリスクがある場合は、経理BPOへの外部委託が選択肢になります。経理BPOの基本的な仕組みは経理BPOとは?メリット3つと費用相場をわかりやすく解説で解説しています。
私たちが支援の相談を受ける中でも、「担当者が辞めたら月次決算が止まる」という不安を抱える経営者にたびたび出会います。属人化した状態のまま放置すると、月次決算そのものが継続できなくなるリスクがあります。
すべてを一度に外注する必要はありません。試算表作成の一部だけを委託し、判断や承認は社内に残すという分担も選べます。自社の体制で無理なく続けられるかどうかが、自社運用と外注を分ける最初の判断軸です。自社の状況に合う分担が分からない場合は、経理BPOの無料相談で一緒に整理することもできます。
よくある質問
月次決算とは何ですか?
毎月の取引を締めて試算表を作成し、経営状態をひと月ごとに把握する仕組みです。
月次決算と本決算は何が違いますか?
本決算は年1回の確定申告のための決算で、月次決算は毎月の経営判断のための仮決算です。
月次決算はどのくらいの期間で終えればよいですか?
目安は翌月10営業日以内で、早期化に取り組む企業は5〜6営業日を目指します。
月次決算を初めて担当する場合、何から始めればよいですか?
まず証憑の提出締切を社内で決め、仕訳の判断基準を一覧化することから始めます。
月次決算でよくある失敗は何ですか?
締切の未周知、仕訳ルールの未統一、残高不一致の放置の3つが代表的です。
月次決算を自社で回すのが難しい場合はどうすればよいですか?
属人化のリスクが高い場合は、経理BPOへの外部委託も選択肢になります。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: 月次決算はまず締切とルールを決めることから
月次決算は、証憑の締切と仕訳の判断基準さえ決まっていれば、初心者でも大きくつまずかずに進められます。本決算との違いを理解したうえで、まずは自社の証憑がいつ、どこから遅れやすいのかを洗い出してください。
最初から完璧な運用を目指す必要はありません。証憑の締切を決める、仕訳のルールを一覧化する、試算表を経営層に共有する。この3つだけでも、初心者が抱える不安の大半は解消できます。慣れてきたら、早期化のステップやチェックリストを使って、少しずつ日数を縮めていってください。
担当者が1人しかなく、月次決算の継続に不安がある場合は、経理BPOの無料相談で自社に合った進め方を相談することもできます。まずは今月の試算表を、いつまでに確定させたいかを決めるところから始めてください。