**月次決算に、法律で決まった期限はありません。**社内で「翌月の何日までに締めるか」を決めて運用するものです。一方で、源泉所得税の納付や法人税・消費税の申告には期限があり、月次の数字がそれに間に合う形で締まっている必要があります。
目安は会社の事情で決めますが、経営判断に使えない時期まで遅れないことが条件です。
この記事は、月次決算を何日までに終えるべきか迷っている、中小企業の経営者・経理責任者向けです。
※ 2026年10月時点の情報です。国税庁の期限の案内は2026年10月15日に確認しました。
この記事でわかること- 月次決算に法律上の期限があるか
- 納税や申告の法定期限
- 社内の目安を決める考え方
- 締めが遅れる原因と、早める手順
月次決算に法律上の期限はあるか
月次決算に法律上の期限は無く、締める日は会社が自由に決められます。
月次決算とは、1か月ごとに帳簿を締めて、試算表などで会社の数字を確認する作業です。年に1回の決算とは違い、経営の判断に使うための社内の仕組みです。
年次の決算は、法人税や消費税の申告に使うため、期限があります。月次決算は、申告のためではなく、経営者が早く数字をつかむために行います。そのため、期限も社内で決めます。
ただし、期限が無いことは、いつ締めてもよいという意味ではありません。**締めが遅いほど、数字を見たときには、手を打てる時期が過ぎています。**資金繰りの悪化や、利益の落ち込みに気づくのが1か月遅れれば、対策も1か月遅れます。
納税や申告には法定の期限がある
月次決算そのものに期限は無くても、納税や申告の期限は法律で決まっており、月次の数字はそれに間に合う必要があります。
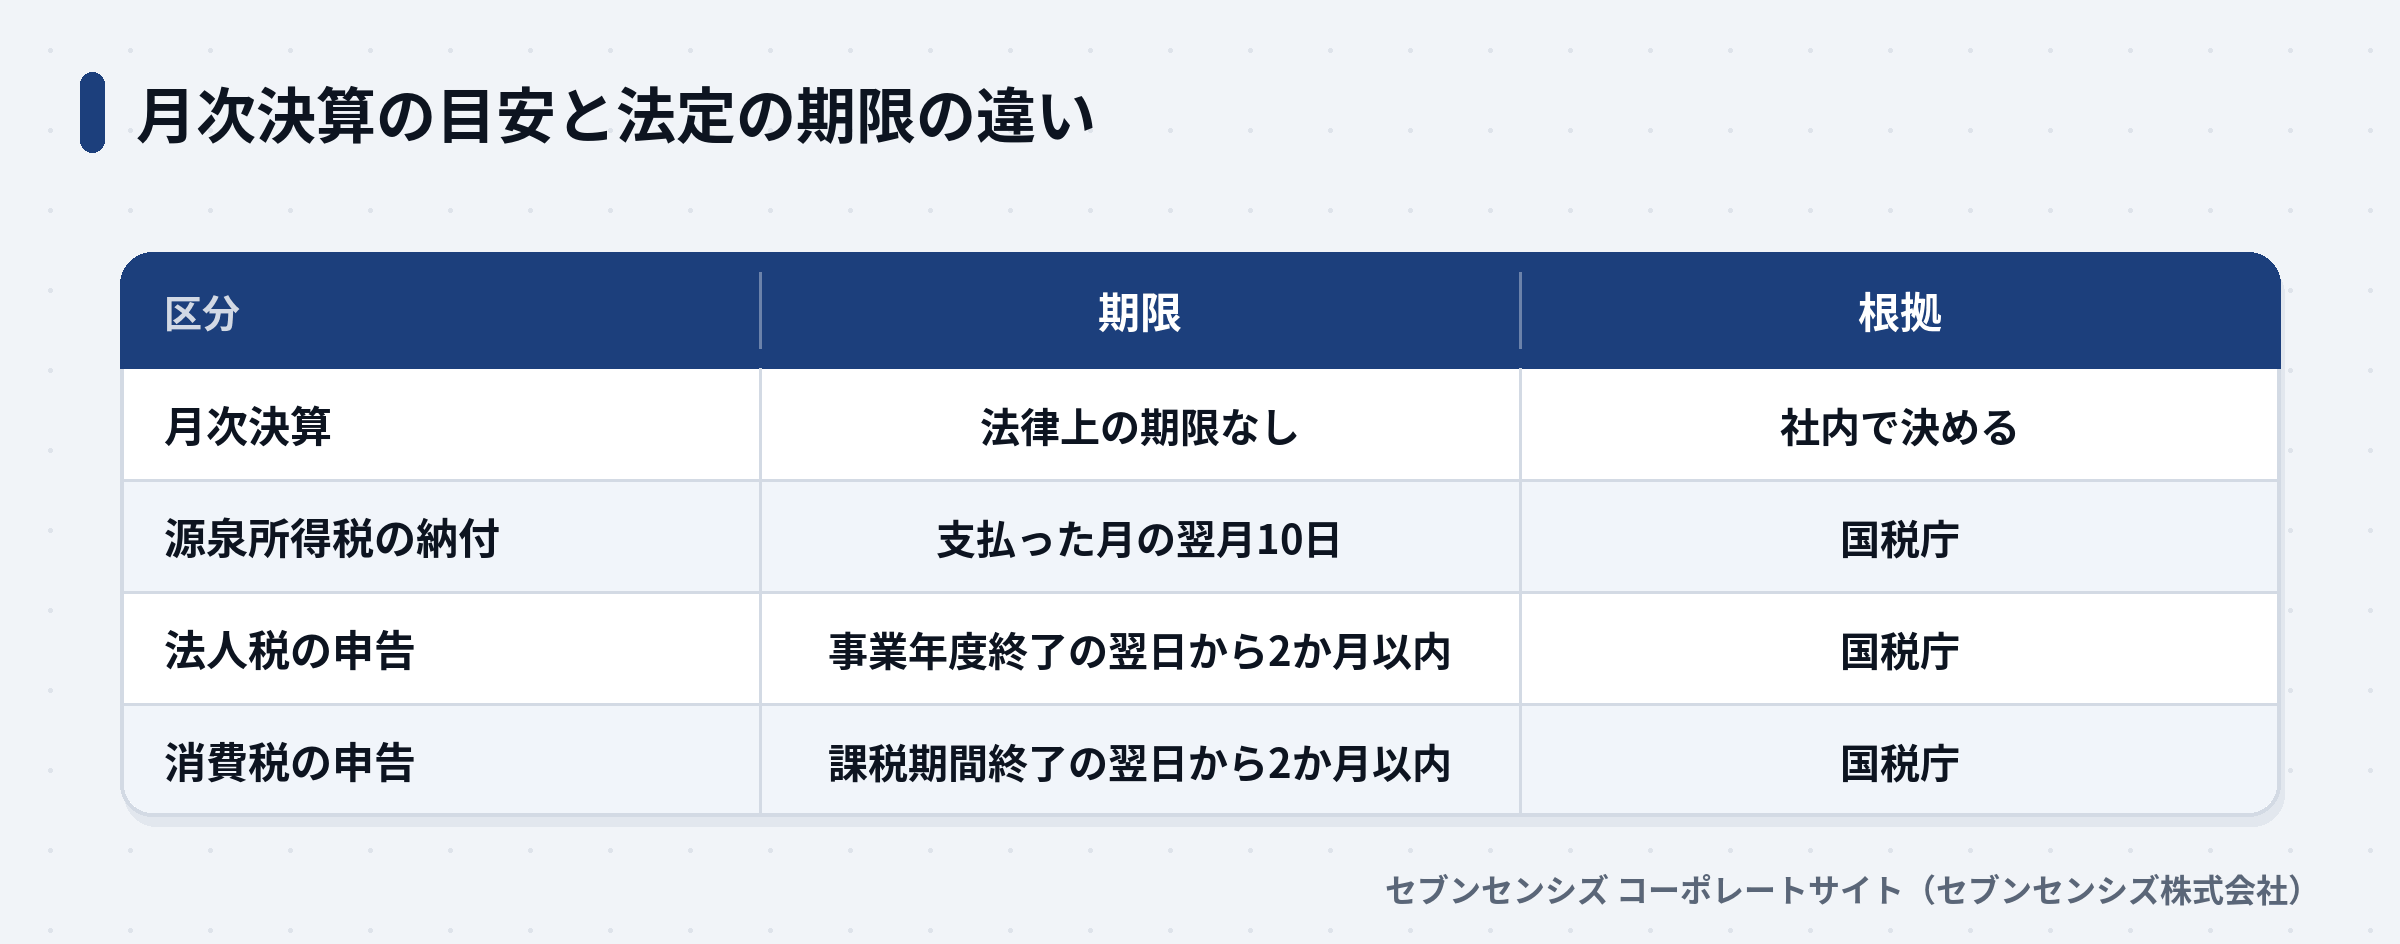
| 区分 |
期限 |
根拠 |
| 月次決算 |
法律上の期限なし |
社内で決める |
| 源泉所得税の納付 |
給与を支払った月の翌月10日 |
国税庁 |
| 法人税の確定申告 |
事業年度終了の日の翌日から2か月以内 |
国税庁 |
| 消費税の確定申告(法人) |
課税期間終了の日の翌日から2か月以内 |
国税庁 |
源泉所得税は、原則として給与などを支払った月の翌月10日までに納めます。従業員が10人未満の会社は、納期の特例を使える場合があります。詳細は国税庁の源泉所得税の納付期限と納期の特例で確かめられます。
法人税の確定申告は、事業年度終了の日の翌日から2か月以内です。期限が土日祝日にあたる場合は、その翌日になります。決算が確定しない特別な事情があるときは、延長を申請できる制度もあります。国税庁の確定申告書の提出期限で確認してください。
期限に間に合わせるには、毎月の数字が積み上がっていることが前提です。年に1回まとめて処理する会社ほど、決算の直前に作業が集中します。月次で締める習慣は、年次の決算を楽にする土台にもなります。
社内の目安は「判断に使える日」から逆算する
社内の目安は、経営者が数字を見て判断する日から逆算して決めます。
一般に、月次決算は翌月の10日前後を目標にする会社が多いと言われます。ただし、これは決まりではなく、取引の量、経理の人数、会計ソフトの使い方で変わります。
決め方の順番は、次の通りです。
- 経営会議や銀行への報告など、数字を使う日を確認する
- その日の2〜3営業日前を、試算表の完成日にする
- 完成日から逆算して、領収書・請求書・通帳の提出日を決める
たとえば、毎月15日に経営会議があるなら、12日ごろに試算表を完成させ、その前に資料をそろえます。目標の日数は、他社の平均ではなく、自社の会議の日から決めるほうが続きます。
最初から短い目標にすると、守れずに形だけになります。いまの日数を記録して、そこから1〜2日ずつ縮めてください。月次の早期化の項目は月次決算早期化チェックリストにまとめています。
月次決算が遅れる3つの原因
月次決算が遅れる原因は、資料の提出の遅れ、経費精算の滞り、担当者への集中の3つです。
| 原因 |
起きること |
直す方法 |
| 資料の提出が遅い |
入力が月初に始められない |
提出日を決めて周知する |
| 経費精算が滞る |
月末に未処理が一気に出る |
精算の締め日を前倒しする |
| 担当者に集中している |
休むと止まる |
手順を書き出し、分担する |
私たちが相談を受ける中でも、遅れの原因は、会計の難しさよりも「資料が月末まで届かない」ことが多いです。入力の速さを上げる前に、資料が届く日を前倒しするほうが、日数を縮めやすくなります。
担当者に集中している場合は、属人化が背景にあります。対処は経理の属人化を解消する5つの方法|原因とリスクも解説で解説しています。
月次決算を早める手順
月次決算を早めるには、目標の日を決め、遅れる工程を洗い出し、資料の提出日を決め、日数を毎月記録します。
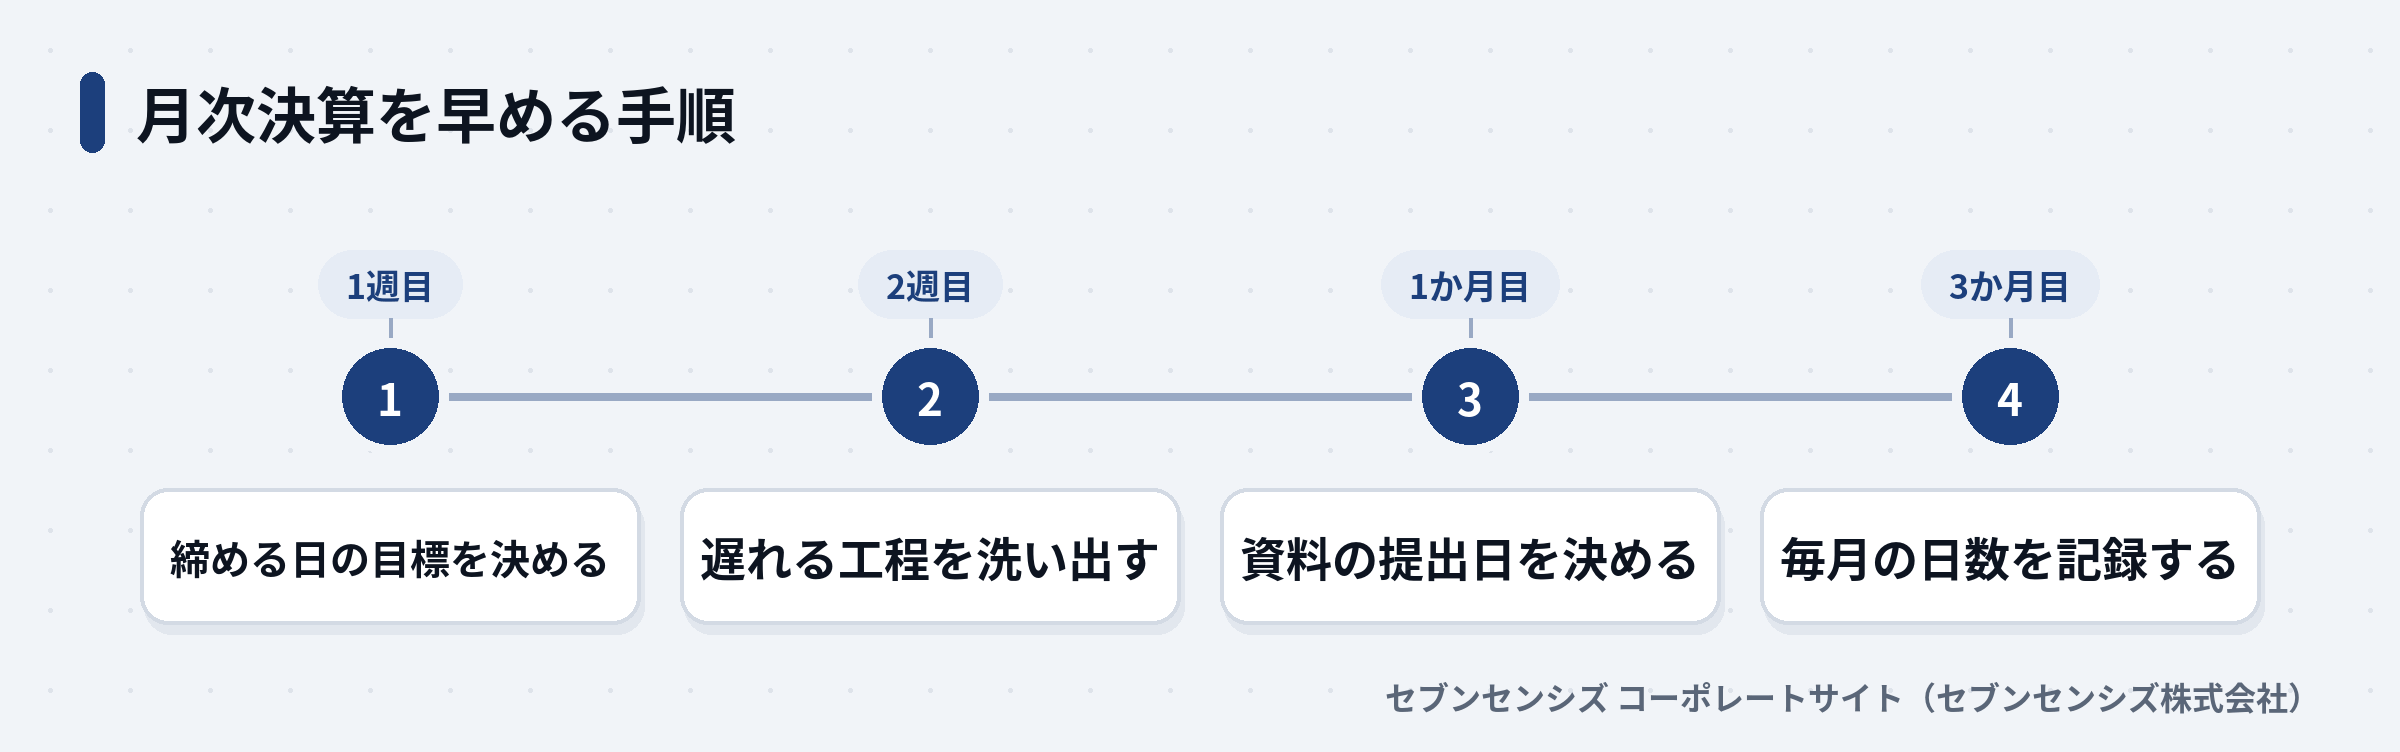
1. 締める日の目標を決める
前の章の逆算で、試算表の完成日を決めます。現状より3日以内の短縮から始めます。
2. 遅れる工程を洗い出す
先月の作業の日付を、資料の受領・入力・確認・修正の4工程に分けて書き出します。どこで日数を使っているかが見えます。
3. 資料の提出日を決める
請求書・領収書・通帳の写しの提出日を決め、関係者に伝えます。期限を伝えずに「早めにお願いします」とだけ依頼するのはNGです。日付を決めないと、提出が遅れるたびに作業が止まります。
4. 毎月の日数を記録する
締めにかかった日数を、毎月同じ表に残します。3か月分たまると、改善の効果が見えます。
自社だけで進めにくい場合は、外部に任せる方法もあります。当社が経理BPOを導入した10社の集計では、月次決算が締まるまでの日数は、中央値で15日から7日に短縮しました(2024年4月〜2026年8月・10社の中央値。個社差が大きい)。
この数字は当社が支援した10社の結果で、すべての会社に当てはまる保証はありません。会計ソフトの状態や資料の集まり方で、短縮の幅は変わります。経理BPOの内容は経理BPOとは?メリット3つと費用相場をわかりやすく解説で整理しています。
期限を意識するときの失敗例
失敗は、期限を決めずに続けること、短い目標に無理を合わせること、数字を見ずに終えることの3つです。
失敗1: 決算の直前まで集計しなかった
起きたことは、年に1回、決算の直前にまとめて処理し、申告の期限ぎりぎりになったことです。
原因は、月次で締める習慣が無かったことです。避け方は、まず1か月分でよいので、毎月同じ日に締めることです。
失敗2: 目標を短くしすぎた
起きたことは、翌月5日締めを目標にして、確認が省かれ、後から修正が増えたことです。
避け方は、確認の工程を残したまま、短縮の幅を小さくすることです。速さだけを追うと、正確さが落ちます。経理の残業を減らす進め方は、経理の残業を減らす7つの方法も参考になります。
失敗3: 試算表を見ずに終わった
起きたことは、毎月締めているのに、経営者が数字を見ておらず、判断に使われなかったことです。
避け方は、経営会議の議題に試算表を入れ、見る日を固定することです。小さな会社の体制づくりは小規模事業者の経理体制の作り方にまとめています。
月次の締めを早めたいときの現状整理は、経理BPOの無料相談で受け付けています。ご契約を前提としたご案内ではありません。
よくある質問
月次決算はいつまでに終えればよいですか?
法律上の期限はありません。社内で締める日を決め、経営判断に間に合う時期に置きます。
月次決算に法律上の期限はありますか?
ありません。ただし源泉所得税は翌月10日、法人税と消費税は決算から2か月以内の申告期限があります。
月次決算が遅れる主な原因は何ですか?
資料の提出の遅れ、経費精算の滞り、入力が特定の担当者に集中していることが主な原因です。
経理を外部に任せると日数は短くなりますか?
当社の経理BPO導入10社では、中央値で15日から7日に短縮しました。個社差が大きい数字です。
小さな会社でも月次決算は必要ですか?
必要性は高いです。数字を翌月に把握できると、資金繰りや値付けの判断が早くなります。
月次決算を早める最初の一歩は何ですか?
毎月の締めにかかった日数を記録することです。遅れる工程が数字で見えると、直す順番が決まります。
まとめ: 月次決算の期限は、自社の会議の日から決める
月次決算に法律上の期限はありません。源泉所得税は翌月10日、法人税と消費税は決算から2か月以内という法定の期限に間に合い、経営判断に使える日に締めるのが条件です。
今日できる一歩は、先月の締めにかかった日数を数えて、記録することです。そこから、経営会議の日に間に合う完成日を逆算してください。