経費精算で領収書を紛失したら、最初にやることは相手への再発行か写しの依頼です。消費税の仕入税額控除は、請求書等の保存が要件になっているからです。再発行できないと、その分の消費税を控除できない場合があります。ただし1万円未満の少額特例や、3万円未満の電車代などは帳簿だけで控除できます。
この記事は、社員から「領収書をなくした」と言われ、どう処理すればよいか迷っている中小企業の経理担当者・管理部門の責任者向けです。
※ 2026年10月時点の情報です。制度の確認日は2026年10月18日(国税庁タックスアンサー)。
この記事でわかること- 領収書の紛失で困るのは消費税の控除であること
- 領収書がなくても帳簿だけで控除できる取引
- 紛失に気づいたときの対応4手順
- 紛失を繰り返す会社が見直すところ
領収書の紛失で困るのは消費税の仕入税額控除
領収書の紛失で最も影響が出るのは、消費税の仕入税額控除です。
仕入税額控除とは、売上で預かった消費税から、仕入れや経費で支払った消費税を差し引いて納める仕組みです。差し引くには、帳簿と請求書等の両方を保存しておく必要があります。
国税庁のタックスアンサーNo.6498は、一定の事項を書いた帳簿と請求書等の保存が控除の要件だと示しています。領収書やレシートは、この請求書等に当たります。
つまり領収書が1枚欠けると、その支払いに含まれる消費税を差し引けなくなる場合があります。会社が余分に消費税を納める形になるわけです。
一方、法人税では領収書を含む帳簿書類の保存期間が定められています。タックスアンサーNo.5930によると、原則は確定申告書の提出期限の翌日から7年間です。
領収書がなくても帳簿だけで控除できる取引は?
少額の仕入れ・3万円未満の電車代・社員に払う出張旅費などは、帳簿の保存だけで控除できます。
経費精算でよく出る取引ほど、この例外に当たります。紛失の報告を受けたら、まず下の表に当てはまるかを見てください。
| 取引 |
帳簿だけで控除できる条件 |
| 少額の仕入れ(少額特例) |
税込1万円未満。基準期間の課税売上高1億円以下などの事業者。2029年9月30日までの仕入れ |
| 電車・バス・船の運賃 |
税込3万円未満の旅客運送 |
| 自動販売機での購入 |
税込3万円未満 |
| 社員に払う出張旅費など |
出張旅費・宿泊費・日当・通勤手当のうち、通常必要と認められる部分 |
出典は国税庁のタックスアンサーNo.6496です。少額特例の期間は「令和5年10月1日から令和11年9月30日まで」と書かれています。
帳簿には、通常の記載事項に加えて特例に当たる旨を書きます。たとえば電車代なら「3万円未満の鉄道料金」のような書き方です。
注意: 3万円の判定は1回の取引ごと
運賃の3万円は、切符1枚ではなく1回の取引の税込金額で判定します。4人分の運賃をまとめて払えば、1人分が3万円未満でも合計で判定します。
紛失に気づいたときの対応4手順
紛失に気づいたら、再発行の依頼・支払い記録の確保・社内の届け・税理士への確認の順に進めます。
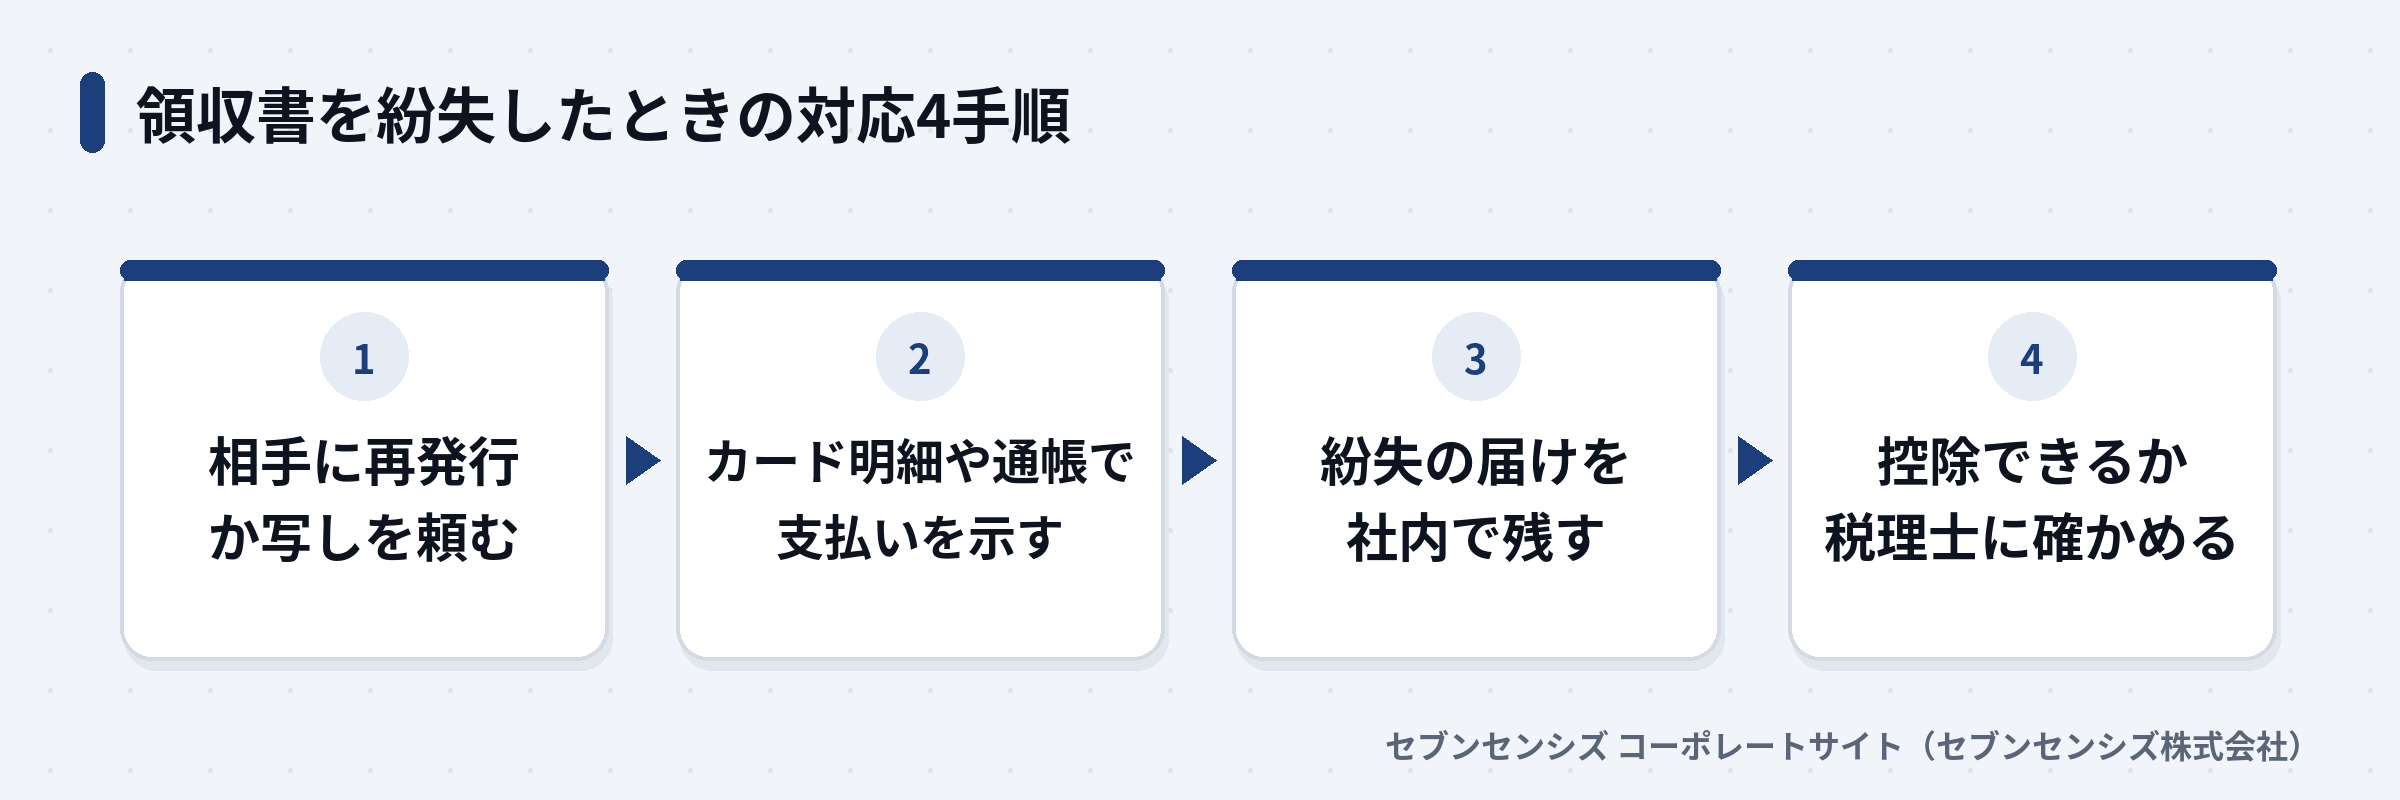 領収書を紛失したときの対応4手順
1. 相手に再発行か写しを頼む
最初に、支払った先へ再発行か写しの提供を頼みます。インボイスの登録事業者には、交付した適格請求書の写しを保存する義務があります(No.6498)。
写しが残っている相手なら、頼めば応じてもらえる見込みがあります。応じるかどうかは相手の判断なので、早いほど話が通りやすいでしょう。
2. カード明細や通帳で支払いを示す
再発行を待つ間に、クレジットカードの利用明細や通帳の記録を集めます。いつ・どこへ・いくら払ったかを示す材料になります。
ただし、カード会社が出す利用明細は、売手が出す請求書等ではありません。消費税の控除の代わりにはならない点に気をつけてください。
3. 紛失の届けを社内で残す
社員に、紛失の届けか出金伝票を書いてもらいます。日付・支払先・金額・品目・使った目的・紛失の経緯の6つを残します。
この届けは社内の記録です。支払いの事実を説明する材料にはなりますが、請求書等の代わりにはなりません。
4. 控除できるか税理士に確かめる
最後に、控除と損金の扱いを顧問税理士に確かめます。個別の取引の税務判断は、税理士の仕事だからです。
確かめるときは、手順1〜3でそろえた記録を一式で渡してください。判断が早く返ってきます。
紛失した領収書の代わりになる記録を比べると?
消費税の控除まで補えるのは、相手からの再発行・写しか、相手の確認を受けた仕入明細書です。
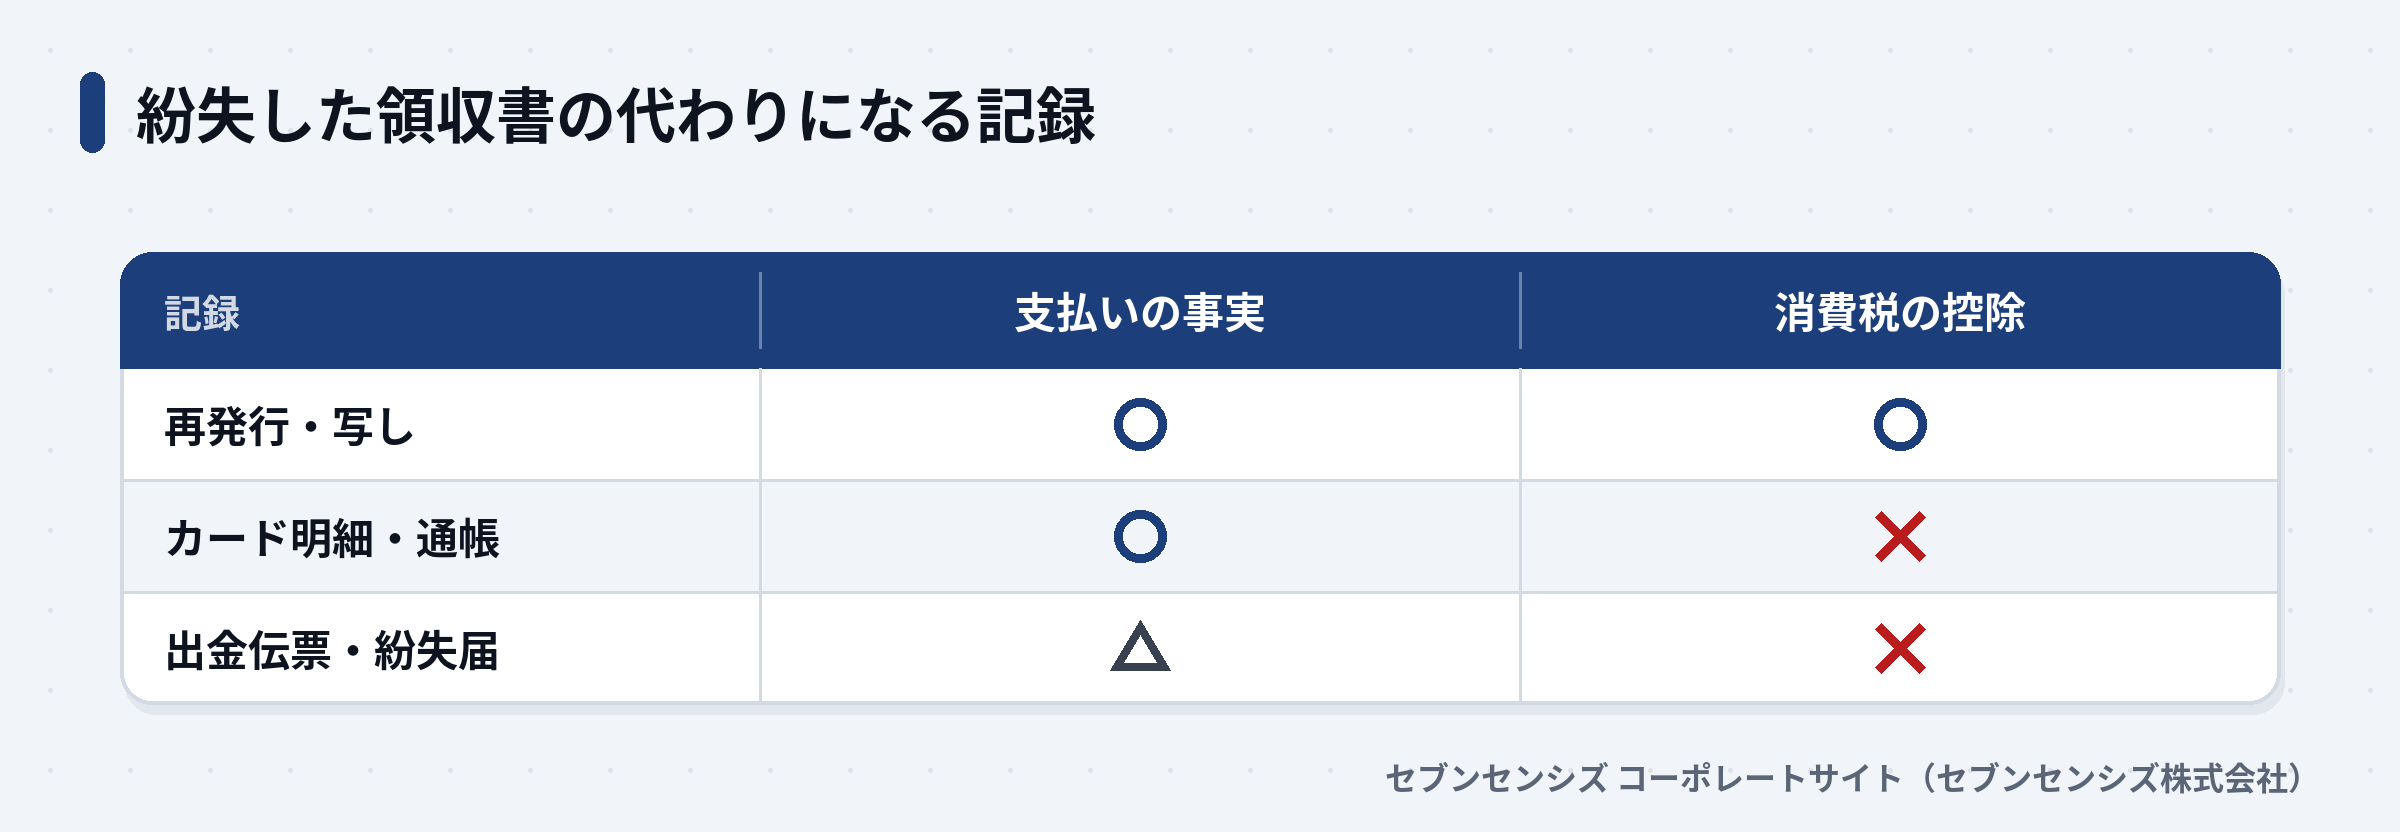 紛失した領収書の代わりになる記録
| 記録 |
支払いの事実を示せるか |
消費税の控除に使えるか |
| 再発行・写し |
示せる |
使える |
| カード明細・通帳 |
示せる |
使えない |
| 出金伝票・紛失届 |
社内の記録として一部示せる |
使えない |
No.6496は、買手が作って相手の確認を受けた仕入明細書等も請求書等に含めています。取引の多い仕入先なら、この形で整える方法もあります。
表の「使えない」は、No.6496の帳簿だけで控除できる取引を除いた場合です。少額特例や電車代に当たるなら、領収書がなくても控除できます。
判断の分かれ目は2つです。帳簿だけで済む取引なら、手順3の届けと帳簿の記載で処理を終えられます。そうでない取引で金額が大きいなら、再発行を最優先で追ってください。
領収書の紛失でよくある失敗
よくある失敗は、紛失を月末まで知らせず、再発行を頼む時期を逃すことです。
起きたこと:社員が紛失を言い出せず、月末の締めで経理が初めて気づく。支払先に連絡したときには、相手の担当者も記録をたどれなくなっていた。
原因:紛失したときの届け方が決まっておらず、社員が「怒られる」と感じて報告を後回しにしていました。
避け方:紛失の届けの書式と提出先を先に決めておくことです。届けが出た日に経理が支払先へ連絡できれば、再発行の見込みは上がります。
もう1つの失敗は、出金伝票を書けば消費税も控除できると思い込むことです。出金伝票は社内の記録で、請求書等の代わりにはなりません。帳簿だけで済む取引かを、先に表で確かめてください。
紛失を繰り返す会社は精算の仕組みを見直す
紛失が月に何件も出るなら、社員への注意より、受け取った日に記録が残る仕組みに変えるほうが効きます。
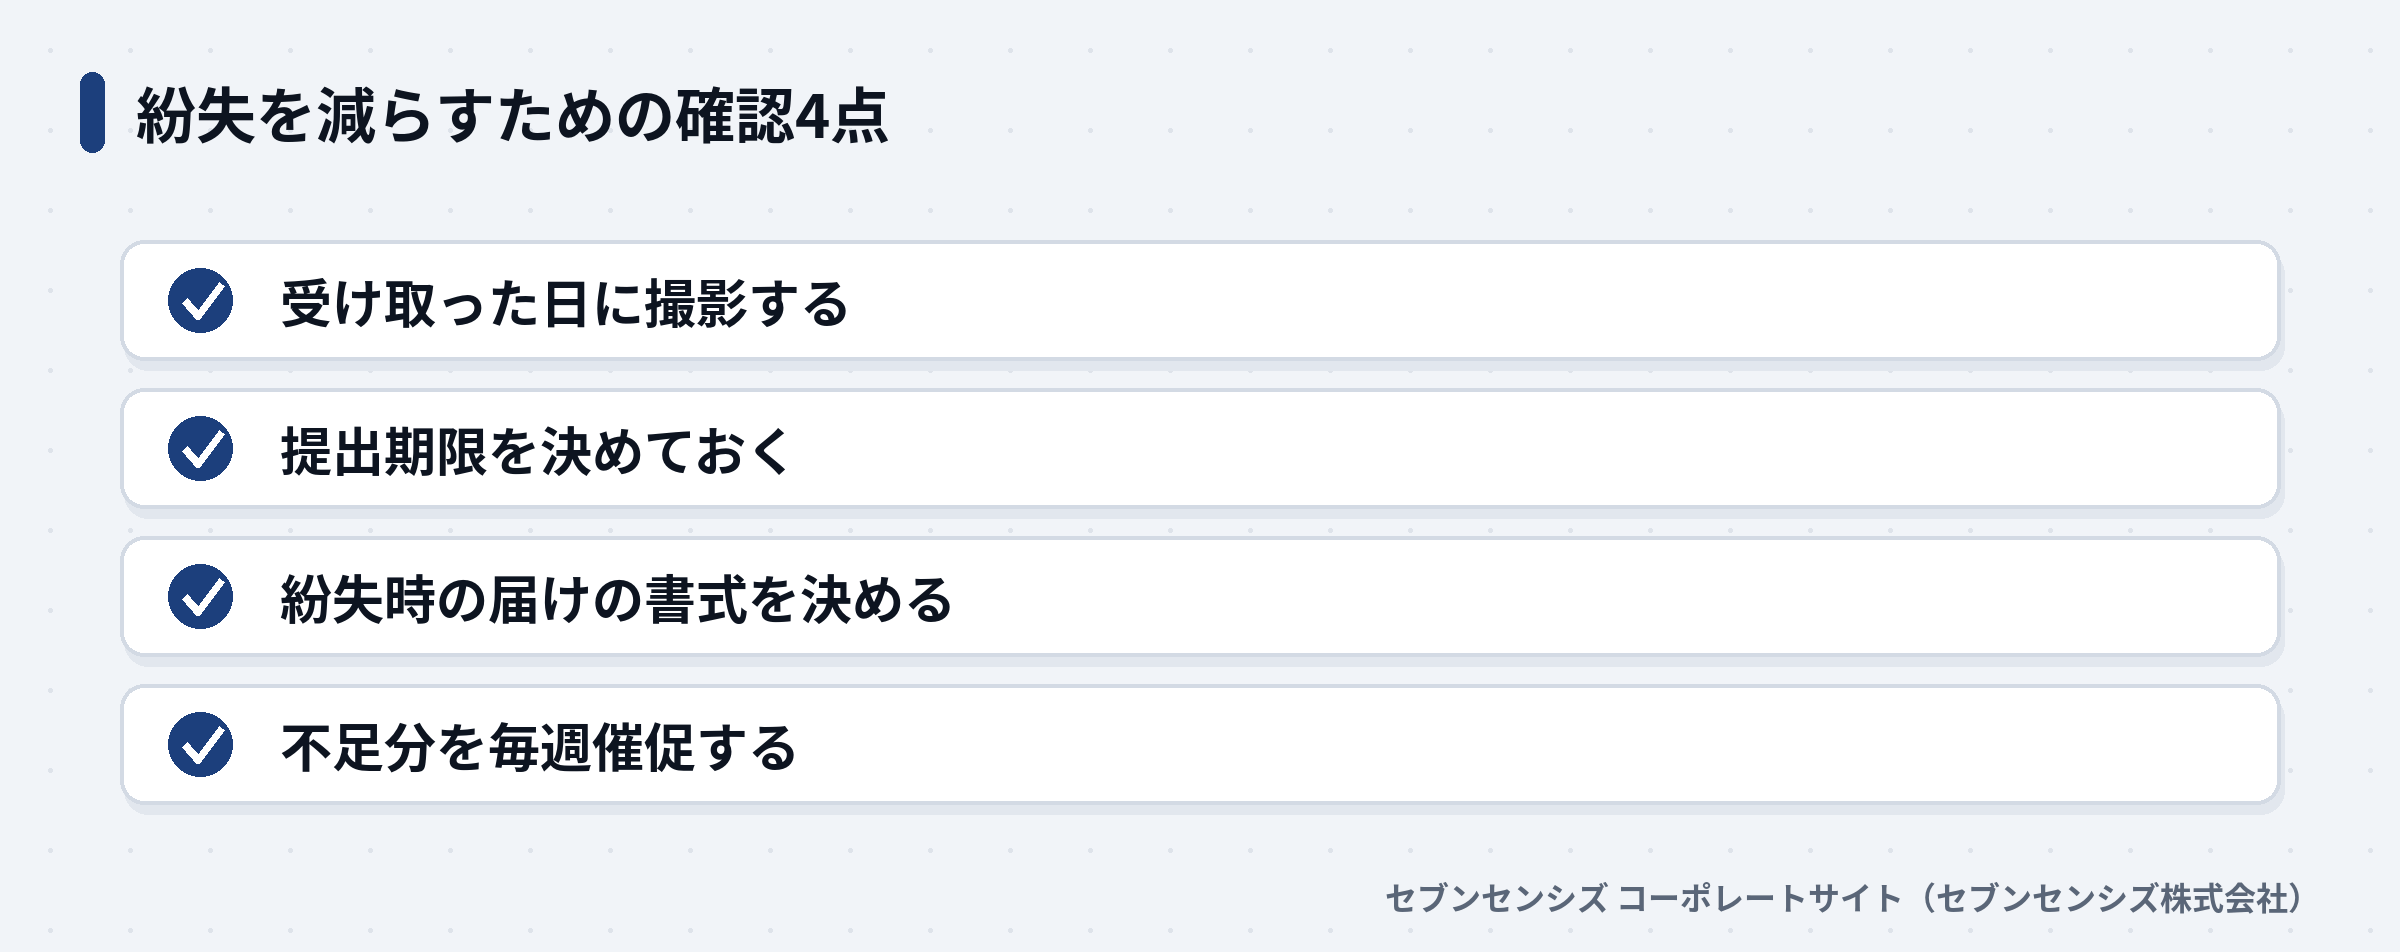 紛失を減らすための確認4点
受け取った日にスマホで撮影して経費精算システムへ送る運用にすれば、紙をなくしても画像が残ります。電子帳簿保存法のスキャナ保存の要件は、経費精算システムの選び方で確かめてください。
どこから手を付けるかは、会社の状況で変わります。
- 紛失が年に数件で、締めも遅れていないなら:経費精算ルールの作り方を参考に、届けの書式と提出期限を規程に足すだけで足ります
- 未提出の領収書の催促で月次の締めが遅れているなら:回収と催促を外に任せる経費精算のBPOを検討する段階です
当社は2023年1月から2026年8月までに、経理BPOを10社以上へ導入してきました。私が現場で見てきた中で、締めを遅らせる原因は入力より、そろわない領収書の後追いであることが多くありました。
導入した10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短縮しました(2024年4月〜2026年8月・10社の中央値。個社差は大きい)。出典は当社の一次データ「経理BPO導入前後の月次決算の所要日数」です。
締めを早める他の打ち手は、月次決算の早期化の方法にまとめています。インボイスに合わせた請求書処理は、インボイス制度の経理実務をご覧ください。
よくある質問
領収書を紛失したら経費にできませんか?
支払いの事実と事業との関係を示す記録をそろえて残します。損金にできるかの判断は顧問税理士に確認してください。
1万円未満の領収書をなくした場合はどうなりますか?
基準期間の課税売上高が1億円以下などの事業者は、2029年9月30日までの1万円未満の仕入れは帳簿のみで控除できます。
電車代の領収書をなくしたときはどうすればよいですか?
鉄道・バス・船の3万円未満の運賃は、帳簿に「3万円未満の鉄道料金」などと書けば帳簿のみで控除できます。
経理BPOに頼むと領収書の管理はどこまで任せられますか?
領収書の回収状況の確認や不足分の催促、仕訳入力を任せられるかは、契約前に業務の一覧で範囲を決めます。
経理BPOを入れると月次の締めはどのくらい早くなりますか?
当社が導入した10社では、月次決算が締まるまでの日数が中央値15日から7日になりました。個社差は大きいです。
経理BPOが向かないのはどんな会社ですか?
紛失が年に数件で、月次の締めも遅れていない会社です。社内の精算ルールを整えるだけで足ります。
まとめ: 紛失したら、まず再発行を頼み、帳簿だけで済むかを確かめる
領収書を紛失したら、相手への再発行の依頼を最優先にします。店で払った経費なら、消費税の控除まで補える記録は相手からの再発行か写しになるからです。
1万円未満の少額特例や3万円未満の電車代なら、帳簿の記載だけで控除できます。今日できる一歩は、紛失の届けの書式を1枚作り、提出先を社内に知らせることです。