月次決算報告書は、試算表の数字を「先月から何が変わったか・なぜ変わったか・来月どうするか」の3段で、1〜2枚にまとめて書きます。数字を並べるだけの報告書は読まれません。読み手が知りたいのは数字そのものより、その数字を受けて何を決めればよいかです。
本記事では、報告書に載せる5項目、作る手順4ステップ、差異コメントのNG例とOK例、読み手ごとの書き分けまでを順に説明します。
この記事は、試算表は毎月できているものの、社長や金融機関に向けた月次の報告書をどう書けばよいか迷っている経理担当者・中小企業の管理部門責任者向けです。
※ 2026年10月時点の情報です。
この記事でわかること
- 月次決算報告書と試算表の違い
- 報告書に載せる5項目と作る4ステップ
- 差異コメントのNG例とOK例
- 自社で作るか外に任せるかの分かれ目
月次決算報告書の書き方は「数字・理由・打ち手」の3段
月次決算報告書は、数字・差の理由・来月の打ち手の3段を、1〜2枚に収めると読まれる資料になります。
1段目の数字は、試算表からそのまま転記できます。手間がかかるのは2段目の「なぜ変わったか」です。ここが空欄の報告書は、読み手が自分で試算表を読み解くことになり、報告書を作る意味が薄れます。
3段目の打ち手は、1〜3行で足ります。「来月は外注費の請求を月末までに回収する」のように、誰が何をするかが分かる一文にしてください。
月次決算報告書とは?試算表との違い
月次決算報告書は、試算表の数字に説明を加えて、経営判断に使える形にした社内向けの資料です。
月次決算報告書とは、毎月の決算で確定した試算表をもとに、損益と資金の状況、前月や予算との差、その理由をまとめた社内向けの報告資料です。法律で決まった様式はなく、会社ごとに作り方を決めます。
会社法が作成を求めているのは、各事業年度の計算書類です(会社法 第435条)。月次の報告書は義務ではなく、経営の判断を早めるために自主的に作るものです。一方で同法第432条は、「適時に、正確な会計帳簿を作成しなければならない」と定めています。
| 比べる点 |
試算表 |
月次決算報告書 |
| 中身 |
勘定科目ごとの残高の一覧 |
要点の数字・差の理由・打ち手 |
| 作り方 |
会計ソフトから出力 |
試算表をもとに経理が書く |
| 読み手 |
経理・税理士 |
社長・役員・金融機関 |
| 分量 |
科目数だけ並ぶ |
1〜2枚に絞る |
試算表そのものの作り方や、月次決算の全体の流れは月次決算とは?初心者向けの基本と進め方5ステップで説明しています。
月次決算報告書に載せる5項目
月次決算報告書には、損益の要約・資金の残高・前月と予算との比較・差の理由・来月の打ち手の5項目を載せます。
- 損益の要約: 売上高・売上総利益・営業利益の3行
- 資金の残高: 月末の預金残高と、翌月末の見込み
- 前月・予算・前年同月との比較: 差額と増減率
- 差の理由: 差が大きい科目だけ、1科目1〜2行
- 来月の打ち手: 誰が・何を・いつまでに
5項目のうち、社長が最初に見るのは資金の残高です。利益が出ていても、売掛金の回収が遅れていれば手元の現金は減ります。損益と資金を同じ1枚に並べると、この食い違いにすぐ気づけます。
比較の欄は、全科目を並べないでください。差額の大きい順に上位5科目程度に絞ると、読み手の目が止まる場所がはっきりします。
月次決算報告書を作る4ステップ
月次決算報告書は、残高の確定・比較・理由の記入・打ち手の記入という4ステップの順で作ります。
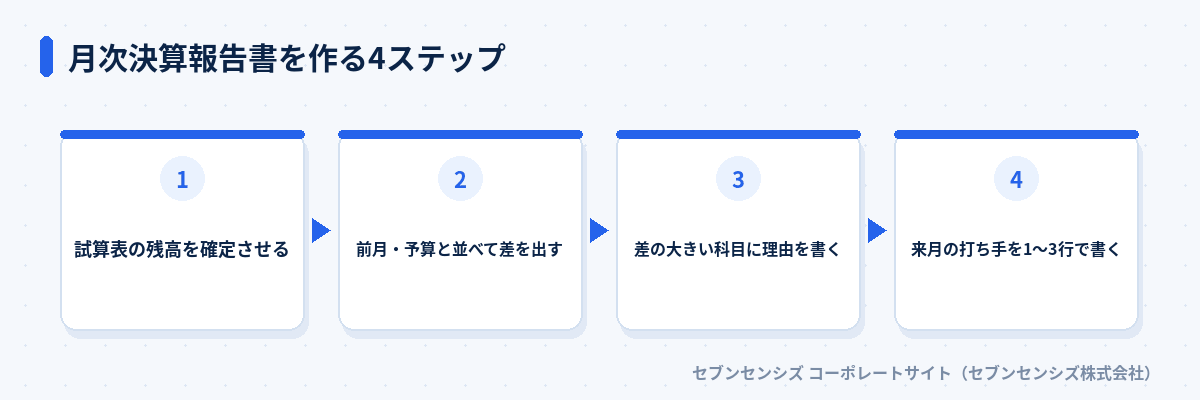 月次決算報告書を作る4ステップ
- 試算表の残高を確定させる: 預金・売掛金・買掛金の残高を、通帳や取引先の残高と合わせます
- 前月・予算と並べて差を出す: 会計ソフトの比較表を使えば手作業は要りません
- 差の大きい科目に理由を書く: 請求書や担当者への確認で、事実を1行にします
- 来月の打ち手を1〜3行で書く: 理由から、次に動く人と期限を決めます
順番を飛ばして3から始めると、残高が後で動き、書いた理由が合わなくなります。残高の確定で迷う項目は月次決算早期化チェックリストの15項目で確認できます。
なお、報告書の元になる帳簿と貸借対照表・損益計算書などの書類は、法人税法により確定申告書の提出期限の翌日から7年間の保存が必要です(国税庁 タックスアンサーNo.5930)。株式会社の会計帳簿は、会社法第432条第2項で帳簿の閉鎖から10年間の保存も求められています。報告書と試算表は、同じ月のフォルダにまとめて残すと後から探せます。
差異コメントの書き方:NG例とOK例
差異コメントは、増えた・減ったで終わらせず、原因となった取引と金額まで書きます。
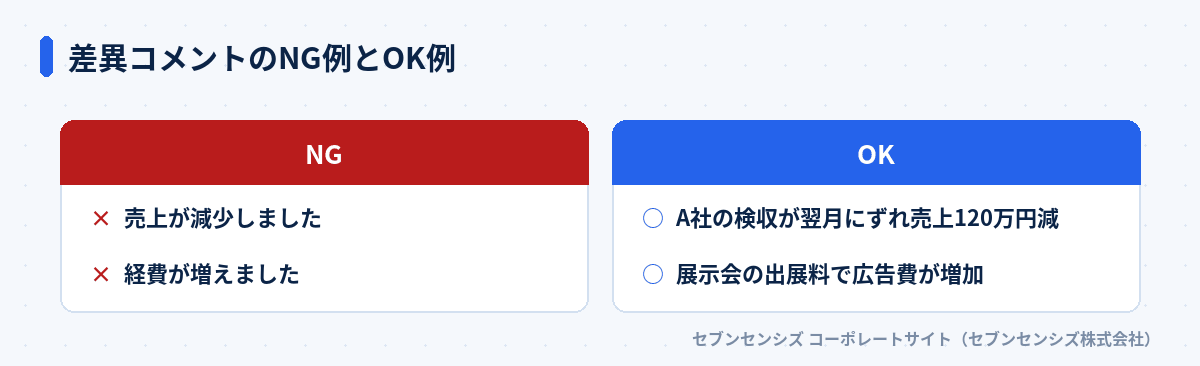 差異コメントのNG例とOK例
| 科目 |
NG例 |
OK例 |
| 売上高 |
売上が減少しました |
A社の検収が翌月にずれ、売上が120万円減りました |
| 広告宣伝費 |
経費が増えました |
展示会の出展料で、広告宣伝費が一時的に増えました |
| 外注費 |
外注費が増加傾向です |
繁忙期の応援で、2社への外注が今月だけ増えました |
※表の金額は書き方を示すための例です。
OK例に共通するのは、一時的か続くのかが読み取れる点です。一時的な差なら翌月に戻るので、打ち手は要りません。続く差なら、来月の打ち手の欄で手を打ちます。
私が支援の現場で見る報告書でも、NG例の書き方はよく目にします。経理担当者は数字を正しく出すことに集中し、理由を確かめる時間が残っていないためです。
毎月の締めが遅れる原因の切り分けは、経理の現状分析(無料)でご相談を受け付けています。契約を前提にしたご案内ではありません。
読み手で変える:社長・金融機関・部門長
同じ月の数字でも、読み手が社長なら資金、金融機関なら返済余力、部門長なら担当科目に絞って書きます。
| 読み手 |
最初に置く数字 |
書き方の注意 |
| 社長・役員 |
預金残高と営業利益 |
判断が要る論点を先頭に1つ |
| 金融機関 |
売上・利益の推移と借入残高 |
計画との差と、その理由を正直に |
| 部門長 |
部門の売上と担当経費 |
部門で動かせる科目だけ |
社長1人に出すだけなら、1枚で十分です。金融機関に毎月出しているなら、計画との差とその理由の説明を厚めにしてください。
部門ごとに数字を出す段階になると、部門別の損益を作る管理会計が必要になります。そこまで社内で回すかどうかは、次の判断の節で整理します。
報告書づくりでよくある失敗3つ
報告書づくりの失敗は、数字が遅い・理由が書けない・誰も読まないの3つに集約されます。
失敗1: 出すのが翌月末になる
起きたこと: 報告書が届く頃には次の月が終わりかけ、打ち手が2か月遅れます。原因: 証憑の回収が遅く、試算表が締まりません。避け方: 証憑の提出締切を先に決め、報告書の提出日から逆算します。
失敗2: 差の理由が「確認中」のまま
起きたこと: 毎月同じ科目に「確認中」と書かれ、読み手が報告書を開かなくなります。原因: 経理が営業や現場に聞く時間を取れていません。避け方: 差の確認先と回答期限を、科目ごとに決めておきます。
失敗3: 作って送って終わる
起きたこと: 報告書は毎月届くのに、会議で一度も使われません。原因: 打ち手の欄が無く、読み手が何を決めればよいか分かりません。避け方: 5項目目の打ち手を必ず書き、会議の最初に読み合わせます。
失敗1は、報告書の書き方では直りません。締めそのものを早める方法は月次決算の早期化とは?中小企業ができる5つの方法で解説しています。
自社で作るか、経理を外に任せるかの判断
試算表が翌月10日前後に締まっていれば自社で作り、締まらないなら記帳から外に任せるほうが報告書は早く出ます。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。報告書の書き方より手前の、試算表が締まらない段階で止まっている会社が多いというのが実感です。
当社の経理BPOを導入した10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短縮しました(2024年4月〜2026年8月・10社の中央値。個社差が大きい)。締めが早まると、報告書に理由を書く時間が残ります。
| 状況 |
向いている進め方 |
| 試算表が翌月10日前後に締まる |
5項目の型を作り、社内で書く |
| 締まるのが翌月20日以降 |
記帳と試算表を外に任せ、社内は理由と打ち手に集中 |
| 経理担当が1人で兼任 |
引き継ぎに備え、型と手順を文書にする |
| 取引が少なく社長が資金を把握 |
報告書は作らず、試算表の確認で足りる |
最後の行のように、報告書を作らない判断もあります。取引が月数十件で、社長が通帳で資金を追えているなら、報告書づくりに時間をかける効果は小さいからです。
外に任せる場合の業務範囲は経理BPOとは?メリット3つと費用相場をわかりやすく解説で整理しています。
担当者1人に作業が集まっている場合は経理の属人化を解消する5つの方法も参考になります。
よくある質問
月次決算報告書は自分で作れますか?
試算表が月内に確定していれば、5項目の型に沿って社内で作れます。最初の3か月は型を固める期間です。
経理を外に頼むと、報告書づくりのどこまで任せられますか?
記帳から試算表、前月比の表までは任せられます。差の理由の確認と打ち手は社内と一緒に詰めます。
月次決算報告書は何日目までに出せばよいですか?
翌月10日前後が一つの目安です。数字が古いほど打ち手が遅れるため、日数を先に決めて逆算します。
報告書を作り始めてから、変化はどのくらいで見えますか?
前月比の差を3か月続けて並べると、毎月動く科目と動かない科目が分かれ、見る場所が絞れてきます。
月次決算報告書を作らなくてよい会社はありますか?
取引が少なく社長が通帳で資金を把握できる会社は、試算表の確認だけで足りる場合があります。
報告書の形式に決まりはありますか?
法律で決まった様式はありません。会社法が作成を求めるのは年1回の計算書類で、月次は社内向けです。
まとめ: 月次決算報告書は「理由と打ち手」まで書いて完成
月次決算報告書は、数字・差の理由・来月の打ち手の3段を1〜2枚にまとめて、初めて経営判断に使える資料になります。載せるのは損益の要約・資金の残高・比較・差の理由・打ち手の5項目です。
今日できる一歩として、先月の試算表を前月と並べ、差額の大きい科目を5つ選んで理由を1行ずつ書いてみてください。理由が書けない科目が多いなら、締めの日数か確認の段取りに課題があります。
経理実務・法対応の比較表を見る