インボイス制度の経理実務とは、請求書の記載要件確認・登録番号の照合・税率区分に応じた仕訳処理を、受け取るたびに行う一連の作業です。免税事業者からの仕入れは経過措置で控除率が段階的に変わるため、仕訳の仕方も見直しが必要です。本記事では実務フロー・仕訳処理・保存要件を、2026年8月時点の制度に沿って解説します。
この記事は、インボイス制度の経理実務を日々担当していて、仕訳や保存の実務対応に不安がある中小企業の経営者・経理担当者・管理部門責任者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- インボイス制度の経理実務で必要な3つの確認作業
- 請求書を受け取ってから処理するまでの実務フロー
- 免税事業者からの仕入れで仕訳が変わる経過措置の内容
- 請求書等の保存要件と電子帳簿保存法との関係
インボイス制度の経理実務とは?請求書処理に加わった3つの確認作業
インボイス制度の経理実務とは、記載要件の確認・登録番号の照合・税率区分の仕訳処理という3つの確認作業を指します。
近い論点を経理効率化の本おすすめ6選|選び方3ステップと失敗例で扱っています。
関連する内容として請求書照合の自動化|3点照合の仕組みと導入4ステップも公開しています。
インボイス制度とは、正式名称を適格請求書等保存方式といい、仕入税額控除を受けるために、登録番号や税率区分などの記載要件を満たした請求書(適格請求書)の保存を求める制度です。2023年10月1日に始まりました。
経理実務で新たに増えた確認作業は3つです。1つ目は、国税庁が定める記載事項(登録番号・取引内容・税率ごとの消費税額など)がそろっているかの確認です。
2つ目は、取引先が適格請求書発行事業者として登録済みかどうかの照合です。3つ目は、税率区分(8%・10%)に応じた仕訳処理です。
私たちは補助金を使った会計ソフト・受発注ソフトの導入支援を行っており、中小企業の経理実務がどこでつまずくかを支援の現場で見てきました。制度開始から3年目に入り、記載要件の確認自体には慣れた企業が増えています。
一方で、経過措置の適用判断や保存期間の管理まで含めた実務ルールの定着は、これからという企業もあります。
記載要件の確認は1件ずつの単純作業に見えますが、取引先数が多い企業ほど積み上がりやすい実務です。確認の型を先に決めておくかどうかで、月次の作業時間が大きく変わります。次章から、それぞれの実務を具体的に見ていきます。
請求書を受け取ってから処理するまでの実務フロー4ステップ
請求書処理の実務フローは、記載要件の確認から証憑の保存まで4つのステップで構成されます。
近い論点を請求書チェックの効率化で扱っています。
自社が発行する側の電子化は、請求書電子化の進め方で整理しています。
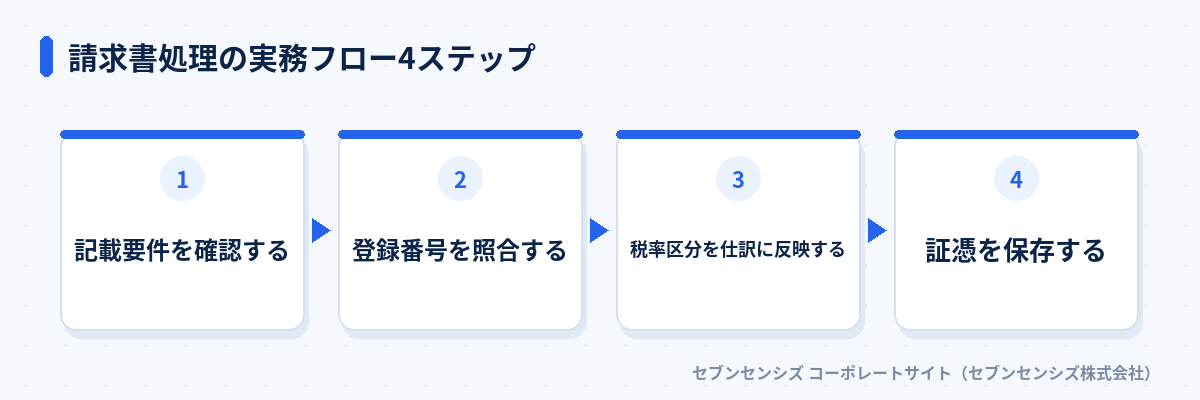 請求書処理の実務フロー4ステップ
ステップ1は記載要件の確認。登録番号・取引年月日・税率ごとの消費税額など、必要事項がそろっているかを1件ずつ確認します。
ステップ2は登録番号の照合です。国税庁の適格請求書発行事業者公表サイトで、登録番号が有効かどうかを検索できます。
ステップ3は税率区分の仕訳への反映です。8%と10%が混在する請求書は、税率ごとに勘定科目や税区分コードを分けて入力します。
ステップ4は証憑の保存。紙・電子データを問わず、法定の保存期間に沿って管理します。この4ステップを受領のたびに回す運用にすると、月末にまとめて処理する負担を避けられます。
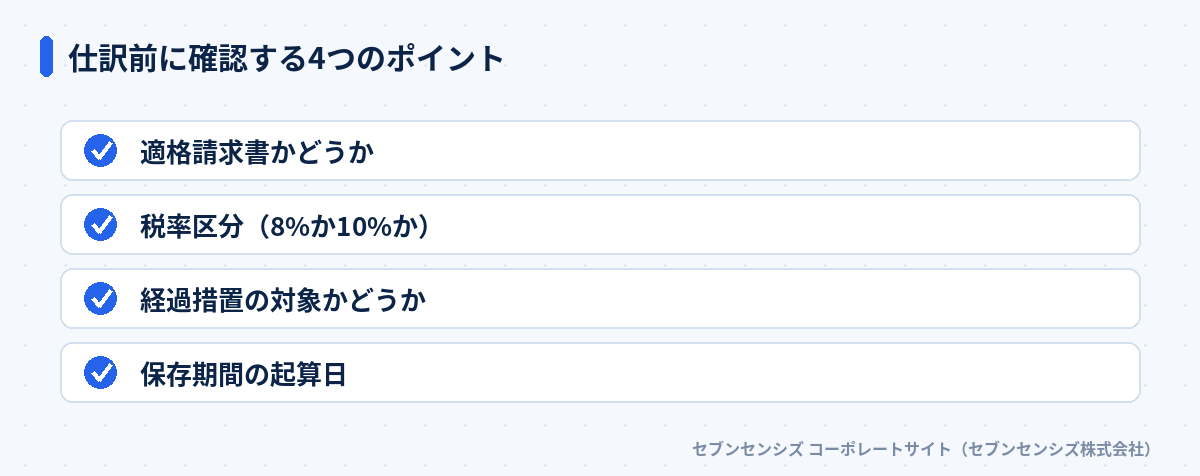 仕訳前に確認する4つのポイント
仕訳を起票する前には、この4つのポイントを毎回チェックする習慣をつけてください。慣れないうちはチェックリスト化しておくと、担当者が変わっても実務品質が落ちません。
1日数件程度であれば、受領のたびにその場で確認する運用でも十分に回ります。1日に十数件を超える企業は、確認のタイミングを午前・午後の2回に固定するなど、件数に応じて頻度を調整すると、確認漏れを防ぎながら無理なく続けられます。
免税事業者からの仕入れは仕訳が変わる|経過措置の実務対応
免税事業者から仕入れた場合、経過措置の期間中は消費税額の一部しか仕入税額控除できません。
関連する内容として経理仕訳の自動化とは?人の確認が必要な5パターンも公開しています。
適格請求書発行事業者に登録していない免税事業者からの仕入れは、原則として仕入税額控除の対象外です。ただし、2023年10月1日から2029年9月30日までは、経過措置により一定割合を控除できます。
| 期間 |
控除できる割合 |
| 2023年10月1日〜2026年9月30日 |
仕入税額相当額の80% |
| 2026年10月1日〜2029年9月30日 |
仕入税額相当額の50% |
| 2029年10月1日以降 |
控除なし |
国税庁のインボイス制度の概要によると、免税事業者等からの課税仕入れには経過措置が設けられています。2023年10月1日から2029年9月30日までの間、仕入税額相当額の80%または50%を仕入税額として控除できます。
実務上のポイントは、控除できない消費税相当額を、仕入や経費のコストとして仕訳に含めることです。例えば110万円(税込)の仕入れで80%控除の期間中なら、消費税10万円のうち2万円は控除できず、その分を仕入原価に上乗せして処理します。
私も、経過措置の存在を知らずに全額控除で仕訳してしまい、決算時に修正が必要になった相談を受けたことがあります。仕訳のたびに取引先が課税事業者か免税事業者かを確認する運用にしておくと、決算時の手戻りを防げます。
2026年10月1日を境に控除割合が80%から50%へ下がるため、免税事業者との取引が多い企業は、仕訳ルールの切り替え時期を社内で共有しておいてください。
なお、自社が免税事業者から課税事業者になった場合の消費税負担そのものを軽減する2割特例については、インボイス経理の負担を軽減する6つの方法【2026年最新】で仕訳とは別の切り口から解説しています。
税率が混在する請求書の仕訳処理で注意すべきポイント
税率が混在する請求書は、8%と10%の対象品目を分けて、税率ごとに消費税額を仕訳します。
近い論点を経理効率化セミナーの費用相場と選び方で扱っています。
軽減税率の対象は、酒類・外食を除く飲食料品と、定期購読契約の新聞です。これらとそれ以外の商品が同じ請求書に混在するケースは、経理実務で日常的に発生します。
区分記載ができていない請求書を受け取った場合、記載要件を満たさないインボイスとして扱われ、原則として仕入税額控除を受けられません。税率ごとに区分されているかを、受領時点で確認することが欠かせません。
飲食店との取引や、会議費と交際費が混在する経費精算では、8%と10%の品目が同じ請求書に並ぶことがよくあります。仕訳の際は、税率ごとに勘定科目や税区分コードを分けて入力する運用にしておくと、月次決算での集計ミスを防げます。
例えば、飲食料品8,000円(8%)と雑貨2,000円(10%)が同じ請求書に並ぶ場合、合計額だけを1本の仕訳で処理すると、消費税額の集計がずれます。税率ごとに行を分けて仕訳を起票するのが基本です。
クラウド会計ソフトのAI仕訳機能を使えば、税率区分の判定もシステムに任せられます。仕訳作業全体の効率化については、仕訳の自動化方法とは?中小企業ができる4つのステップでも詳しく解説しています。
請求書等の保存要件|保存期間と電子帳簿保存法との関係
請求書等の保存期間は原則7年間で、紙とデータでは保存方法にも別のルールが関わります。
あわせて経理担当者の退職対応|直後にやる5つのこともご覧ください。
国税庁の仕入税額控除の要件によると、帳簿及び請求書等は、受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存する必要があります。6年目と7年目は、帳簿か請求書等のどちらか一方を保存すれば足ります。
紙で受け取った請求書はそのまま保存できますが、メールやシステム経由で受け取った電子データの請求書は、電子帳簿保存法の要件に沿った保存が必要です。紙とデータで保存方法が異なる点は、実務でつまずきやすいポイントです。
保存要件の詳しい対応手順は、電子帳簿保存法とは?中小企業の対応3ステップ【2026年最新】で解説しています。
保存期間の起算日は、請求書ごとに受領日が異なります。取引先別・月別に管理表で記録しておくと、7年後の廃棄タイミングも判断しやすくなります。
電子帳簿保存法のスキャナ保存制度を使えば、紙の請求書をスキャンしてデータで保存することもできます。ただし、タイムスタンプの付与や検索要件など、電子データ特有のルールを満たす必要があります。運用ルールを決めずにスキャンだけを始めると、保存要件を満たさず無効になることがあります。
紙のまま残すか、要件を満たしてデータ化するか、部署単位で方針を決めておいてください。判断を先送りにすると、担当者ごとに保存方法がばらつく原因になります。
月次決算とインボイス実務をどう連動させるか
インボイス実務は月次決算の一部として、締め日までに完了させる仕組みにするのが基本です。
関連する内容として月次決算早期化チェックリストも公開しています。
記載要件の確認や登録番号の照合を月末にまとめて行うと、確認漏れが月次決算の遅れに直結します。受領のたびに確認する運用に変えるだけで、月末の負担を大きく減らせます。
月次決算の早期化に取り組む企業では、インボイスの確認作業を「受領翌営業日までに処理する」といったルールを設けているケースが多く見られます。決算早期化の具体的な進め方は、月次決算の早期化とは?中小企業ができる5つの方法で解説しています。
経過措置の控除割合や税率区分の仕訳が正しく反映されているかは、月次の試算表を締める前に必ずチェックしてください。この確認を後回しにすると、決算時にまとめて修正が発生し、かえって時間がかかります。
締め日の直前にまとめて確認する運用のままだと、担当者1人あたりの負荷が締め日前後に集中してしまいます。確認作業を月の前半・中盤・締め前の3回に分けて実施するだけでも、締め日前の負荷は分散できます。
インボイス実務でよくある3つのミスと防止策
インボイス実務のミスは、確認の後回し・経過措置の反映漏れ・担当者の属人化の3つに集中します。
近い論点を経理自動化はPythonで可能か?で扱っています。
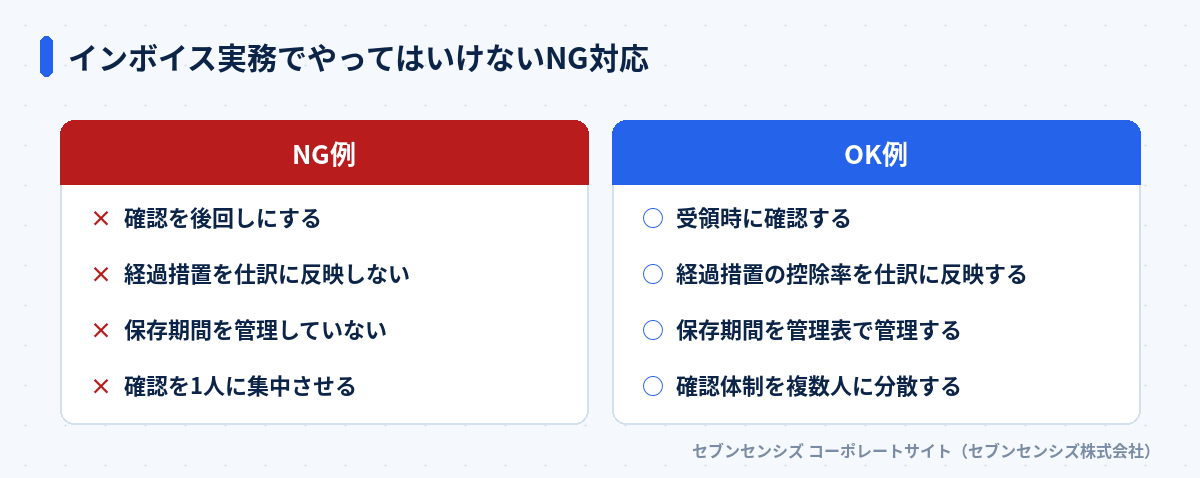 インボイス実務でやってはいけないNG対応
注意: 確認を後回しにするのはNG
請求書を受け取ってから数週間後にまとめて確認すると、登録番号が無効だった場合の対応が後手に回ります。受領時点での確認を徹底してください。
2つ目のミスは、経過措置の反映漏れです。免税事業者からの仕入れを全額控除で仕訳してしまうと、決算時に修正が必要になります。控除できない金額をコストに含める処理を、仕訳ルールとして明文化しておいてください。
3つ目のミスは、実務を1人の担当者に集中させることです。確認作業もチェック体制も1人に依存していると、担当者の急な休みや退職で実務が止まります。
経理の属人化そのものを解消する方法は、経理の属人化を解消する5つの方法|原因とリスクも解説で詳しく取り上げています。
よくある質問
インボイス制度の経理実務とは具体的に何をしますか?
請求書の記載要件確認・登録番号の照合・税率区分に応じた仕訳処理を、受領のたびに行う一連の作業です。
免税事業者からの仕入れは仕訳がどう変わりますか?
経過措置の期間中は、控除できない消費税相当額を仕入や経費のコストに含めて仕訳します。
経過措置の80%控除と50%控除はいつまで使えますか?
80%控除は2026年9月30日まで、50%控除は2026年10月1日から2029年9月30日までです。
請求書等の保存期間は何年間ですか?
原則7年間で、6年目と7年目は帳簿か請求書等のどちらか一方の保存で足ります。
税率が混在する請求書はどう仕訳すればよいですか?
8%と10%の対象品目を分けて記載し、税率ごとの消費税額を区分して仕訳します。
インボイス実務を1人の担当者に任せきりにしても大丈夫ですか?
確認漏れや退職時の引き継ぎ不備につながるため、複数人での確認体制が必要です。
経理の人手が足りずインボイス実務が月次決算を圧迫しています。どうすればよいですか?
確認作業を経理BPOに委託すれば、増員なしで実務を回しながら決算の遅れを防げます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: インボイス制度の経理実務は「確認」と「仕訳」の型を決めて回す
インボイス制度の経理実務は、記載要件の確認・登録番号の照合・税率区分の仕訳という3つの作業を、受領のたびに行う型として定着させることで安定します。経過措置の控除割合や保存期間の管理まで含めて、確認のタイミングと担当者を決めておくことが、月次決算を遅らせないための近道です。
実務ルールを整えても人手が足りない場合は、経理BPOの無料相談で、確認作業のどこまでを委託できるか相談することもできます。
まずは自社のインボイス実務が「受領時」と「月末」のどちらに偏っているかを、洗い出すところから始めてください。担当者任せのまま放置する期間が長くなるほど、後から仕組み化するための手間も増えていきます。