請求書の書き方(個人)で押さえるべきは、発行日・請求書番号・発行者情報・取引先名・取引内容と金額・振込先という6項目です。個人事業主として開業届を出していなくても、代金を請求する場面があれば誰でも発行できます。
本記事では、必須6項目・個人事業主でなくても発行できる理由・消費税とインボイス登録の関係・源泉徴収が必要な仕事の書き方・作成4ステップ・よくある失敗まで解説します。
この記事は、副業や単発の仕事で初めて請求書を書く個人、または個人事業主として発行方法を確認したい方向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 個人が請求書に書く基本6項目
- 個人事業主でなくても発行できる理由
- 源泉徴収が必要な仕事の書き方
- 作成4ステップとよくある失敗
請求書の書き方(個人)とは?押さえるべき基本6項目
個人が書く請求書に最低限必要なのは、発行日・請求書番号・発行者情報・取引先名・取引内容と金額・振込先の6項目です。会社員が副業で仕事を受けた場合も、個人事業主として開業届を出している場合も、書くべき中身は変わりません。
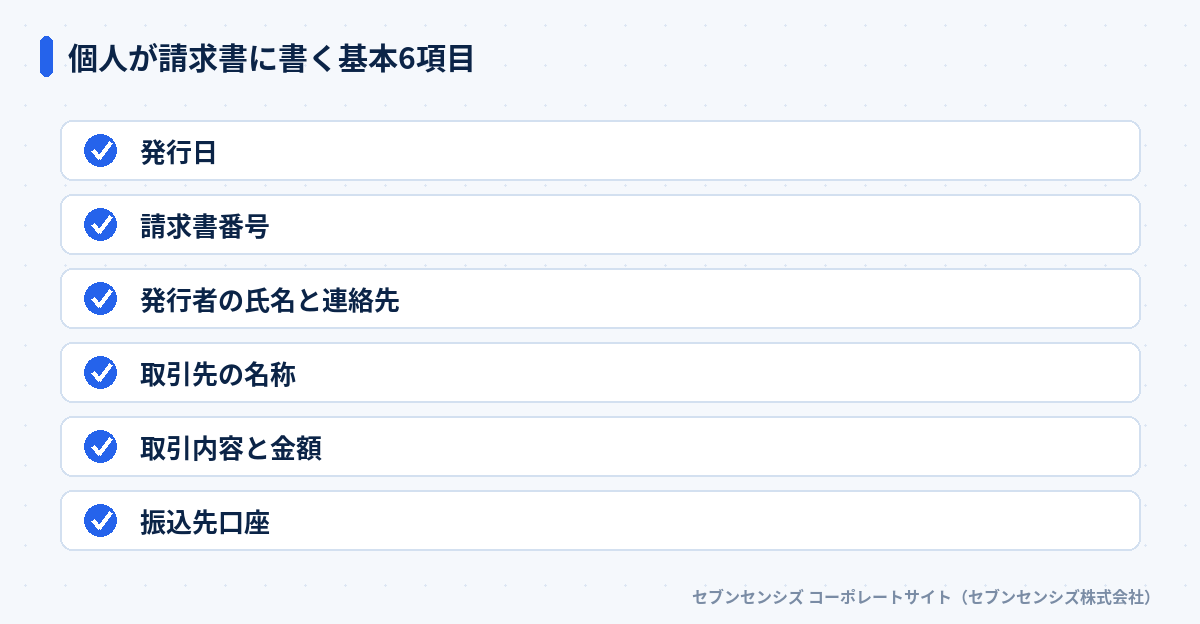 個人が請求書に書く基本6項目
個人の請求書とは、法人・個人事業主の区別なく、誰かに代金を請求する際に使う書面またはデータのことです。法律で定められた様式はなく、必要な情報が漏れなく伝わればどんな形式でも構いません。
| 記載項目 |
記入内容 |
| 発行日 |
請求書を作成した日付 |
| 請求書番号 |
発行日と連番などを組み合わせた管理用の番号 |
| 発行者情報 |
氏名・住所・連絡先(屋号があれば併記) |
| 取引先名 |
請求書を受け取る相手の名称 |
| 取引内容と金額 |
何に対する代金か、数量・単価・合計金額 |
| 振込先 |
銀行名・支店名・口座種別・口座番号・名義(カナ) |
この6項目は、法律上の請求書というより「取引先が支払いに困らないための最低限」と考えてください。インボイス制度に登録している場合は、この6項目に加えて登録番号と税率ごとの内訳も必要になります。登録の有無で書くべき項目が変わる点は、次の章で詳しく説明します。
関連して、請求書の発行のやり方|必須6項目と基本4ステップでは、インボイス制度に対応した適格請求書の記載項目を詳しく解説しています。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。個人が初めて請求書を書く場面も、つまずきやすさの傾向は共通しています。
個人事業主でなくても請求書は発行できる?
個人事業主でなくても、代金を請求する場面があれば誰でも請求書を発行できます。請求書は法律で発行者の資格を定めた書類ではなく、商慣行として使われている私文書だからです。
副業で単発の原稿執筆や講演を引き受けた会社員、フリマアプリ以外の方法で法人に物品を売った個人、開業届をまだ出していない駆け出しのフリーランスも、同じように請求書を書いて構いません。
ただし、開業届を出していない場合の所得は「雑所得」として確定申告する必要があります。事業として継続的に行うか、単発の収入かで所得区分が変わるため、迷う場合は税理士や経理の窓口に確認しておくと安心です。
同じ請求書でも、雑所得のうちは記載項目に大きな違いはありません。ただし単発の仕事が増えて事業として継続するようになった場合、開業届を出して個人事業主に切り替えることで、経費計上の範囲が広がるという違いが出てきます。最初の数件は雑所得のまま様子を見て、件数が安定してきた段階で切り替えを検討する、という進め方でも十分間に合います。
個人事業主として経理の仕組みを整えたい場合は、個人事業主の経理のやり方も参考になります。
消費税は書くべき?インボイス未登録の個人の書き方
インボイス(適格請求書発行事業者)に未登録の個人は、登録番号を記載せず、税率ごとの内訳のみを記載する区分記載請求書として発行します。副業や単発の仕事を行う個人の多くは、このインボイス未登録の状態に当たります。
| 区分 |
記載できる項目 |
取引先への影響 |
| 適格請求書(登録あり) |
登録番号を含む項目すべて |
取引先は仕入税額控除を受けられる |
| 区分記載請求書(未登録) |
登録番号を除く項目のみ |
取引先の控除は経過措置の割合に縮小 |
国税庁の適格請求書等保存方式(インボイス制度)の概要によると、未登録の相手からの仕入れには経過措置があります。2023年10月1日から2026年9月30日までは仕入税額相当額の80%、2026年10月1日から2029年9月30日までは50%を、取引先が仕入税額として控除できます。
本記事の公開時点(2026年9月22日)は、この控除割合が80%から50%へ切り替わる直前です。未登録のまま継続して取引する場合、この時期を境に取引先の負担が増える点は伝えておくと親切です。
そもそも、基準期間の課税売上高が1,000万円以下の個人は、インボイスに登録しない限り消費税の納税義務そのものがありません(免税事業者)。副業程度の売上規模なら、無理に登録せず区分記載請求書のまま発行する選択も現実的です。
インボイス制度に登録するかどうかは、取引先の構成や売上規模を踏まえて判断する必要があります。経理実務全体の流れは、インボイス制度の経理実務とは?請求書処理の4ステップでも解説しています。
源泉徴収が必要な仕事の請求書の書き方【見落としやすい点】
原稿料・講演料・デザイン料など特定の報酬を個人が受け取る場合、支払う側が源泉徴収を行うため、請求書には報酬額・源泉徴収税額・差引支払額の3つを分けて書く必要があります。この記載漏れは、個人が請求書を書く際に最も見落としやすいポイントです。
国税庁のタックスアンサーNo.2792 源泉徴収のしかたがあります。この情報では、原稿料や講演料などの報酬・料金に対する源泉徴収税率が示されています。支払金額100万円以下の部分は10.21%、100万円を超える部分は20.42%です。
例えば報酬額が10万円の場合、源泉徴収税額は10万円×10.21%で10,210円となり、差引支払額は89,790円になります。この3つの数字を請求書に並べて書いておくと、支払う側も受け取る側も金額の根拠を確認しやすくなります。
| 記載項目 |
記入内容の例 |
| 報酬額(税抜) |
100,000円 |
| 源泉徴収税額 |
10,210円 |
| 差引支払額 |
89,790円 |
私も、個人で単発の執筆を引き受けた際に源泉徴収の記載を省略してしまい、支払う側から金額の内訳を問い合わせられた経験があります。先に3項目を分けて書いておけば、こうした確認のやり取り自体をなくせます。
請求書の書き方4ステップ【テンプレート例つき】
個人の請求書は、記載項目の確認・金額と源泉徴収額の計算・作成と送付・控えの保存という4ステップで進めれば迷いません。一度テンプレートを作っておけば、次回以降は数字を入れ替えるだけで済みます。
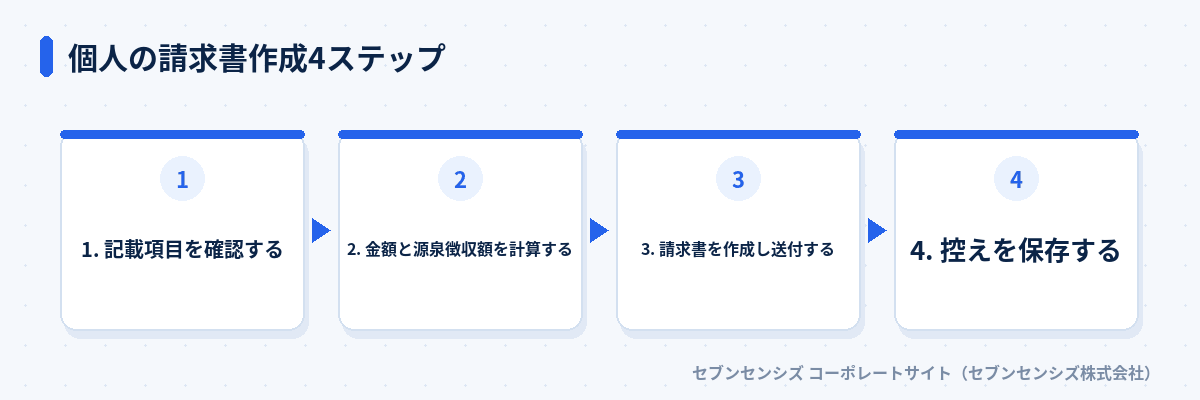 個人の請求書作成4ステップ
ステップ1では、前の章までで確認した基本6項目と、源泉徴収の対象かどうかを確認します。対象かどうか迷う場合は、契約時に取引先へ直接確認しておくのが確実です。
ステップ2では、報酬額に源泉徴収税率を掛けて税額を出し、差引支払額を計算します。税率を掛け間違えると差引支払額がずれるため、電卓やスプレッドシートの数式で二重に確認すると安心です。
ステップ3では、メール添付やクラウドサービスを使って取引先へ送付します。手書き・Excel・クラウド請求書サービスのいずれで作っても構いません。発行件数が少ないうちはExcelのテンプレートで十分対応できます。
ステップ4では、発行した請求書の控えを保存します。保存方法は次の章で詳しく説明します。
この4ステップを一度テンプレートにまとめておけば、次回からは取引内容と金額を入れ替えるだけで請求書が完成します。毎回ゼロから項目を思い出す必要がなくなるため、単発の仕事が増えるほど効果を実感しやすくなります。
発行の手数料や外部への依頼を考えている場合は、請求書発行手数料の相場|代行サービス4タイプの料金差も参考にしてください。
印鑑・角印は必要?個人の請求書でよくある疑問
個人の請求書に法的な押印義務はなく、印鑑がなくても請求書として有効です。取引先から求められない限り、押印を省略しても問題ありません。
とはいえ、日本の商慣行として角印や認印を押した請求書を期待する取引先も一定数存在します。取引先が企業の経理担当者の場合、慣行に合わせて押印しておくと、確認の手間を減らせることがあります。
最近は、PDFに画像として貼り付ける電子印鑑を使う個人も増えています。押印の有無より優先すべきは、必要な6項目の正確さ。
迷ったときは、初回の取引で押印の有無を確認し、以降のやり取りに備えて記録を残しておくと、次回から悩まずに済みます。
個人が請求書を書くときのよくある失敗と対処法
個人が請求書を書くときによくある失敗は、口座名義の誤記・源泉徴収額の書き忘れ・請求書番号の管理不足の3つです。
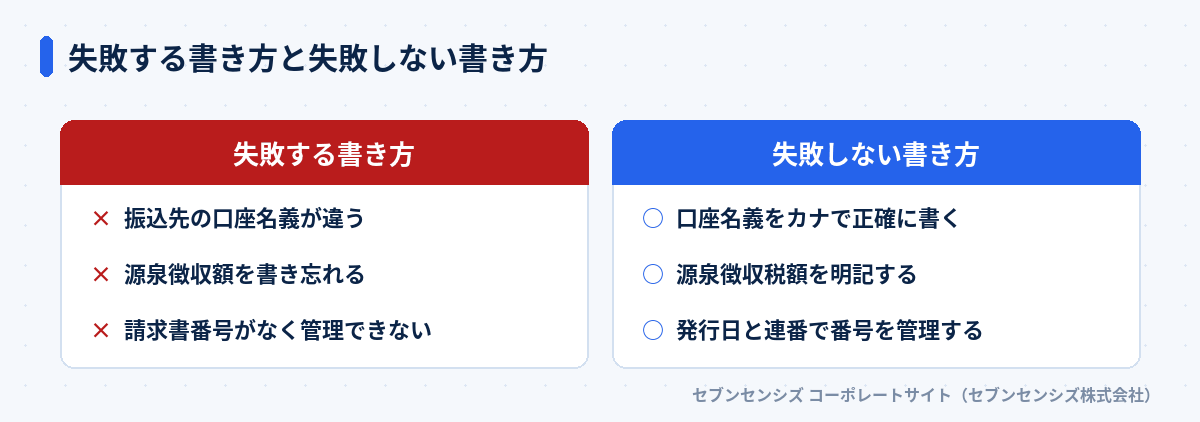 失敗する書き方と失敗しない書き方
1つ目は、振込先口座の名義をカナで正確に書いていない失敗です。銀行の振込システムはカナ表記の名義で照合するため、1文字違うだけで振込エラーになることがあります。
2つ目は、源泉徴収が必要な仕事なのに税額を書き忘れる失敗です。前の章で説明した3項目を、テンプレートに固定で組み込んでおけば防げます。
3つ目は、請求書番号を付けずに発行し、あとで支払い状況を管理できなくなる失敗です。発行日と連番を組み合わせた番号を、最初のテンプレートから設定しておくと管理が楽になります。
自分で請求書のテンプレートを整えるのが負担な場合は、経理BPOの無料相談で発行から記帳までまとめて相談することもできます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
発行した請求書の控えはどう保存する?
発行した請求書の控えは、事業所得として申告するなら原則5年間、雑所得として申告する場合も確定申告の期間中は保存しておく必要があります。
注意: 電子で送った請求書は電子のまま保存
メールやクラウドサービスで送った請求書を、控えとして紙に印刷しただけで済ませるのは避けてください。電子取引の保存要件を満たさない可能性があります。
保存期間や保存方法に迷う場合は、顧問税理士や経理の相談窓口に一度確認し、自分なりのルールを決めておくと、毎回迷わずに済みます。
保存する対象は、自分が発行した請求書の控えだけではありません。取引先から受け取った支払い明細や振込の記録も、合わせて残しておく方針でよいでしょう。フォルダ分けと年ごとの整理、これだけで十分です。
当社はこれまでに、2023年1月から2026年8月までに経理BPOを10社以上へ導入し、2年以内の解約は1社(継続率90%)にとどまっています。発行から保存までを含めた経理の型を最初に整えておくことが、あとの手間を減らす一番の近道です。
よくある質問
個人事業主でなくても請求書は発行できますか?
可能です。請求書の様式や発行者の資格に法律上の制限はなく、誰でも発行できます。
請求書に消費税は書く必要がありますか?
インボイス未登録なら登録番号は書けず、税率区分のみを分けて記載します。
源泉徴収が必要な仕事の請求書はどう書けばいいですか?
報酬額・源泉徴収税額・差引支払額の3つを分けて、見て分かる形で記載します。
印鑑は必ず押さないといけませんか?
法的な押印義務はなく、印鑑がなくても請求書として有効に扱われます。
請求書番号はどう付ければいいですか?
発行日と連番を組み合わせた番号にし、重複しない形で管理しておきます。
発行した請求書の控えはいつまで保存すればいいですか?
事業所得なら原則5年間、雑所得でも確定申告の期間中は保存してください。
まとめ: 個人の請求書は6項目とテンプレート化で迷わなくなる
個人の請求書は、発行日から振込先までの6項目を確認し、確認→計算→送付→保存という4ステップをテンプレート化すれば、毎回迷わず書けるようになります。源泉徴収が必要な仕事かどうかと、インボイス登録の有無で書き方が変わる点は、特に見落としやすいので注意してください。
まずは自分が受け取る予定の仕事が源泉徴収の対象かどうかを確認するところから始めてください。発行から記帳までをまとめて見直したい場合は、経理BPOの無料相談で相談することもできます。
請求書の書き方に迷ったら、まずはテンプレートを1つ作ること。それが、個人が請求書で失敗しないための一番の近道です。