経理代行の失敗は、委託範囲の認識違い・報告連絡不足・委託先の質不足・契約形態の法律リスク・丸投げしすぎの5パターンに整理できます。多くは契約前の確認不足が原因で、書面での取り決めによって防げます。本記事では、5つの失敗パターンと原因、契約前の確認ポイント、失敗後のリカバリー方法を解説します。
この記事は、経理代行の利用を検討している、または導入後にうまくいっていないと感じている中小企業の経営者・管理部門責任者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 経理代行でよくある失敗5パターン
- 失敗が起きる根本原因
- 契約前に確認すべきポイント
- 失敗してしまった場合のリカバリー方法
経理代行における「失敗」とは
経理代行における失敗とは、委託前に期待していた成果と、実際に得られた結果のあいだにギャップが生じることです。
費用の目安を先に押さえるなら、経理代行サービスとは?できること6つと料金相場が参考になります。
経理代行の失敗とは、単に委託先の対応が悪かったというだけでなく、委託前に自社が期待していた業務範囲・品質・報告頻度と、実際の運用にズレが生じた状態を指します。ズレの多くは委託先だけでなく、発注側の確認不足にも原因があります。
失敗の多くは、委託先を変えても再発します。原因が委託先側だけでなく、自社の準備不足にもあるためです。委託先を変える前に、自社側の準備で防げる失敗かどうかを見極めることが先決です。次の章で、具体的な失敗パターンを確認してください。
どこから手をつけるべきかの整理は、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
経理代行でよくある失敗5パターン
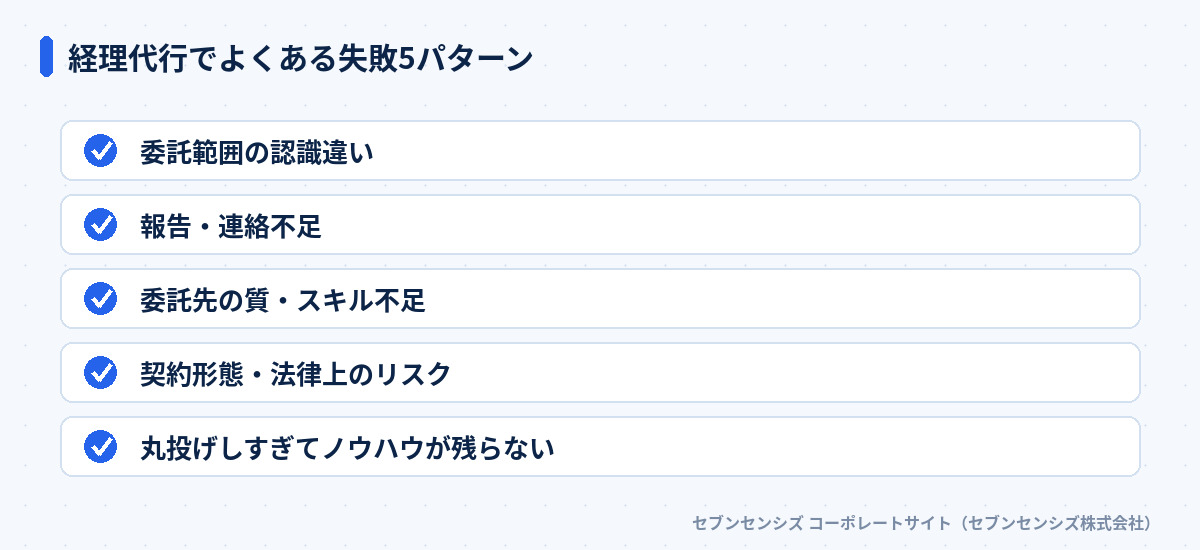
経理代行の失敗は、委託範囲の認識違い・報告連絡不足・委託先の質不足・法律上のリスク・丸投げしすぎの5つに分類できます。
 経理代行でよくある失敗5パターン
失敗1: 委託範囲の認識違い。「記帳だけでなく請求書発行もやってくれると思っていた」のように、契約時に想定していた業務が実際には対象外だったケースです。特に、繁忙期だけ発生するイレギュラーな業務は、契約書に明記されていないと対応してもらえないことがあります。
失敗2: 報告・連絡不足。月次の数字が出てくるのが遅く、経営判断のタイミングを逃してしまうケースです。委託先とのやり取りが月1回のメールだけでは、異常値に気づくのも遅れます。資金繰りの判断が必要な場面で数字が古いままだと、対応そのものが手遅れになりかねません。
失敗3: 委託先の質・スキル不足。担当者の経験が浅く、ミスの修正にかえって時間を取られるケースです。安さだけで委託先を選ぶと起きやすい失敗です。修正のやり取りに社内の担当者の時間が奪われては、外部委託した意味が薄れてしまいます。
失敗4: 契約形態・法律上のリスク。税理士法違反や偽装請負にあたる運用になっているケースです。契約書の文言だけでなく、日々の運用実態が法律の要件を満たしているかも確認が必要です。詳しい法律上の注意点は経理アウトソーシングのデメリット6つで解説しています。
失敗5: 丸投げしすぎてノウハウが残らない。すべてを任せきりにした結果、委託先を変更したくなったときに社内に業務の全体像が分かる人がいなくなるケースです。契約を解除する段になって初めて、自社の数字を誰も説明できないことに気づく企業も少なくありません。どこまで任せられるかは経理の外注と丸投げの違いも参考になります。
| 失敗パターン |
主な原因 |
防ぐポイント |
| 委託範囲の認識違い |
業務範囲を口頭だけで合意 |
業務範囲を書面で明確化する |
| 報告・連絡不足 |
報告頻度を決めずに契約 |
報告頻度とフォーマットを先に決める |
| 委託先の質・スキル不足 |
実績確認をせず料金だけで選定 |
類似業種・規模での対応実績を確認する |
| 契約形態・法律上のリスク |
指揮命令系統を確認しない |
税理士の関与と契約実態を確認する |
| 丸投げしすぎ |
社内に業務の全体像が残らない |
最低限の業務フローは社内にも残す |
注意: 複数のパターンは同時に起きる
実際の失敗は1パターンだけで起きることは少なく、認識違いが報告不足を招き、それが丸投げにつながるというように連鎖します。次の章で根本原因を確認してください。
失敗が起きる根本原因
失敗の根本原因は、契約前の業務範囲の言語化不足と、委託先選定時の実績確認不足の2つに集約されます。
業務範囲の言語化不足は、口頭でのやり取りだけで契約を進めたときに起きやすくなります。「経理をお願いします」という依頼だけでは、記帳・請求書発行・支払い代行のどこまでが含まれるか、双方の認識が食い違ったまま契約が始まってしまいます。
委託先選定時の実績確認不足も見過ごせません。料金の安さだけで選ぶと、対応できる業務範囲が狭い、あるいは担当者の経験が浅いといったリスクを見落としがちです。契約前に、自社と近い業種・規模での対応実績を確認しておくことが、失敗を防ぐ第一歩になります。
もう一つ見落とされがちな原因が、社内側の受け入れ体制です。委託先に任せきりにできると考え、窓口となる担当者を決めないまま契約すると、委託先からの確認事項に誰も答えられず、かえって業務が滞ります。委託は「丸投げ」ではなく「分担」であるという前提を、契約前に社内で共有しておく必要があります。
これらの原因はいずれも、委託先を決める前の準備段階で解消できるものです。裏を返せば、委託先そのものの良し悪しより、自社の準備の丁寧さが結果を左右する部分が大きいということでもあります。
国税庁「第2条《税理士業務》関係」によると、税理士の独占業務は税務代理・税務書類の作成・税務相談の3つです。記帳代行そのものに資格は不要ですが、無資格の担当者が税務相談まで請け負う契約は、法律上のリスクを抱えたまま運用を続けることになります。
失敗パターンから逆算した契約前の確認ポイント
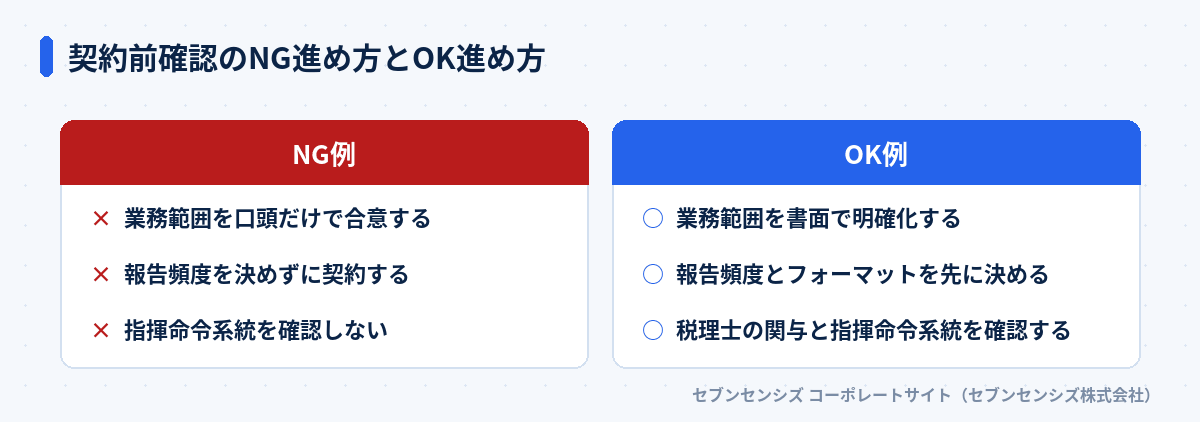
契約前には、業務範囲の書面化・報告体制の取り決め・指揮命令系統の確認の3点を行います。
 契約前確認のNG進め方とOK進め方
確認1: 業務範囲を書面で明確化する。記帳・請求書発行・支払い代行など、どこまでが契約に含まれるかを契約書または覚書に明記します。
確認2: 報告頻度とフォーマットを先に決める。月次でどの数字を、どの形式で受け取るかを契約前に取り決めておくと、報告不足による失敗を防げます。
確認3: 指揮命令系統を確認する。厚生労働省「労働者派遣事業と請負の区分基準に関する疑義応答集」によると、発注者側が委託先の担当者へ直接指示を出し続けると、契約形態にかかわらず偽装請負とみなされるおそれがあります。委託先に税理士が関与しているかも、あわせて確認してください。
当社はAI導入補助金の登録支援事業者として、対象ツールの選定から申請書類の作成、採択後の実績報告まで一貫して支援しています。契約前の確認を丁寧に行うほど、導入後のトラブルは減るというのが、支援の現場で感じている実感です。補助金の申請書類も、提出範囲を事前に明確にしておくほど、後から追加資料を求められる手戻りが少なくなる点は、経理代行の契約範囲確認と同じ構造だと感じています。
失敗してしまった場合のリカバリー方法
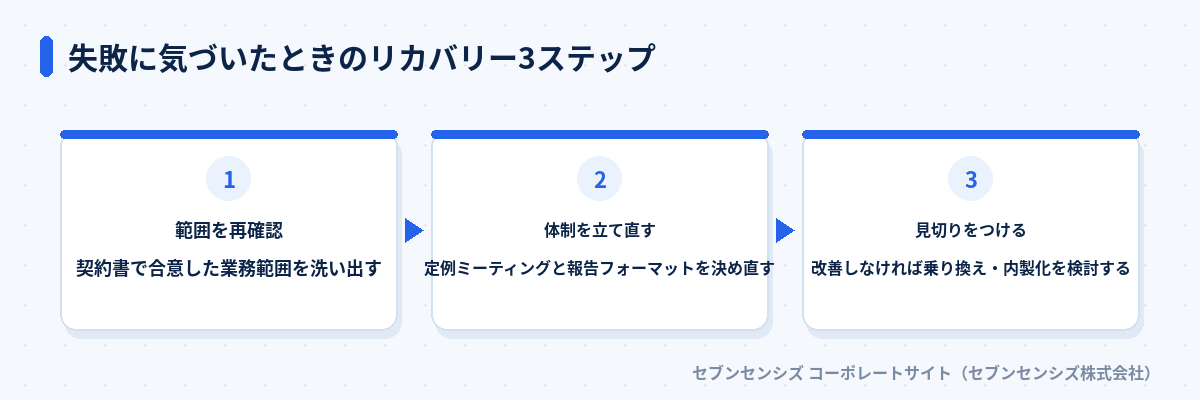
失敗に気づいたら、業務範囲の再確認・報告体制の立て直し・改善しなければ乗り換えの3ステップで対応します。
 失敗に気づいたときのリカバリー3ステップ
ステップ1: 契約書で合意した業務範囲を再確認する
まず、契約書や覚書に立ち返り、実際にどこまでが委託範囲だったかを確認します。認識違いが原因であれば、この時点で改善の余地が見つかることも多くあります。
口頭でしか合意していない業務がある場合は、この段階で書面に残しておくことをおすすめします。あとから「言った・言わない」の水掛け論になるのを防げるだけでなく、委託先との認識をそろえ直すきっかけにもなります。
ステップ2: 定例ミーティングと報告フォーマットを決め直す
報告不足が原因であれば、月次の定例ミーティングを設定し、決まったフォーマットで数字を受け取れるように体制を立て直します。最初から完璧な体制を目指さず、まず月1回の定例から始めるだけでも改善が見えやすくなります。
フォーマットを決め直す際は、見たい数字を経営者側から具体的に伝えることが重要です。「分かりやすく報告してほしい」という抽象的な依頼では、委託先も何を優先すべきか判断できません。資金繰り表・月次損益・売掛金の残高など、確認したい項目を名指しで伝えるほうが、次回以降の報告の精度が上がります。
ステップ3: 改善しなければ乗り換え・内製化を検討する
体制を立て直しても改善が見られない場合は、他社への乗り換えや内製化を検討します。委託先の選び直しの基準は経理代行の選び方5選|比較軸と契約前チェックリストで解説しています。
乗り換えを決めたら、現在の委託先からのデータ引き継ぎに時間がかかることも見込んでおく必要があります。仕訳データや過去の証憑をどの形式で受け取れるかを早めに確認し、乗り換え先との契約開始時期を逆算して動くと、業務が止まる期間を最小限にできます。引き継ぎ期間中は一時的に社内の負担が増えることも、あらかじめ見込んでおいてください。
経理代行に向いていないケース
経理代行が向いていないのは、業務量が少なすぎる企業と、社内ルールが特殊すぎて標準化できない企業です。
月間の伝票枚数が数十枚程度と少ない場合、委託によるコスト削減効果が薄く、かえって割高になることがあります。また、自社独自の承認フローや帳票フォーマットが複雑すぎる場合、委託先が対応しきれず、結局は社内で二重管理になってしまうケースもあります。
業種特有の商習慣が強い場合も注意が必要です。現金商売が中心で日次の入出金管理が煩雑な業種などは、標準化された経理代行のフローに乗せにくく、対応できる委託先が限られます。契約前の問い合わせ段階で、自社の業種に近い実績があるかを必ず確認してください。実績が乏しい委託先に無理に依頼すると、結局は自社側の確認作業が増え、委託した意味が薄れてしまいます。
こうしたケースでは、無理に経理代行を導入するより、経理自動化ツールの導入で対応できないかを先に検討するほうが近道です。ツール導入である程度対応できる場合、委託は将来の業務量増加に備えて検討する選択肢として残しておくとよいでしょう。
もう一つ向いていないのは、経営者自身が数字を細部まで把握していたいタイプの企業です。委託によって手間は減りますが、日々の仕訳を自分の目で確認する機会も減ります。数字への関与度を下げたくない場合は、全面委託ではなく、一部の業務だけを任せる部分委託から検討するほうが無理がありません。委託範囲を段階的に広げながら、自社に合う関与度を探っていく進め方もあります。
まとめ: 経理代行の失敗は契約前の確認で防げる
経理代行の失敗は、委託範囲の認識違い・報告連絡不足・委託先の質不足・法律上のリスク・丸投げしすぎの5パターンに集約されます。共通する原因は契約前の確認不足であり、業務範囲と報告体制を書面で明確にすることで多くは防げます。
当社は2020年3月の創業以来、中小企業の経理・バックオフィス業務の効率化を支援してきました。すでに失敗を感じている場合も、契約を白紙に戻す前に、まずは契約書で合意した業務範囲の再確認から始めてみてください。多くの場合、委託先を変える前にできる改善が残っています。
よくある質問
経理代行の失敗で最も多いパターンは何ですか?
委託した業務範囲の認識違いが最も多く、想定していた業務をやってもらえなかったケースです。
経理代行の失敗はどうすれば防げますか?
契約前に業務範囲と報告頻度を書面で明確にし、指揮命令系統を確認することで防げます。
経理代行で失敗に気づいたらまず何をすべきですか?
まず契約書で合意した業務範囲を再確認し、報告体制を立て直すことから始めます。
経理代行が向いていない企業もありますか?
業務量が少なすぎる企業や、社内ルールが特殊で標準化できない企業には向きません。
経理代行の法律上のリスクにはどんなものがありますか?
税理士法違反と偽装請負の2つが代表的で、契約形態と実態のズレが原因になります。
経理代行で失敗した場合、乗り換えはできますか?
可能です。改善が見込めない場合は、契約解除と他社への乗り換えを検討してください。