経理を外注するとき、記帳代行センターと税理士事務所では任せられる業務の範囲が法律で分かれています。記帳代行センターに頼めるのは会計帳簿への記帳まで。確定申告書の作成や税務相談は、税理士の資格を持つ人にしか依頼できません。
本記事では、税理士の独占業務3つの線引き、記帳代行センターに頼める業務と頼めない業務、依頼先を決める3つの質問、依頼前に準備するもの、そして経理BPOへ切り替えるタイミングまで解説します。
この記事は、経理業務の外注先を初めて比較検討している中小企業の経営者・管理部門の責任者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 記帳代行センターと税理士事務所の役割の違い
- 税理士の独占業務3つと記帳代行の線引き
- 依頼先を決める3つの質問
- 依頼前に準備する4つの資料
- 経理BPOへ切り替えるタイミング
経理の外注先は「記帳代行センターか税理士か」を先に切り分ける
経理の外注先選びは、税務申告まで任せたいかどうかを最初に決めると、候補が一気に絞れます。
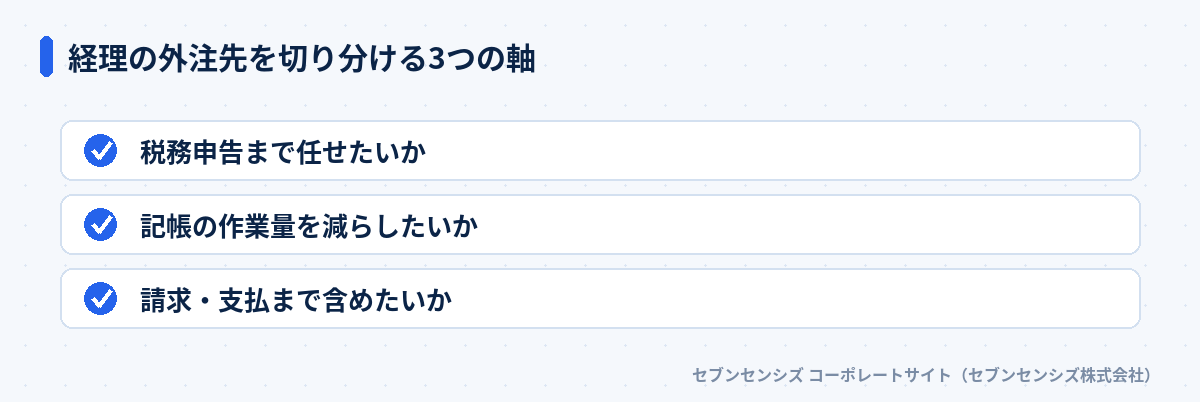 経理の外注先を切り分ける3つの軸
外注先の呼び名は多く、記帳代行センター・経理代行・経理BPO・税理士事務所と並びます。名前だけを見比べても違いは分かりません。判断の軸は「何を任せたいか」の1点です。
記帳代行センターとは、領収書や通帳のデータをもとに会計帳簿へ仕訳を入力する業務を、専門に請け負う事業者の呼び名です。法律上の資格区分ではなく、サービス名として使われています。
| 任せたいこと |
向いている依頼先 |
| 仕訳入力の作業量を減らしたい |
記帳代行センター |
| 確定申告・法人税申告まで任せたい |
税理士事務所 |
| 請求・支払・給与まで含めて任せたい |
経理BPO会社 |
当社は会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを支援の現場で見てきました。外注で失敗する典型は、任せたい範囲を決めないまま料金表だけを比べ始めるパターンです。
次の章から、それぞれの呼び名が何を指しているのかを整理していきます。
記帳代行センターとは?経理代行・経理BPOとの呼び名の違い
記帳代行センター・経理代行・経理BPOは、任せられる業務の広さが順に広くなる関係にあります。
記帳代行は最も範囲が狭く、仕訳入力と帳簿作成が中心です。経理代行はそこに請求書の発行や支払いデータの作成などが加わります。経理BPOはさらに広く、業務フローの設計や月次決算の運用まで含むケースが一般的です。
経理BPOとは、経理業務の一部または全体を、業務プロセスごと外部の専門会社へ委託する形態のことです。作業の代行にとどまらず、手順の設計や改善まで含む点が記帳代行と異なります。
| 呼び名 |
主な業務範囲 |
向いている状況 |
| 記帳代行センター |
仕訳入力・帳簿作成 |
入力作業だけが負担になっている |
| 経理代行 |
記帳+請求・支払の実務 |
経理担当者が退職して手が足りない |
| 経理BPO |
経理業務全体と手順の設計 |
属人化を解消し体制ごと作り直したい |
| 税理士事務所 |
税務申告・税務相談 |
申告まで一括で任せたい |
呼び名は事業者が自由に名乗れるため、記帳代行センターと名乗りながら経理代行の範囲まで対応する会社もあります。サービス名ではなく、契約書に書かれた業務範囲で判断してください。経理BPOの位置づけは経理BPOとは?メリット3つと費用相場をわかりやすく解説で詳しく整理しています。
記帳代行センターに頼める業務と頼めない業務の線引き
税理士資格を持たない記帳代行センターには、税務代理・税務書類の作成・税務相談の3つを依頼できません。
あわせて銀行口座の記帳のやり方もご覧ください。
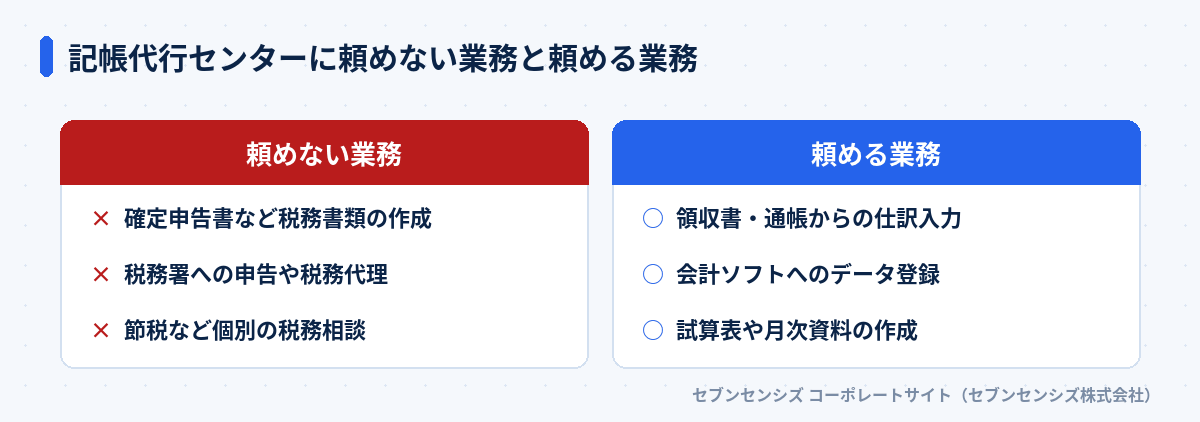 記帳代行センターに頼めない業務と頼める業務
線引きの根拠は税理士法です。国税庁の税理士の業務によると、税理士業務は税務代理、税務書類の作成、税務相談の3つと定められています。同じ資料では、財務書類の作成と会計帳簿の記帳の代行について「必ずしも税理士業務そのものではない」と位置づけられています。
つまり、記帳そのものは資格がなくても引き受けられます。一方で、確定申告書を作る、税務署へ申告を代理する、節税の相談に答えるという行為は資格が必要です。
注意: 無資格の事業者に税務相談まで求めるのはNG国税庁の
税理士法違反行為では、税理士でない者が税理士業務を行った場合、
2年以下の懲役もしくは100万円以下の罰金が科されるとされています。依頼する側も、線を越える依頼をしない配慮が必要です。
判断に迷ったら、次の3つのどれかに当てはまるかを考えてください。税務署へ出す書類を作る作業か。税額の計算に踏み込む判断か。税務署とのやり取りを代わりに行う行為か。1つでも当てはまるなら税理士の領域です。
多くの記帳代行センターは、提携する税理士事務所と組んでこの問題を解決しています。記帳は自社で、申告は提携先で。契約前に「税務はどこが担うのか」を確認すると、後から追加費用が発生する事態を防げます。
税理士事務所へ外注する場合との違い5つ
税理士事務所との違いは、対応範囲・費用構造・レスポンスの速さ・繁忙期の余力・担当者の専門性の5点に表れます。
1つ目は対応範囲です。税理士事務所は申告までを一気通貫で担えます。2つ目は費用構造で、税理士事務所は顧問料に決算料が加わる形が一般的です。記帳代行センターは仕訳件数に応じた従量制が多くなります。
3つ目はレスポンスの速さ。記帳作業に特化している分、記帳代行センターのほうが入力の納期は短い傾向があります。4つ目は繁忙期の余力です。確定申告期の税理士事務所は業務が集中するため、記帳の戻りが遅くなることがあります。
5つ目は担当者の専門性です。日本税理士会連合会の税理士登録者数によると、令和8年8月末日現在の税理士登録者数は82,343人、税理士法人の届出数は5,330件です。登録者数に対して中小企業の数ははるかに多く、税理士1人あたりの担当先が積み上がっている点は押さえておく必要があります。
| 比較項目 |
記帳代行センター |
税理士事務所 |
| 税務申告 |
対応不可(提携先が担当) |
対応可能 |
| 費用構造 |
仕訳件数などの従量制が中心 |
顧問料+決算料が中心 |
| 記帳の納期 |
短めに設定されやすい |
繁忙期は延びやすい |
| 税務の相談 |
不可 |
可能 |
| 契約の単位 |
業務単位で切り出せる |
年間の顧問契約が基本 |
費用の具体的な水準は依頼先タイプで大きく変わります。金額の目安は経理外注の費用相場|依頼先4タイプの料金にまとめました。
自社はどちらに頼むべきか?判断する3つの質問
依頼先は、税務申告を誰が担うか、任せたい業務は何か、有資格者の関与があるかという3つの質問で決まります。
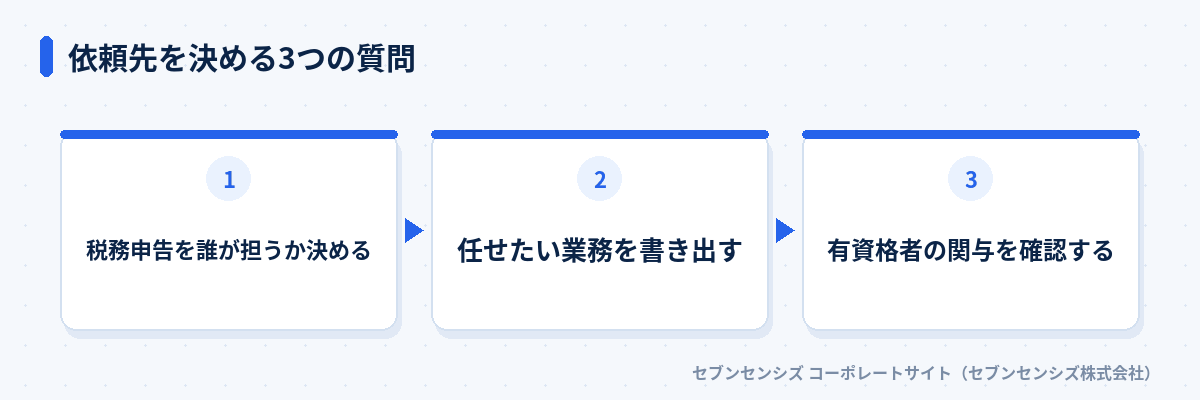 依頼先を決める3つの質問
1つ目の質問は、税務申告を誰が担うかです。すでに顧問税理士がいるなら、記帳だけを外に出して税理士へ渡す形が最も無駄がありません。顧問税理士がいないなら、税理士事務所か、税理士と提携している記帳代行センターに絞られます。
2つ目の質問は、任せたい業務を具体的に書き出せるかどうかです。「経理が回らない」という抽象的な状態のままでは見積もりも比較できません。仕訳入力・請求書発行・支払データ作成・給与計算のうち、どれが負担かを1行ずつ書き出してください。
3つ目の質問は、契約先に有資格者の関与があるかです。記帳代行センターでも、税理士や公認会計士が監修に入っている体制なら、税務の観点を踏まえた仕訳の精度を期待できます。内製と外注のどちらが自社に合うかを整理したい場合は、経理の内製と外注を比較|6つの軸で見る違いと選び方も参考になります。
私たちが相談を受ける中でも、この3つを書き出すだけで候補が2社程度まで絞れるケースは珍しくありません。比較の前に、任せたい範囲を言語化する時間を先に取ってください。
記帳代行センターへ依頼する前に準備する4つのもの
依頼をスムーズに始めるには、通帳データ・領収書・請求書・勘定科目のルールの4点を先に揃えます。
費用の目安は、記帳代行費用の相場は法人でいくら?で解説しています。
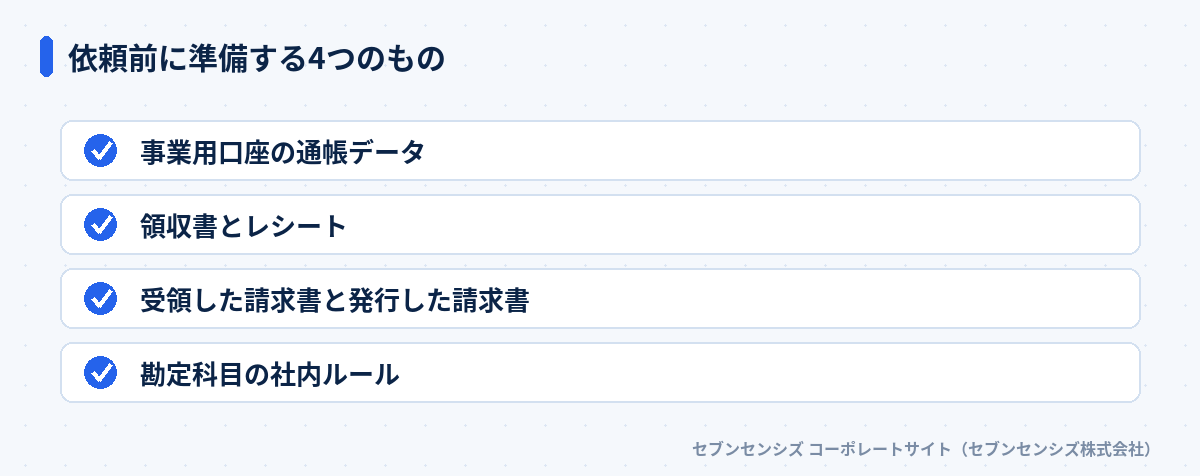 依頼前に準備する4つのもの
準備するのは次の4点です。どれも初月の仕訳精度に直結します。
- 事業用口座の通帳データ(ネットバンキングのCSVでも可)
- 領収書とレシート(月ごとにまとめる)
- 受領した請求書と発行した請求書
- 勘定科目の社内ルール(過去の仕訳例で代用可)
4つ目の勘定科目ルールは見落とされがちです。同じ支出を「消耗品費」で処理してきたのか「事務用品費」で処理してきたのかが分からないと、外注先は毎回確認を挟むことになります。過去1年分の総勘定元帳を渡すだけでも、確認の往復は大きく減ります。
保存期間のルールも把握しておいてください。国税庁の青色申告制度では、帳簿は原則7年、請求書や見積書などの書類は5年の保存が必要とされています。原本の保管責任は依頼した側に残るため、渡す前にスキャンやコピーを取っておく運用が安全です。
資料の受け渡し方法も初回に決めます。郵送か、クラウドストレージか、会計ソフトの共有機能か。引き継ぎの具体的な進め方は経理外注の引き継ぎ|必要資料と失敗しない5ステップで解説しています。
依頼先選びでやってはいけない3つのNG
外注先選びで失敗する原因は、料金だけの比較、資格確認の省略、受け渡し方法の後回しという3つのNGです。
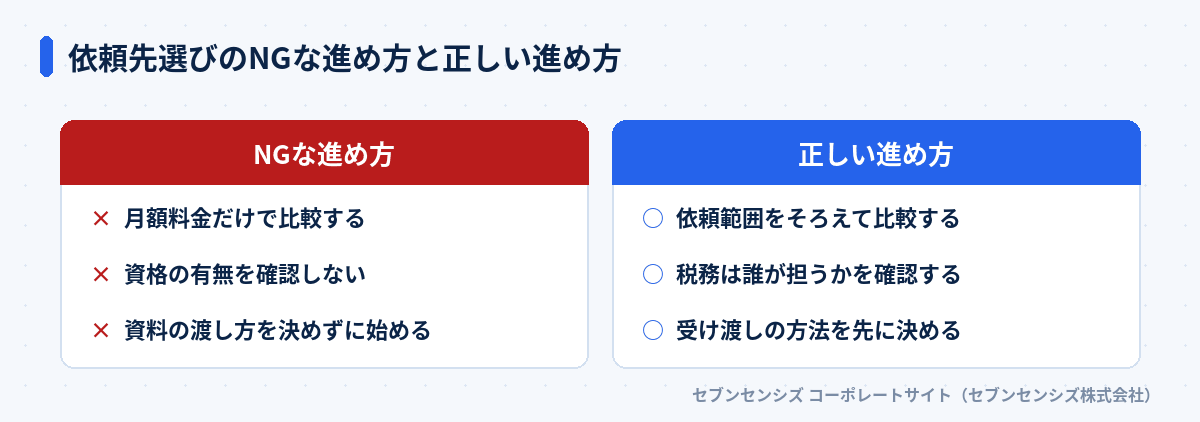 依頼先選びのNGな進め方と正しい進め方
1つ目のNGは、月額料金だけを並べて比較することです。記帳代行の料金は仕訳件数で変わるため、含まれる件数が違えば金額も違って当然です。同じ件数・同じ業務範囲に条件を揃えてから比べてください。
2つ目のNGは、税務を誰が担うのかを確認しないまま契約することです。契約後に「申告は別料金の提携先へ」と言われ、想定より総額が膨らむケースがあります。見積もりの段階で、年間の総額を申告費用まで含めて確認します。
3つ目のNGは、資料の受け渡し方法を決めずに始めることです。毎月の郵送に手間がかかり、結局社内の作業が減らなかったという話をよく聞きます。外注の効果は、渡す作業がどれだけ軽いかで決まります。
私も、月額料金の安さだけで選んだ結果、仕訳の確認メールが毎週往復して社内の手間が増えた、という話を経営者から聞いたことがあります。安さは、確認の少なさとセットで初めて効きます。
もう1点、情報の取り扱いも確認しておきたい部分。通帳データや給与情報は機微な情報のため、秘密保持契約の有無と保管方法を書面で確認してください。確認すべき項目は経理代行のセキュリティにまとめています。
どこから手をつけるべきかの整理は、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
記帳代行センターから経理BPOへ切り替えるタイミング
記帳以外の請求・支払・給与計算でも残業が発生し始めたら、経理BPOへの切り替えを検討する時期です。
記帳代行は入力作業を外に出す仕組みです。入力が減っても、請求書の発行や支払データの作成が社内に残っていれば、月末の負荷はあまり変わりません。切り替えの判断は「どの工程で時間を使っているか」を測ることから始めます。
判断の目安は3つあります。記帳以外の業務で月末に残業が出ている。担当者が1人しかおらず、休むと業務が止まる。月次決算が翌月20日を過ぎても締まらない。このいずれかに当てはまるなら、業務プロセスごと見直す段階に来ています。
| 状態 |
記帳代行で足りる |
経理BPOを検討する |
| 負荷の中心 |
仕訳入力だけ |
請求・支払・給与にも及ぶ |
| 担当体制 |
社内に確認できる人がいる |
実質1人に集中している |
| 月次決算 |
翌月中旬までに締まる |
翌月20日を過ぎても締まらない |
丸投げできる範囲と社内に残すべき業務の切り分けは、経理の外注と丸投げの違いで詳しく扱っています。切り替えの前に、残す業務を先に決めておくと移行がスムーズです。
外注先を変えるタイミングとしては、期首か、担当者の異動が起きる前が動きやすい時期です。期中の切り替えは仕訳ルールの引き継ぎが増えるため、余力のあるうちに検討を始めてください。
よくある質問
記帳代行センターとは何ですか?
会計帳簿への記帳を代行する事業者の呼び名で、税理士資格の有無は事業者ごとに異なります。
記帳代行センターに確定申告まで頼めますか?
税務書類の作成は税理士の独占業務のため、税理士資格のない事業者には頼めません。
経理の外注は税理士に頼むべきですか?
税務申告まで一括で任せたい場合は税理士、記帳の作業量を減らしたい場合は記帳代行が向きます。
記帳代行センターと経理代行の違いは何ですか?
記帳代行は仕訳入力が中心で、経理代行は請求や支払いなど周辺業務まで含む点が違います。
依頼する前に準備するものは何ですか?
通帳データ、領収書、請求書、勘定科目のルールの4つを揃えておくと初月から進みます。
記帳代行から経理BPOへ切り替える目安は?
記帳以外の請求・支払・給与計算でも残業が出始めたら、切り替えを検討する時期です。
まとめ: 経理の外注先は「任せたい範囲」から逆算して決める
経理外注の依頼先は、記帳代行センターと税理士事務所で任せられる業務の範囲が法律で分かれています。記帳は資格がなくても引き受けられますが、税務代理・税務書類の作成・税務相談は税理士の領域です。
決め方はシンプル。税務申告を誰が担うかを決め、任せたい業務を書き出し、有資格者の関与を確認する。この3ステップで候補は数社まで絞れます。
まずは仕訳入力・請求書発行・支払データ作成・給与計算のうち、どれが自社の負担になっているかを1行ずつ書き出してみてください。
記帳以外の工程でも残業が出ているなら、記帳代行ではなく経理BPOの検討時期です。経理BPOの無料相談で、切り出せる業務から一緒に整理できます。