請求書を銀行振込で支払う手順は、請求書の内容確認→振込方法の選択→振込の実行→証憑の保存という4ステップです。本記事では、振込前に確認すべき5項目、ネットバンキング・ATM・窓口の違い、振込手数料をどちらが負担するかの原則、振込が失敗・遅延する原因と対処法、振込後の証憑保存までを解説します。
この記事は、取引先から届いた請求書を銀行振込で支払う担当者になったばかりの、中小企業の経理・バックオフィス担当者向けです。
※ 2026年9月時点の情報です。振込手数料や限度額は銀行ごとに異なるため、実際の金額は利用する銀行の窓口・公式サイトで確認してください。
この記事でわかること
- 請求書を受け取ってから振込を完了するまでの4ステップ
- 振込前に確認すべき5項目と振込方法3つの違い
- 振込手数料はどちらが負担するのが原則か
- 振込ミス・遅延の原因と、失敗したときの対処法
請求書を受け取ってから銀行振込で支払うまでの流れ
請求書を銀行振込で支払う流れは、内容確認、振込方法の選択、振込の実行、証憑の保存という4ステップで進みます。
実際の進め方については、請求書の支払いのやり方|4つの方法と60日ルールにまとめています。
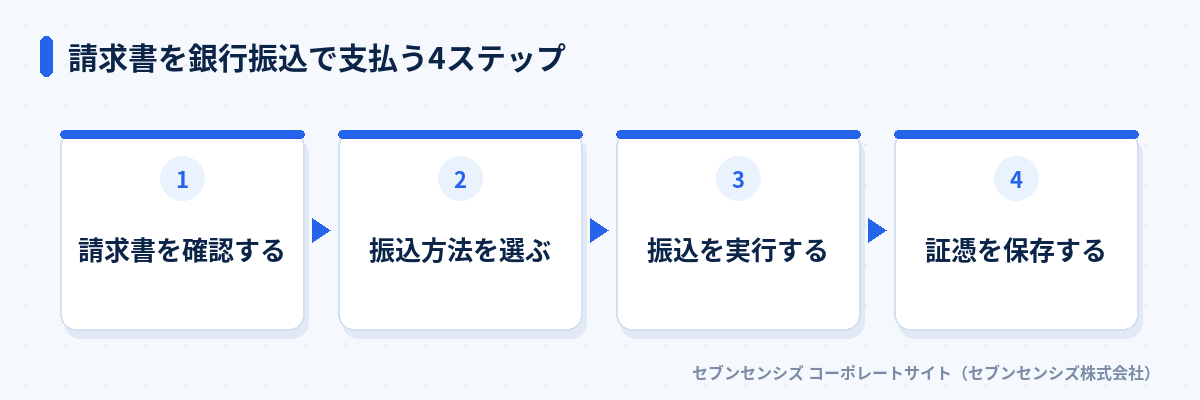 請求書を銀行振込で支払う4ステップ
最初のステップは、請求書に記載された金額・振込先・支払期限を確認することです。この確認を飛ばして振込作業に進むと、後述する名義相違や期限超過といったミスにそのまま直結します。次に、ネットバンキング・ATM・窓口のどれで振込むかを選び、実際に振込を実行します。振込作業で最初に守るべきは、確認を飛ばさない習慣。
振込が完了したら、振込明細を証憑として保存し、会計ソフトへの仕訳まで済ませて一連の作業が終わります。この最後の保存を飛ばすと、電子帳簿保存法上の保存義務を満たせなくなるため、振込の完了と証憑の保存はセットで考えてください。
全国銀行資金決済ネットワークによると、全銀システムでは2025年12月時点で1営業日あたり平均約843万件、約17.5兆円の振込が処理されています。日々これだけの件数が動いている分、1件ごとの確認を省略した振込ミスも一定数発生しているというのが実態です。次の章から、ミスを防ぐための確認項目を順に見ていきます。
振込前に請求書で確認すべき5項目
振込前には、振込先の口座情報・請求金額と期限・口座名義の一致・手数料負担の取り決め・摘要欄の記載内容の5項目を確認します。
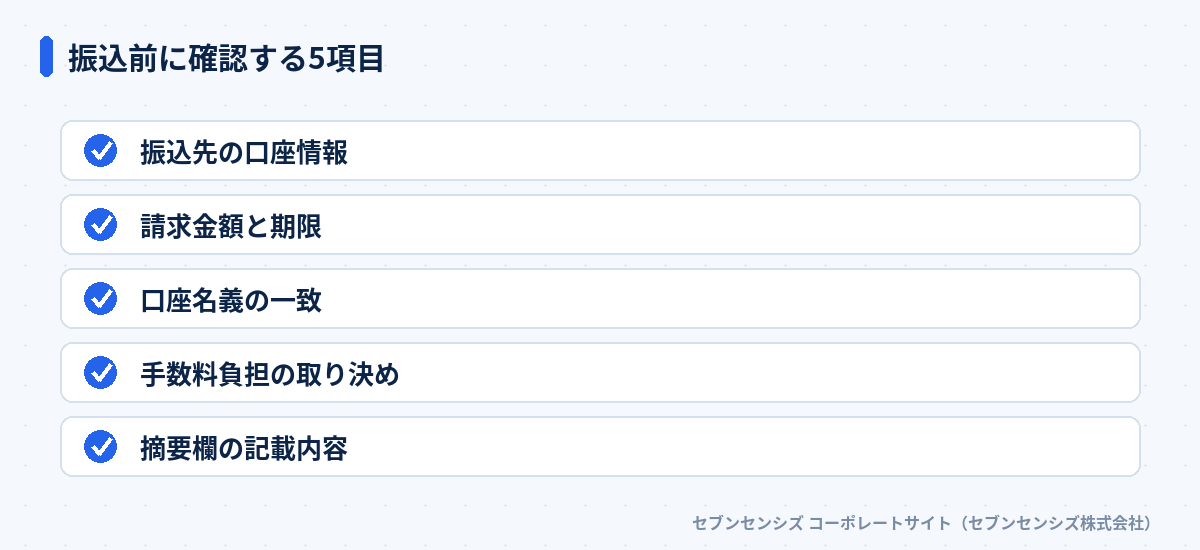 振込前に確認する5項目
まず振込先の口座情報です。金融機関名・支店名・口座種別・口座番号・口座名義の5点は、1文字の入力ミスでも振込エラーや誤入金につながります。次に確認するのは請求金額と支払期限で、複数の請求書をまとめて処理する場合は合計額のズレが起きやすいため、1件ずつ突き合わせる習慣が有効です。
口座名義の一致も重要な確認項目です。freee株式会社が公開する請求書の振込先情報の解説では、口座名義は漢字表記にカタカナのフリガナを付記して記載するのが基本とされています。法人名の「株式会社」は金融機関が定める略称(カ)などで登録されていることもあるため、請求書の表記とずれていないかも見ておくと安心です。
手数料負担の取り決めと摘要欄の記載内容については、次の章以降でそれぞれ詳しく解説します。5項目のうち1つでも未確認のまま振込むと、あとから入金確認・組戻しといった余計な作業が発生します。
銀行振込の方法3つを比較|ネットバンキング・ATM・窓口
銀行振込の方法には、ネットバンキング・ATM・窓口の3つがあり、手数料・所要時間・1件あたりの手間が異なります。
| 方法 |
手数料の傾向 |
所要時間 |
向いている場面 |
| ネットバンキング |
最も安い |
数分 |
毎月の定型的な支払い・複数件の一括振込 |
| ATM |
窓口より安い・現金は割高なことが多い |
数分〜10分程度 |
少額・イレギュラーな1件だけの振込 |
| 窓口 |
最も高い |
待ち時間を含め数十分 |
高額・組戻しなど相談を伴う振込 |
ネットバンキングは手数料が最も安く、複数の請求書をまとめて処理する総合振込の機能も使えるため、毎月の支払業務が発生する会社にはこの方法が向いています。一方でATMは、口座を持たない相手への現金振込や、急な1件だけの支払いに向いていますが、現金での振込は手数料が割高になりやすい点に注意が必要です。
窓口は手数料が最も高い分、振込内容に不安がある場合や、後述する組戻しの相談をその場でできるという利点があります。振込方法選びの基準は、金額の大小より業務の性質。毎月繰り返す定型業務か、単発のイレギュラー対応かで考えると迷いにくくなります。
チャネルによる差は決して小さくありません。ゆうちょ銀行の振込手数料の解説によれば、同じ他行あて10万円の振込でも、ネットバンキングなら165円、窓口では880円と715円の差が生まれます。毎月まとまった件数を振込む会社ほど、この差はそのままコスト差として積み上がります。
振込手数料はどちらが負担する?基本ルールとトラブル回避
振込手数料は、特約がなければ支払う側(債務者)が負担するのが法律上の原則です。
振込手数料の負担ルールとは、民法485条が定める「弁済の費用は債務者の負担とする」という原則にもとづくものです。特約がない限り、支払う側(債務者)が振込手数料を負担するのが法的な原則です。
民法485条は、弁済の費用について別段の意思表示がないときはその費用を債務者の負担とすると定めています。マネーフォワード クラウド請求書が公開する振込手数料の解説でも、この規定にもとづき、請求書を受け取って支払う側が手数料を負担するのが原則とされています。
例外として、取引先との合意があれば請求書を発行した側(債権者)が手数料を負担することもできます。この場合は、請求書の備考欄に「お振込手数料は貴社にてご負担ください」のように明記しておくと、入金額が請求額と一致しない理由をめぐるトラブルを防げます。逆に自社が請求書を発行する立場のときも、手数料負担を明記しておくと、入金額の差異を毎回問い合わせる手間がなくなります。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。振込手数料の負担をめぐる問い合わせは、取引開始時に一度ルールを決めておくだけで大きく減らせる典型例です。
振込名義・摘要欄の書き方|入金確認されやすい表記
振込名義は請求書の宛先の名義と一致させ、摘要欄には請求書番号や自社名を入力すると、先方が入金を確認しやすくなります。
あわせて売掛金管理の方法とは?もご覧ください。
先方が振込を受け取る際は、通帳やネットバンキングの摘要欄に表示される振込人名義だけを手がかりに、どの請求書への入金かを判断します。振込人名義が請求書の宛名と違う名義(個人名での振込など)になっていると、先方は入金の確認作業に時間がかかり、最悪の場合は保留扱いになることもあります。
摘要欄に文字数の余裕がある銀行であれば、請求書番号を入力しておくのが最も確実な方法です。文字数に制限がある場合は、自社名だけでも入れておくと、先方が総勘定元帳の売掛金と照合しやすくなります。「株式会社」の記載を省略するかどうかは、請求書に記載された正式名称の表記に合わせるのが基本です。
複数の請求書をまとめて1回で振込む場合は、摘要欄だけでは対応しきれないこともあります。その場合は、振込前後に先方へ一言連絡を入れておくと、入金確認の手間を先方・自社の双方で減らせます。
振込が失敗・遅れる原因と対処法
振込の失敗・遅延は、口座名義の相違、振込限度額の超過、金融機関の営業時間外の操作が主な原因です。
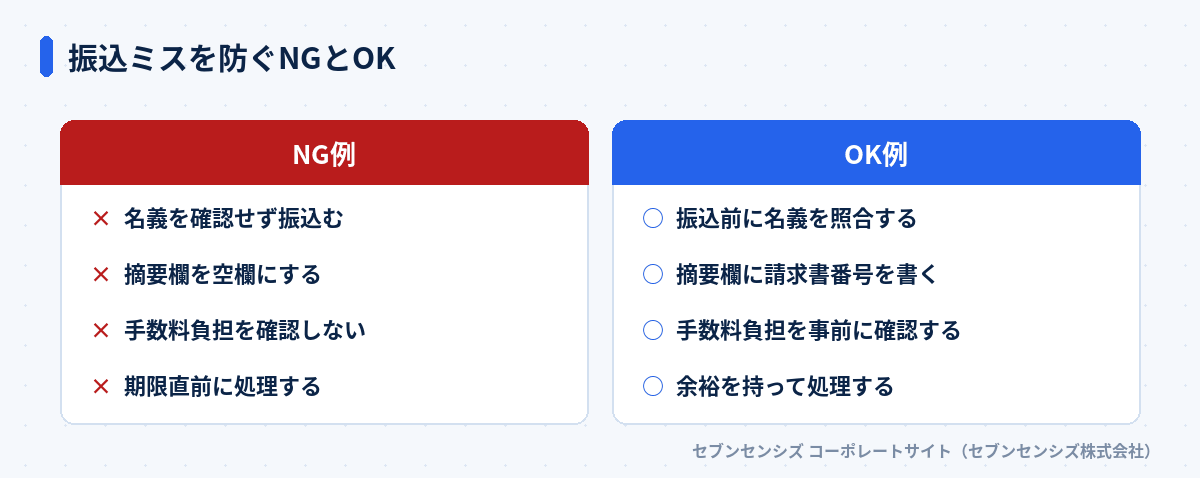 振込ミスを防ぐNGとOK
口座名義の相違は、前章で触れた通り最も起きやすい原因です。金融機関のシステムは口座番号と名義の一致を機械的にチェックしているため、名義が1文字でも違うと振込自体が実行されずエラーになります。次に多いのが振込限度額の超過で、ネットバンキングには1日あたりの振込上限額が設定されていることが多く、高額な支払いをまとめて処理する際は事前に上限を確認しておく必要があります。
注意: 誤った口座へ振込んでしまった場合誤入金に気づいたら、
自社で取り消すことはできず、振込を行った銀行への組戻し依頼が必要です。三井住友銀行が公開する
組戻し手続きの案内によれば、組戻しには振込先(受取人)の同意が必要なうえ、組戻し手数料も有料とされています。振込直後に気づくほど対応がスムーズになるため、振込後は金額と振込先を必ず見直してください。
金融機関の営業時間外に振込操作をすると、実際の着金が翌営業日以降にずれ込むこともあります。支払期限が金融機関の休業日と重なる場合は、前営業日までに振込を済ませておくのが安全です。振込ミスを防ぐ鍵は、実行前のひと呼吸。振込エラーが続く場合は、口座情報の入力ミスだけでなく、請求書自体の記載ミスも疑ってみてください。
振込後にやるべきこと|証憑保存と仕訳への反映
振込が完了したら、振込明細を証憑として保存し、会計ソフトで支払手数料を含めた仕訳を行うところまでが一連の作業です。
あわせて記帳のやり方に迷うゆうちょ口座|送金と振込の見分け方もご覧ください。
国税庁の電子帳簿保存法一問一答では、ネットバンキングを利用した振込などの取引情報は電子取引に該当するとされています。
国税庁の解説によれば、2024年1月以降、電子取引データは原則としてデータのまま保存することが義務化されています。紙の振込明細を印刷しただけでは保存要件を満たさない場合があるため、PDFやCSVのデータそのものを保存する体制が必要です。
仕訳については、支払った金額を該当する費目(買掛金・未払金など)で処理し、振込手数料を自社が負担した場合は「支払手数料」の勘定科目で別立てにします。
振込金額と手数料が明細の1行にまとまっている銀行もあるため、合計額から手数料分を分けて仕訳する点は見落としやすいポイントです。銀行口座の記帳全般のやり方は、銀行口座の記帳のやり方で詳しく解説しています。
振込業務を効率化・外注する選択肢
銀行振込の支払業務を効率化するには、会計ソフトの振込データ連携を使う方法と、証憑管理・仕訳まで含めて経理BPOへ外注する方法があります。
会計ソフトの中には、登録した請求書データから振込データ(全銀フォーマット)を作成し、ネットバンキングに取り込むだけで一括振込できる機能を持つものがあります。この方法を使うと、請求書ごとに口座情報を手入力する手間と、それにともなう入力ミスの両方を減らせます。私たちが導入支援の現場で見てきた限り、振込業務の負担が大きい会社ほど、この一括振込機能を使っていないケースが目立ちます。
一括振込の仕組みを導入しても、振込先の新規登録や、名義相違が起きたときの確認作業は人の手で対応する必要があります。この確認・保存作業までまとめて負担に感じる場合は、支払業務そのものを経理BPOへ任せる方法が現実的です。
任せられる範囲や費用相場は、経理アウトソーシングの費用相場内訳と抑え方で解説しています。
経理業務全体をどこまで外部に任せられるかを知りたい場合は、経理BPOとは?メリット3つと費用相場をわかりやすく解説もあわせてご確認ください。
よくある質問
請求書を銀行振込で支払う手順を教えてください。
請求書の内容確認→振込方法の選択→振込の実行→証憑の保存という4ステップで進めます。
振込手数料はどちらが負担するのが一般的ですか?
民法485条により、契約で特約がなければ支払う側(債務者)が振込手数料を負担するのが原則です。
振込名義が請求書の宛名と違う場合はどうなりますか?
名義が異なると先方の入金確認が遅れたり保留されたりするため、請求書の宛先名義と一致させます。
振込先を間違えて振り込んだらどうすればいいですか?
振込先を間違えたら、振込を行った銀行にすぐ連絡し、有料の組戻し手続きを申し込む必要があります。
摘要欄には何を入力すればいいですか?
摘要欄には請求書番号や自社名を入力すると、先方が入金を請求書と照合しやすくなります。
銀行振込の支払業務を効率化する方法はありますか?
振込データ連携や経理BPOへの外注で、確認から証憑保存までまとめて省力化できます。
自社の支払業務のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: 請求書の銀行振込は「4ステップ+5項目確認」でミスなく回せる
請求書を銀行振込で支払う作業は、内容確認・振込方法の選択・振込実行・証憑保存という4ステップと、振込前の5項目確認を徹底すれば、名義相違や限度額超過による失敗を大きく減らせます。振込手数料は特約がなければ支払う側が負担するのが原則で、摘要欄に請求書番号を入れておけば先方の入金確認もスムーズです。
確認と保存を習慣にしても支払業務の負担が減らないこともあります。その場合は、経理BPOの無料相談で銀行振込を含めた支払業務の外注範囲について相談することもできます。まずは直近1か月分の振込作業で、確認に時間がかかっている工程がないか洗い出すところから始めてください。