銀行口座の記帳のやり方は、通帳やネットバンキングの明細から取引内容を特定し、振込入金・振込出金・口座振替(引き落とし)・振込手数料の4パターンに分けて仕訳するのが基本です。本記事では、明細の読み方、振込入金と口座振替の仕訳例、個人事業主と法人の違い、記帳ミスを防ぐ方法、記帳を効率化・外注する選択肢まで解説します。
この記事は、銀行口座の入出金をどう記帳すればよいか迷っている個人事業主・中小企業の経理担当者向けです。
※ 2026年9月時点の情報です。勘定科目の使い方は会計ソフトや税理士の方針で表記が変わることがあるため、迷った際は顧問税理士にも確認してください。
この記事でわかること
- 振込入金・口座振替の仕訳例
- ネットバンキング明細の読み方と保存義務
- 個人事業主と法人の記帳の違い
- 記帳ミスを防ぐ習慣と外注という選択肢
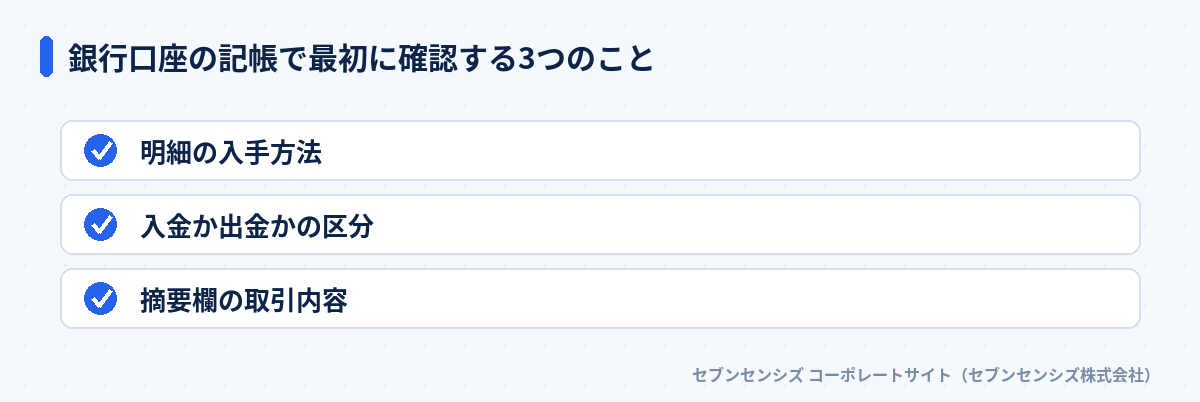
銀行口座の記帳で最初に確認する3つのこと
銀行口座の記帳は、明細を入手し、入金か出金かを区分し、摘要欄の取引内容を確認する3つの手順から始まります。
あわせて通帳だけで記帳するやり方もご覧ください。
実際の進め方は請求書を銀行振込で支払う手順でも扱っています。
摘要欄とは、通帳やネットバンキング明細に記載される取引相手や取引内容のメモ欄です。「フリコミ」「フリコミテスウリヨウ」のような表示から、誰との取引で何が動いたかを読み取ります。
 銀行口座の記帳で最初に確認する3つのこと
明細の入手方法は、紙の通帳への記帳、ネットバンキングのCSVダウンロード、会計ソフトとの口座連携の3通りが一般的です。入金か出金かは明細の欄で判断できますが、記帳で迷うのはその先の「何のお金か」という中身の特定です。
摘要欄の表示は銀行ごとに省略の仕方が違うため、初めて見る表示は取引履歴の詳細画面で正式名称を確認しておくと、後から仕訳を直す手間が減ります。記帳の出発点は、金額の大小より先に摘要欄の確認。
帳簿の保存義務そのものについては、国税庁が公開する「個人で事業を行っている方の記帳・帳簿等の保存について」でも整理されています。銀行口座の明細も、この記帳・保存の対象に含まれます。
弥生株式会社が2026年3月に実施した「経理の日」調査では、従業員100名未満の中小企業の経理担当者515名を対象としています。このうち約7割が「経理業務の60%以上を手作業で行っている」と回答しました。銀行口座の記帳もこの手作業の中心にあり、摘要欄の読み取りを人が担っている会社が多いのが実態です。
振込入金の記帳のやり方と仕訳例
振込入金の記帳は、入金の相手と内容を確認し、売掛金の回収か前受金かを判断して仕訳します。
実際の進め方は記帳のやり方に迷うゆうちょ口座|送金と振込の見分け方で整理しています。
| 場面 |
借方 |
貸方 |
| 請求済みの売掛金が入金 |
普通預金 |
売掛金 |
| 商品・サービス提供前の入金 |
普通預金 |
前受金 |
| 振込手数料を先方負担で減額入金 |
普通預金/売上値引 |
売掛金 |
請求書を発行済みの取引先から入金があった場合は、「普通預金 / 売掛金」で消し込みます。入金額が請求額と一致しない場合は、振込手数料を先方が差し引いていないかを最初に疑うと原因が見つかりやすくなります。数百円のズレの多くは、振込手数料の差し引きが理由です。
サービス提供前に前払いで入金があった場合は、まだ売上が確定していないため「普通預金 / 前受金」で処理します。前受金は、実際にサービスを提供した時点で売上に振り替えるという順番を守らないと、月次の損益がずれてしまいます。私も、前受金のまま数か月放置され、決算直前に売上への振り替え漏れが見つかった相談を受けたことがあります。
複数の請求分がまとめて1回で振り込まれるケースもあります。この場合は、入金額と請求書の合計が一致するかをまず確認します。どの請求書に対する入金かを摘要欄やメモに残しておくと、後日の消し込み作業がスムーズになります。
口座振替(引き落とし)・振込手数料の記帳のやり方
口座振替の記帳は、引き落とされた費目の勘定科目で仕訳し、振込手数料は支払手数料で処理します。
口座振替とは、家賃や公共料金・リース料などを、契約に基づいて銀行口座から自動的に引き落とす仕組みです。摘要欄には契約先の名称が略称で表示されることが多く、初回は契約書と照合して勘定科目を確定させます。
家賃の口座振替であれば「地代家賃 / 普通預金」です。リース料であれば「リース料 / 普通預金」というように、引き落とされた費目に対応する勘定科目で仕訳します。口座振替は毎月同じ金額・同じ摘要で発生することが多いため、一度勘定科目を確定させれば、翌月以降は迷わず記帳できるのが特徴です。
振込手数料については、自社が振込を行った側であれば「支払手数料 / 普通預金」で処理します。マネーフォワード クラウドが公開する「勘定科目『支払手数料』とは?」でも、銀行手数料や振込手数料は支払手数料で処理するのが一般的とされています。振込金額と手数料が同じ明細の1行にまとまっている銀行もあるため、合計額から手数料分を分けて仕訳する点に注意が必要です。
口座振替の中には、リース契約や保険料のように契約期間が数年にわたるものもあります。契約開始時に一度、引き落とし予定の一覧表を作っておくと、毎月の記帳で「これは何の引き落としか」を都度調べ直す手間がなくなります。表計算ソフトで契約先・金額・勘定科目を一覧化しておくだけでも、記帳のスピードは大きく変わります。契約直後にやるべきは、金額の記憶ではなく一覧表づくり。
通帳・ネットバンキング明細の読み方と記帳への活かし方
ネットバンキングの取引明細は、電子帳簿保存法上の「電子取引データ」に該当し、原則としてデータのまま保存する義務があります。
国税庁の電子帳簿保存法一問一答では、ネットバンキングを利用した振込などの取引情報は電子取引に該当するとされています。2024年1月からは、猶予措置の対象外であれば完全義務化されました。
紙の通帳に記帳していれば紙保存で足りますが、ネットバンキングのみで取引を確認している場合は、CSVやPDFのデータをそのまま保存する体制が必要です。中小企業の対応状況や具体的な3ステップは、電子帳簿保存法とは?中小企業の対応3ステップで詳しく解説しています。
明細を記帳に活かすコツは、摘要欄の表示パターンを取引先ごとにメモしておくことです。同じ取引先からの入金は毎回似た摘要で表示されるため、一度パターンを把握しておけば、次回以降は摘要を見ただけで仕訳を判断できるようになります。
紙の通帳しか使っていない場合は、記帳が数週間分たまると、どの取引が何だったか思い出せなくなることがあります。通帳への記帳はできれば週に一度、最低でも月に一度は確認し、摘要が読み取れるうちに仕訳まで済ませておくことをおすすめします。
個人事業主と法人で銀行口座の記帳はどう違うか
個人事業主は事業用口座とプライベートの資金移動を事業主貸・事業主借で整理し、法人は口座を明確に分けて処理します。
| 項目 |
個人事業主 |
法人 |
| プライベート資金との混在 |
事業主貸・事業主借で処理 |
使えない(役員貸付金・借入金で処理) |
| 生活費の口座振替 |
事業主貸 |
発生しない想定(口座を分離) |
| 複数口座間の資金移動 |
事業主貸・事業主借または口座間振替 |
口座間振替(普通預金/普通預金) |
個人事業主が事業用口座から生活費を振り込んだ場合は「事業主貸 / 普通預金」で処理します。反対に、個人の口座から事業用口座へ資金を移した場合は「普通預金 / 事業主借」です。事業主貸・事業主借は貸借対照表の中だけで動く勘定科目で、損益計算書には表れないため、記帳を分けても利益の金額そのものは変わりません。
法人の場合、そもそも事業用口座と役員個人の口座は明確に分かれているのが前提です。役員が会社に立て替えた費用の返済であれば「立替金 / 普通預金」で処理します。逆に会社が役員に一時的にお金を貸す場合は「役員貸付金 / 普通預金」です。法人では事業主貸・事業主借という勘定科目自体が存在しないため、個人事業主向けの解説をそのまま当てはめるとミスにつながります。
複数の銀行口座を運用している会社では、口座間の資金移動も記帳が必要です。A口座からB口座へ資金を移した場合は「普通預金(B) / 普通預金(A)」という仕訳になります。これは個人事業主・法人のどちらでも同じ考え方です。
銀行記帳でよくあるミスと防ぐ方法
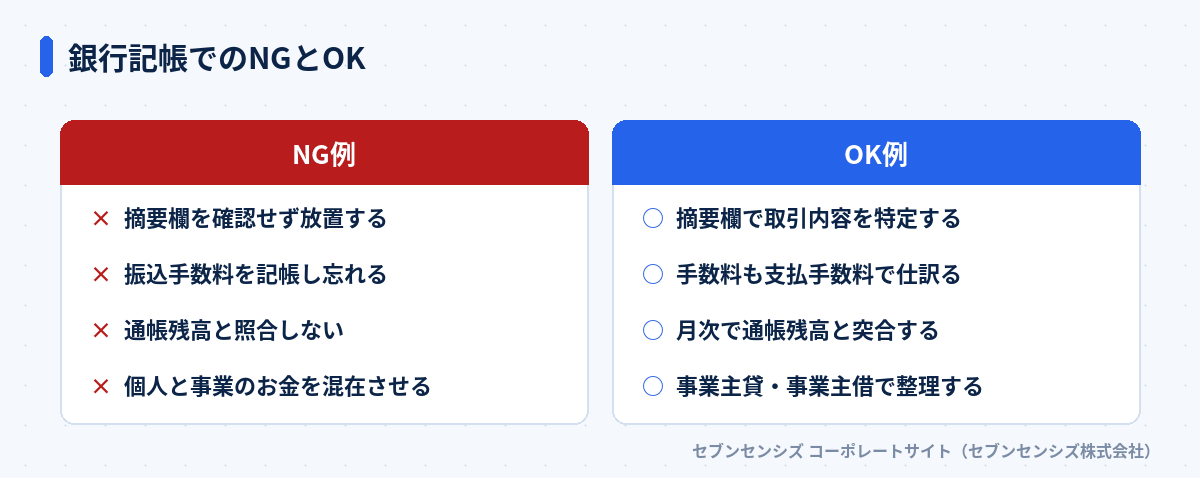
銀行記帳でよくあるミスは、摘要欄の確認不足、振込手数料の記帳漏れ、通帳残高との照合を怠ることの3つです。
第一のミスは、摘要欄を確認せずに「振込入金」とだけ記帳してしまうことです。取引相手や内容が分からないまま仮の勘定科目で処理すると、月次決算や確定申告の直前になって内容を思い出せなくなります。私たちは経理体制づくりの相談の中で、半年分の入出金の内容が特定できないという相談を受けたことがあります。通帳の写しを見ながら、取引先に確認の連絡を入れ直す羽目になっていました。
 銀行記帳でのNGとOK
第二のミスは、振込手数料だけを記帳し忘れることです。振込金額が合っていても、数百円の手数料を省略してしまうと、月末に帳簿残高と通帳残高が一致しなくなります。銀行記帳で守るべきは、完璧さより先送りしない習慣。
注意: 通帳残高との照合を怠るとミスが積み重なる
摘要欄の確認不足と手数料の記帳漏れは、1件ずつは小さくても、数か月分たまると原因の特定に時間がかかります。月次で通帳残高と帳簿残高を突き合わせる作業は、後回しにせず毎月のルーティンに組み込んでください。
仕訳のミス自体を防ぐ考え方は、業種を問わず共通しています。原因別の対策やチェック体制については、仕訳ミスを防ぐ方法とは?で詳しく解説しています。
第三のミスとして、事業用口座と個人の資金を混在させたまま記帳を後回しにするケースもあります。摘要欄には「事業主貸」「事業主借」といった勘定科目は表示されません。通帳の履歴を見ただけでは判断できず、記帳する人が都度お金の性質を思い出す必要があります。記帳のタイミングを取引の直後に近づけるほど、この「思い出す負担」は小さくなります。
記帳を効率化・外注する選択肢
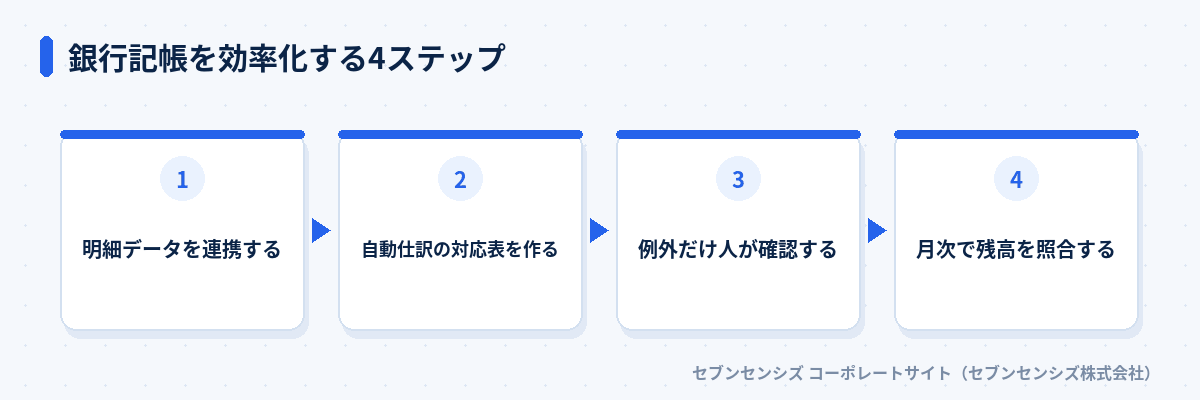
銀行記帳の負担を減らすには、会計ソフトの口座連携で自動仕訳を進め、例外だけを人が確認する体制にする方法があります。
 銀行記帳を効率化する4ステップ
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。銀行記帳でつまずく事業者の多くは、口座連携の設定自体よりも、連携後に表示される「未確定の仕訳」を放置してしまうことが原因になっています。
会計ソフトの口座連携機能は、取引先ごとの摘要パターンを学習し、次第に自動で仕訳の候補を提示してくれるようになります。ただし、初めて出てくる摘要や、前受金・前払金のように判断が必要な取引は自動化できないため、この部分だけは人の確認が残ります。この確認作業自体が負担に感じる場合は、記帳から仕訳判断までを経理BPOへ任せる方法が現実的です。
外注する場合も、取引先との契約内容や口座振替の勘定科目の判断基準は、事業者側から一度共有しておく必要があります。記帳代行を依頼する際の任せられる範囲や選び方は、記帳代行のアウトソーシング活用で解説しています。
よくある質問
銀行口座の記帳は何から始めればいいですか?
まず明細を入手し、入金か出金か、摘要欄の取引内容を確認することから始めます。
振込で入金があった場合はどう記帳しますか?
入金の相手と内容を確認し、売掛金の回収か前受金かを判断して仕訳します。
口座振替(引き落とし)はどう記帳しますか?
引き落とされた費目の勘定科目で仕訳し、手数料は支払手数料で処理します。
個人事業主と法人で銀行口座の記帳方法は違いますか?
個人事業主は事業主貸・事業主借で整理し、法人は口座を明確に分けて処理します。
銀行記帳のミスを防ぐにはどうすればいいですか?
摘要欄を必ず確認し、月次で通帳残高と帳簿残高を突き合わせる習慣が有効です。
銀行記帳の負担を減らすにはどうすればいいですか?
明細データ連携で自動仕訳を進め、例外だけ確認する体制や外注が有効です。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: 銀行口座の記帳は「摘要欄の特定」で仕訳が決まる
銀行口座の記帳は、摘要欄から取引内容を特定できれば、振込入金・口座振替・振込手数料のどのパターンでも仕訳に迷うことは少なくなります。入金なら売掛金か前受金か、引き落としならどの費目かを最初に判断し、個人事業主は事業主貸・事業主借、法人は口座間振替で資金の動きを整理すれば、通帳残高との照合もスムーズに進みます。
摘要の確認や月次照合を習慣にしても記帳の負担が減らないこともあります。その場合は、経理BPOの無料相談で銀行口座分を含めた外注範囲について相談することもできます。まずは直近1か月分の明細で、摘要欄の意味が分からない取引がないか確認するところから始めてください。