売掛金管理とは、商品やサービスの提供後にまだ入金されていない代金(売掛金)を、請求書発行から入金確認・消込・督促まで一貫して管理し、未回収や資金繰り悪化を防ぐ経理業務のことです。売掛金の管理が甘いと、帳簿上は黒字でも手元資金が不足する「黒字倒産」のリスクが高まります。本記事では、売掛金管理を怠る3つのリスク、基本の4ステップ、エクセル・会計ソフト・外部委託の比較、未回収を防ぐ与信管理のポイント、やってはいけないNG対応、外部委託(経理BPO)との関係まで解説します。
この記事は、掛け取引を行っており、売掛金の入金確認や督促を担当者の記憶や個人管理に頼っている中小企業の経営者・管理部門責任者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 売掛金管理を怠る3つのリスク
- 売掛金管理の基本4ステップ
- エクセル・会計ソフト・外部委託の比較
- 未回収を防ぐ与信管理のポイントとNG対応
売掛金管理とは?なぜ必要かをわかりやすく解説
売掛金管理とは、商品やサービスを提供してからまだ入金されていない代金を、期日どおりに回収できるよう継続的に管理する業務です。
売掛金とは、商品やサービスを先に提供し、代金は後日受け取る取引(掛け取引)で発生する未回収の代金のことです。請求書を発行しても、入金されるまでは「売上」であって「現金」ではありません。
売掛金は、貸借対照表上では資産として計上されますが、実際に現金化されるまでは会社の資金繰りに使えません。帳簿上は利益が出ていても、売掛金の入金が遅れると手元資金が不足する「黒字倒産」につながることがあります。
売掛金管理が必要な理由は、この「売上」と「現金」のタイムラグにあります。取引件数が少ないうちは担当者の記憶だけでも管理できますが、取引先や請求件数が増えるほど、入金予定日の把握漏れや消込ミスが起こりやすくなります。
私たちが中小企業のバックオフィス支援に関わる中でも、「請求書は発行しているが、入金確認は月末にまとめて行っている」という会社は少なくありません。この運用では、未入金に気づくタイミングが遅れ、督促が後手に回ってしまいます。
売掛金の残高は、月次試算表や資金繰り表とあわせて確認すると実態を把握しやすくなります。金額の合計だけを見るのではなく、回収予定日ごとに整理しておくと、来月・再来月の入金見込みが具体的に分かります。
売掛金管理を怠るとどうなる?3つのリスク
売掛金管理を怠ると、資金繰りの悪化・貸し倒れの発生・経営判断の誤りという3つのリスクが生じます。
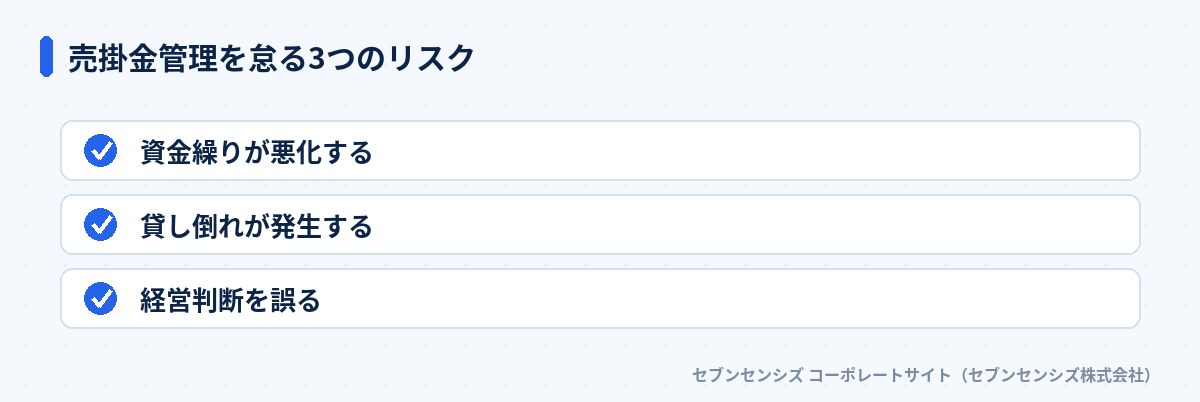 売掛金管理を怠る3つのリスク
第一のリスクは、資金繰りの悪化です。独立行政法人中小企業基盤整備機構が運営するJ-Net21「黒字倒産」の解説では、売掛金の回収遅延が黒字倒産の主な原因の一つとして挙げられています。帳簿上の利益と手元資金は別物であり、回収の遅れがそのまま資金ショートにつながる構造です。
第二に、貸し倒れの発生です。帝国データバンクが2026年4月に公表した「倒産集計 2025年度報」によると、2025年度の倒産件数は1万425件(前年度比3.5%増)で4年連続の増加でした。取引先が倒産すれば、未回収の売掛金はそのまま貸し倒れになります。
第三は、経営判断の誤りです。売掛金の残高や回収状況を正確に把握できていないと、実際には資金が不足しているのに黒字だと錯覚し、投資や採用の判断を誤ることがあります。
3つのリスクは独立していません。回収の遅れが資金繰りを圧迫し、圧迫された資金繰りの中で取引先の倒産という不測の事態が重なれば、経営判断そのものが後手に回ります。売掛金管理は、単なる経理事務ではなく資金繰りと経営判断を支える基盤です。
売掛金管理の基本ステップ(4ステップ)
売掛金管理は、請求書発行・入金予定日の記録・消込照合・督促という4つのステップを回すことで運用できます。
関連する内容として管理部門の人手不足解決|5つの選択肢と選び方も公開しています。
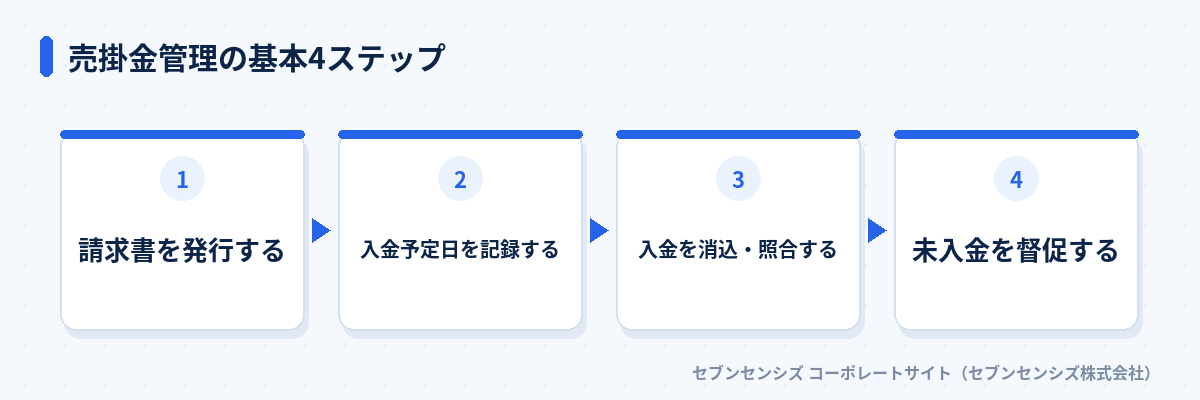 売掛金管理の基本4ステップ
第一に、請求書を発行します。取引先ごとの締め日・支払条件に沿って、金額や振込先に誤りがないか確認したうえで発行します。
第二に、入金予定日を記録します。請求書発行と同時に、いつ・いくら入金される予定かを台帳やシステムに登録しておくと、後から未入金に気づきやすくなります。
仕訳の入力段階でミスがあると消込の照合もずれるため、仕訳ミスを防ぐ方法とは?原因別4つの対策とチェック体制で紹介した対策も合わせて実施すると精度が上がります。
第三に、入金を消込・照合します。入金予定日を過ぎたら、通帳やネットバンキングの入金データと売掛金台帳を突き合わせ、入金済み・未入金を仕訳します。
第四に、未入金を督促します。入金予定日を過ぎても入金が確認できない取引先には、早い段階で連絡を入れます。督促のタイミングと方法は次章以降で詳しく説明します。
4つのステップは、どれか1つを省略すると機能しません。特に入金予定日の記録を省略すると、消込の際に「入金があったかどうか」の基準がなくなり、督促が必要な取引先を見落とす原因になります。
売掛金管理の方法を比較|エクセル・会計ソフト・外部委託
売掛金管理の方法には、エクセル・会計ソフト・外部委託の3つがあり、取引件数や社内体制によって向き不向きが分かれます。
| 方法 |
向いている規模 |
始めやすさ |
注意点 |
| エクセル |
取引先・請求件数が少ない |
高い |
属人化しやすく更新漏れが起きやすい |
| 会計ソフト |
取引件数が中〜多い |
中程度 |
入力ルールの統一が必要 |
| 外部委託(経理BPO) |
社内に管理担当者を割けない |
中程度 |
委託範囲の切り分けが必要 |
エクセルは、取引先・請求件数が少ないうちは始めやすい方法です。ただし、関数や入力ルールが担当者しか分からない状態になりやすく、担当者が休むと更新が止まってしまいます。
会計ソフトは、freee会計やマネーフォワードクラウドのように、請求書発行から入金消込まで一連の流れをシステム上で管理できます。入力ルールを統一しておけば、処理履歴が個人のメモではなくシステム上に残るため、引き継ぎの負担が減ります。
外部委託(経理BPO)は、社内に売掛金管理の担当者を割けない場合の選択肢です。当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。つまずきやすいのは、ツールを導入しただけで入力ルールや督促のタイミングを決めていないケースです。
3つの方法は、どれか1つに絞る必要はありません。取引件数が少ない段階はエクセルから始め、増えてきたら会計ソフトへ移行し、社内の人手が足りない部分だけ外部委託するという組み合わせも可能です。
切り替えの目安は、月間の請求件数です。月10件前後まではエクセルでも運用できますが、月20件を超えたあたりから消込漏れが増え始めるため、会計ソフトへの移行を検討するタイミングといえます。
未回収・貸し倒れを防ぐ与信管理のポイント
未回収や貸し倒れを防ぐには、取引開始前の与信確認と、取引開始後の入金状況の継続チェックが欠かせません。
新規取引を始める前は、取引先の設立年数や決算状況、業界内の評判を確認し、取引金額の上限(与信限度額)を設定しておきます。与信限度額を超える取引は、都度確認してから受注するルールにすると、貸し倒れの上限を管理しやすくなります。
取引先が下請法上の「下請事業者」に該当する場合、支払期日にはルールがあります。公正取引委員会が示す「下請代金支払遅延等防止法」では、親事業者は下請代金の支払期日を、給付を受領した日から60日以内に定める義務があります。
60日を超えて支払いが遅れた場合は、年率14.6%の遅延利息が発生します。自社が発注側の場合はこのルールを守る必要があり、受注側の場合は支払期日の目安として交渉材料にできます。
入金状況は、月末にまとめてではなく、入金予定日ごとにこまめに確認することがポイントです。月次決算早期化チェックリスト|工程別15項目で今日から使えるで紹介した工程に売掛金の消込確認を組み込んでおくと、月次決算のタイミングで未回収に気づける体制になります。
取引先ごとに支払い状況の履歴を残しておくことも有効です。過去に支払いの遅れがあった取引先は、次回以降の与信限度額を引き下げる、支払条件を前受けに近づけるといった対応を検討します。
与信限度額は一度決めたら終わりではありません。取引先の経営状況や支払い実績は半年、1年で変わることがあります。そのため、定期的に見直す運用にしておくと、リスクの高い取引先への与信だけが膨らむ事態を防げます。
売掛金管理でやってはいけないNG対応
売掛金管理は、督促を先延ばしにしたり、全取引先を同じ条件で扱ったりすると機能しません。
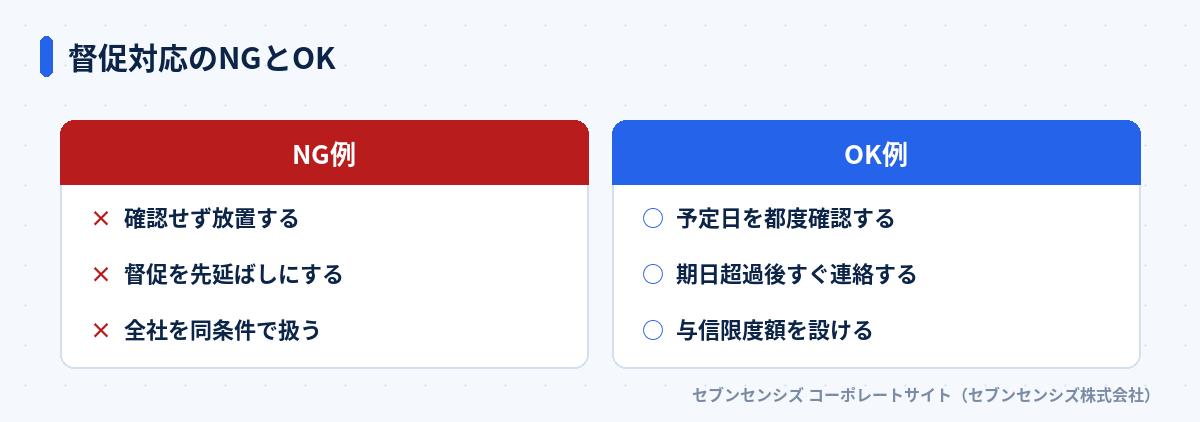 督促対応のNGとOK
注意: 督促の先延ばしは回収率を下げる
入金予定日を過ぎても連絡を後回しにすると、取引先にとって「催促されない取引先」という認識が固定化されます。督促が遅れるほど、他の支払いが優先され回収の優先順位が下がっていきます。
確認せず放置するのもNG対応です。入金予定日を過ぎたら、その日のうちに入金データを確認する運用にしないと、未入金の発見自体が遅れます。
全取引先を同じ条件で扱うのも避けたい対応です。取引実績や支払い履歴に応じて与信限度額や支払条件を変えないと、リスクの高い取引先にも同じ与信枠を与え続けることになります。
同様にNGなのが、督促を担当者の裁量任せにすることです。督促のタイミングと連絡手段を社内ルールとして明文化しておくと、担当者が変わっても対応にばらつきが出ません。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
売掛金管理とアウトソーシング(経理BPO)の関係
売掛金管理をアウトソーシングすると、消込・督促のルールが標準化され、担当者に依存しない管理体制を作りやすくなります。
経理BPOとは?メリット3つと費用相場をわかりやすく解説で紹介した通り、経理BPOは記帳や請求書処理だけでなく、売掛金の消込や督促の一部を任せられるサービスもあります。
委託先が入金予定日の管理から督促の連絡まで手順化するため、社内に管理担当者が1人しかいない状態でも運用が止まりにくくなります。
全業務を委託するのが不安な場合は、消込チェックや督促連絡など一部の業務だけを切り出す部分委託から始める方法もあります。自社に外部委託が向いているかどうかは、経理外注の判断基準5つ|自社に向いているかのチェックリストで確認できます。
私も、社内で売掛金管理の担当者が育たず、督促の連絡だけを外部に委託して回収率が改善したという事例を聞いたことがあります。自社の取引件数や体制でどこまで任せられるか分からない場合は、経理BPOの無料相談で相談することもできます。
よくある質問
売掛金管理とは何ですか?
請求書発行から入金確認・消込・督促までを継続的に管理し、未回収を防ぐ経理業務です。
売掛金管理の基本ステップは何ですか?
請求書発行・入金予定日の記録・消込照合・督促という4ステップで進めます。
売掛金の未回収を防ぐにはどうすればよいですか?
取引先ごとに与信限度額を設定し、期日超過後は早めに督促することが有効です。
エクセルと会計ソフトはどちらで管理すべきですか?
取引件数が少なければエクセルでも可能ですが、増えるほど会計ソフトが向きます。
売掛金管理を外部委託するメリットはありますか?
消込や督促の手順が標準化され、担当者が不在でも管理が止まりにくくなります。
下請法の支払期日ルールは売掛金管理に関係しますか?
下請取引に該当する場合、支払期日60日以内と遅延利息のルールが適用されます。
まとめ: 売掛金管理は「仕組み化」で属人化を防ぐ
売掛金管理は、請求書発行から入金確認・消込・督促までを仕組み化することで、未回収や資金繰り悪化のリスクを大きく減らせます。基本の4ステップを社内ルールとして明文化し、取引先ごとの与信限度額を設定しておけば、担当者が変わっても止まらない体制を作れます。
売掛金管理は、一度仕組みを作って終わりではなく、取引先の増減や与信状況に合わせて継続的に見直す業務です。自社だけで管理体制を整えるのが難しい場合は、消込や督促の一部を外部委託するという選択肢もあります。まずは自社の売掛金管理が、担当者の記憶に頼った運用になっていないか、現状の棚卸しから始めてみてください。管理体制を見直す時間が取れない場合は、経理BPOの無料相談で相談することもできます。