通帳だけで記帳するやり方は、通帳を記帳(印字)して明細を確認し、摘要欄から取引内容を特定したうえで、入金・出金それぞれを勘定科目に仕訳する3ステップが基本です。本記事では、紙の通帳だけで運用している個人事業主・中小企業向けに、記帳が遅れたときに起きる支障、摘要欄の読み方、仕訳への変換手順、ネットバンキングへ切り替える判断基準、記帳を楽にする方法まで解説します。
この記事は、ネットバンキングを使わず紙の通帳だけで入出金を管理している個人事業主・中小企業の経理担当者向けです。
※ 2026年9月時点の情報です。金融機関ごとに通帳の記帳方式やATMの仕様が異なるため、詳細は取引銀行の窓口にも確認してください。
この記事でわかること
- 通帳だけで記帳するときの基本の流れ
- 記帳が遅れると起きる3つの支障
- 摘要欄・記号を仕訳につなげる読み方
- ネットバンキングへ切り替える判断基準
通帳を使った記帳のやり方とは?基本の流れ
通帳を使った記帳は、記帳(印字)して摘要欄を特定し、入金・出金を仕訳する3ステップで進めます。
通帳の記帳とは、ATMや窓口で通帳を機械に通し、未記帳分の入出金明細を通帳のページに印字してもらうことです。経理でいう「記帳」(帳簿に取引を記録すること)とは別の意味で使われる言葉のため、混同しないよう注意してください。
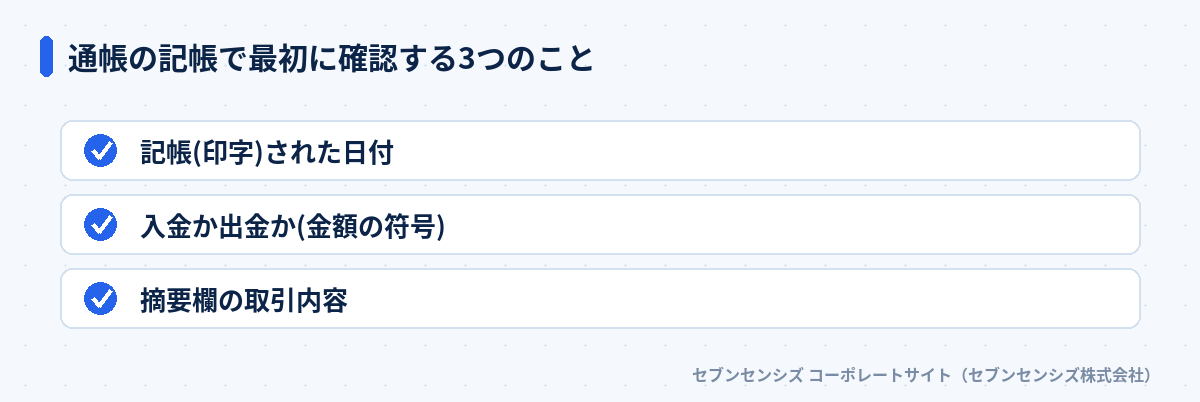 通帳の記帳で最初に確認する3つのこと
通帳に印字された1行ごとの明細には、日付・金額・摘要欄の3つの情報が並んでいます。日付は取引が実際に行われた日、金額の符号は入金か出金かを示し、摘要欄には振込人名や取引の種類が略して記載されます。この3つをセットで確認しないと、後から見返したときに何の取引だったか判断できなくなります。
私も、通帳だけで経理を回している事業者の方から「金額は分かるが摘要が省略されていて誰からの入金か分からない」と相談を受けたことがあります。通帳の明細は表示できる文字数が限られているため、正式名称ではなく銀行独自の略称やカナ表記で記載されることが多い点を前提にしておくと戸惑いが減ります。
通帳の記帳が遅れると起きる3つの支障
通帳の記帳が遅れると、残高の不一致・経費の計上漏れ・確定申告の遅れという3つの支障が起きやすくなります。
第一の支障は、帳簿残高と通帳残高が合わなくなることです。記帳(印字)が遅れている間も取引自体は発生しているため、帳簿だけを見ていると実際の口座残高とのずれに気づけません。
第二の支障は、経費の計上漏れです。振込での支払いは記帳(印字)されるまで通帳上で確認できず、支払った事実を忘れたまま確定申告の時期を迎えてしまうケースがあります。
第三の支障は、確定申告作業の遅れです。数か月分の明細をまとめて記帳(印字)し直してから仕訳を起こすと、1件ずつの取引内容を思い出す作業に想定以上の時間がかかります。
国税庁が公開する「記帳や帳簿等保存・青色申告」によると、青色申告の帳簿は原則7年、前々年の所得が300万円以下の場合は5年の保存が必要です。通帳もこの根拠資料として扱われます。同資料では、2014年1月から白色申告者にも記帳・帳簿等保存が義務化されたとも説明されています。青色申告でなくても、通帳を含む帳簿の保存は避けて通れません。
注意: 通帳を長期間記帳(印字)しないのはNG
未記帳の期間が半年を超えると、銀行によっては過去分の明細が通帳に印字しきれず、窓口での明細発行(有料)が必要になる場合があります。月1回は記帳(印字)する習慣をつけてください。
通帳の摘要欄・記号を仕訳につなげる読み方
摘要欄に記載された振込人名やカナ表記、取引の種類を読み解ければ、対応する勘定科目はほぼ機械的に決まります。
| 摘要欄の記載例 |
想定される取引 |
主な勘定科目 |
| カナの個人名・会社名+振込 |
売上の入金 |
売掛金/売上高 |
| 「フリコミ」「テ)」などの略称 |
振込入金・出金 |
売掛金・買掛金など内容に応じて判断 |
| 「コウザフリカエ」 |
口座振替(引き落とし) |
該当する経費科目 |
| 「テスウリヨウ」 |
振込・引き出し手数料 |
支払手数料 |
あわせて銀行口座の記帳のやり方もご覧ください。振込入金・口座振替の仕訳例をより詳しく解説しています。
「テスウリヨウ」の金額感も押さえておくと、金額だけで取引を推測しやすくなります。みずほ銀行が公開する「ATMのご利用時間と手数料」によると、時間外や他行ATMの利用では110円〜220円程度の手数料がかかるのが一般的です。摘要欄の金額がこの範囲に収まる小さな出金は、手数料である可能性を疑ってみてください。
摘要欄がカナの略称だけで内容を特定できない場合は、取引日と金額を手がかりに、その時期に発行した請求書や受け取った領収書と突き合わせます。摘要欄の情報だけで判断できないときこそ、通帳を単独で見るのではなく、他の証憑とセットで確認する姿勢が欠かせません。決め手は、金額の大小ではなく取引の性質。
通帳の入金・出金を仕訳に変える3ステップ
通帳の入金・出金は、①取引内容の特定②相手勘定科目の判断③金額の転記、という3ステップで仕訳に変えます。
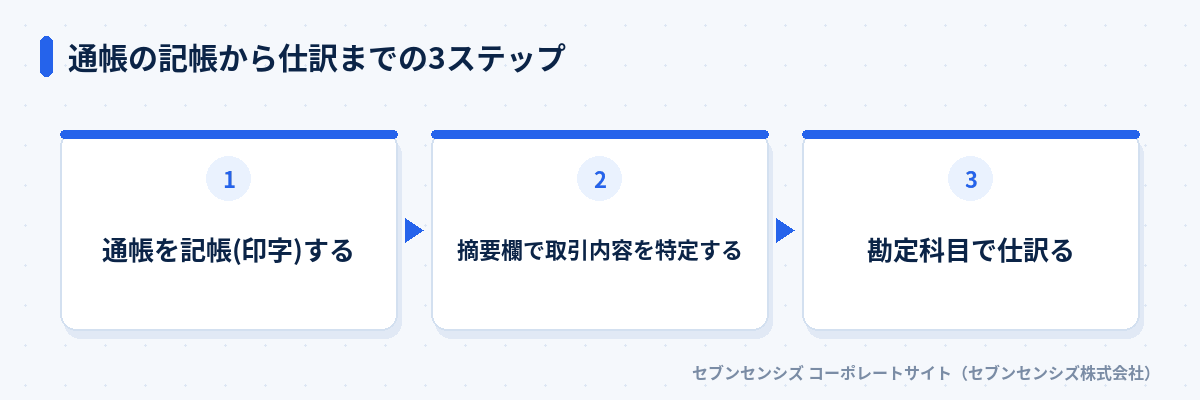 通帳の記帳から仕訳までの3ステップ
入金の場合、まず摘要欄から入金者を特定します。既に発行した請求書への支払いなら「普通預金/売掛金(未回収の代金)」、代金より先に受け取った入金なら「普通預金/前受金(前もって受け取ったお金)」として仕訳します。
個人口座と兼用している場合は、事業と生活費の区別も必要です。マネーフォワード クラウドが公開する「事業主貸と事業主借を正しく使い分けるには?」の解説でも、事業のお金を個人が使ったときは事業主貸、個人のお金を事業に使ったときは事業主借という整理が示されています。この整理は、個人口座と兼用している場合の判断にそのまま使えます。
出金の場合は、支払先と支払内容を特定してから該当する経費科目で仕訳します。手数料が引かれている場合は、その部分だけを「支払手数料」として分けて記帳します。マネーフォワード クラウドが公開する「勘定科目『支払手数料』とは?」という解説でも、銀行手数料や振込手数料は「支払手数料」で処理するのが一般的とされています。
私たちが経理体制づくりの相談を受ける中でも、通帳だけで運用している事業者ほど「摘要欄を見ずに金額だけを転記していた」というケースが目立ちます。金額だけを追う記帳は、後から取引内容を聞かれたときに答えられないという弱点を抱えたまま積み上がっていきます。
通帳運用のままでいいか、ネットバンキングへ切り替えるべきか
紙の通帳運用を続けるか切り替えるかは、月の取引件数と入力にかけられる時間で判断します。
| 判断軸 |
紙の通帳が向くケース |
ネットバンキングが向くケース |
| 月の取引件数 |
少ない(目安20件未満) |
多い(目安20件以上) |
| 記帳の頻度 |
月1回程度で足りる |
会計ソフトと自動連携させたい |
| 手元での確認 |
通帳現物での確認を重視する |
外出先からも残高を確認したい |
通帳だけの運用でも、取引件数が少ないうちは大きな負担になりません。件数が増えてから切り替えを検討しても遅くはなく、まずは今の記帳にかかっている時間を月単位で把握することが判断の出発点になります。判断の起点は、件数の実態把握。
通帳の記帳をラクにする方法(スマホ取り込み・外注)
通帳の記帳を楽にする方法には、スマホでの明細取り込みと、記帳作業そのものを経理BPOに外注する方法があります。
会計ソフトの中には、通帳のページをスマホで撮影するだけで明細を読み取り、仕訳の候補まで作成する機能を持つものがあります。ただし、摘要欄がかすれていたり手書きの追記がある場合は自動での読み取り精度が下がるため、読み取り結果を必ず目視で確認する工程は残ります。
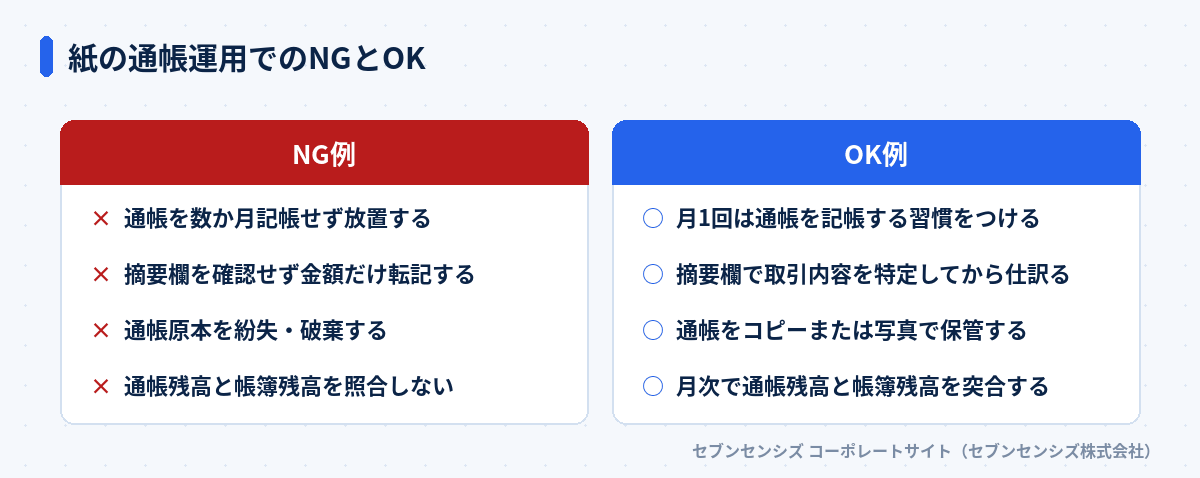 紙の通帳運用でのNGとOK
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。通帳での記帳につまずく事業者の多くは、勘定科目の知識不足よりも、通帳を定期的に記帳(印字)して確認する習慣が続かないことが原因になっています。
自動化のツールを導入しても目視確認の工程が残るなら、通帳の記帳から仕訳の判断までを経理BPOへ任せる方法が現実的な選択肢になります。通帳原本の管理は事業者側に残しつつ、月に一度まとめて記帳内容を共有する運用であれば、通帳を手放さずに記帳の負担だけを外部に移せます。
記帳のやり方をATM取引に絞って詳しく知りたい場合は、ATM入出金の記帳のやり方もあわせてご確認ください。ゆうちょ銀行を使っている場合は、記帳のやり方に迷うゆうちょ口座|送金と振込の見分け方で送金・振込の見分け方を解説しています。
記帳をどこまで自分で続け、どこから外に任せるかで迷ったら、経理BPOとは?メリット3つと費用相場をわかりやすく解説も参考になります。通帳分だけを部分的に依頼する、確定申告の時期だけスポットで任せるなど、取引件数に合わせた任せ方を選べます。
よくある質問
通帳だけで記帳するやり方の基本を教えてください。
通帳を記帳して明細を確認し、摘要欄から取引内容を特定して勘定科目で仕訳します。
通帳の記帳を数か月放置するとどうなりますか?
未記帳分の内容を思い出せなくなり、残高不一致や経費の計上漏れが起きやすくなります。
摘要欄の表記が省略されていて内容が分からない場合はどうすればいいですか?
振込人名のカナ表記や取引日を手がかりに、請求書や領収書と突き合わせて特定します。
紙の通帳のままでいいか、ネットバンキングに切り替えるべきか迷います。
月の取引件数が20件を超えるなら、入力の手間を減らせるネットバンキングが有利です。
通帳の記帳を自分で続けるのが負担なときはどうすればいいですか?
スマホでの明細取り込みや、記帳作業そのものを経理BPOに外注する方法があります。
通帳を紛失した場合、記帳した内容は失われますか?
銀行で再発行すれば過去の取引履歴は再度記帳できますが、手数料と日数がかかります。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: 通帳の記帳は「摘要欄の特定」と「月1回の習慣化」で回る
紙の通帳だけで記帳するやり方は、月1回の記帳(印字)を習慣化し、摘要欄から取引内容を特定してから仕訳するという基本を守れば、件数が少ないうちは十分に運用できます。件数が増えて手が回らなくなってきたら、ネットバンキングへの切り替えや、記帳作業そのものの外注を検討するタイミングです。
まずは直近の通帳が何か月分記帳(印字)されないまま溜まっているかを確認するところから始めてください。記帳の範囲を自分でどこまで抱えるか迷う場合は、経理BPOの無料相談で通帳分の記帳を含めた外注範囲について相談することもできます。