ATMで引き出した現金の記帳のやり方は、事業用の支払いに使うなら「現金」、手数料は事業に関連するかどうかで「支払手数料」か「事業主貸」に分けて仕訳するのが基本です。本記事では、ATMで現金を引き出したときの仕訳例、手数料の勘定科目、事業用口座と個人口座を分けていない場合の処理、法人と個人事業主の違い、記帳ミスを防ぐポイント、記帳を外注する選択肢まで解説します。
この記事は、ATMでの現金の出し入れをどう記帳すればよいか迷っている個人事業主・中小企業の経理担当者向けです。
※ 2026年9月時点の情報です。勘定科目の使い方は会計ソフトや税理士の方針で表記が変わることがあるため、迷った際は顧問税理士にも確認してください。
この記事でわかること
- ATMで現金を引き出したときの仕訳例
- ATM手数料の勘定科目の判断基準
- 口座を分けていない場合と法人の処理の違い
- 記帳ミスを防ぐ習慣と外注という選択肢
ATMで引き出した現金の記帳のやり方
ATMで引き出した現金の記帳は、引き出した現金を何に使うかで仕訳の形が変わります。
近い論点を開業したばかりの経理代行、使うべき?判断基準3つで扱っています。
実際の進め方は銀行口座の記帳のやり方で整理しています。
現金出納帳とは、事業用の現金がいつ・いくら・何のために動いたかを記録する帳簿です。ATMでの引き出しも、事業用の現金として使うなら必ずこの帳簿に記録します。
事業用の支払いのために現金を引き出した場合は、「現金 / 普通預金」という振替の仕訳になります。引き出した時点ではまだ経費は発生しておらず、財布の中身が預金から現金に変わっただけという扱いです。実際に何かを買った時点で、はじめて経費の勘定科目が登場します。
| 場面 |
借方 |
貸方 |
| 事業用口座からの引き出し |
現金 |
普通預金 |
| 引き出した現金で消耗品を購入 |
消耗品費 |
現金 |
| 引き出した現金を再び預け入れ |
普通預金 |
現金 |
出張や仕入れのためにまとまった現金をATMで引き出すこともあります。その場合も、引き出した時点では経費にならず、実際に宿泊費や仕入代金を支払った時点で該当する勘定科目に振り替えるという考え方は変わりません。引き出した金額と使った金額に差が出た場合は、残った現金がどこにあるかを記録しておくと、後から迷わずに済みます。
私も、開業したばかりの個人事業主の方から「ATMで下ろしただけなのに、なぜ経費にならないのか」と聞かれたことがあります。ATMでの引き出しは口座の中の現金の置き場所が変わっただけで、支払いをした瞬間にはじめて費用が発生すると考えると整理しやすくなります。
ATMでの入出金を記録した現金出納帳も、他の帳簿と同じ保存義務の対象です。国税庁が公開する「記帳や帳簿等保存・青色申告」によると、青色申告の現金出納帳は原則7年、前々年の所得が300万円以下の場合は5年の保存が必要です。
ATM手数料の勘定科目と仕訳例
ATM手数料は、事業に関連する引き出しなら「支払手数料」、プライベートな引き出しなら「事業主貸」で処理します。
 ATM明細で確認する3つの項目
時間外のATM利用や他行のATM利用では、110円〜220円程度の手数料がかかることが一般的です。みずほ銀行が公開する「ATMのご利用時間と手数料」でも、引き出し金額や時間帯に応じて手数料が変わる仕組みが説明されています。この手数料そのものが事業の経費になるかどうかは、引き出した現金の用途で判断します。
マネーフォワード クラウドが公開する「勘定科目『支払手数料』とは?」という解説では、銀行手数料や振込手数料は「支払手数料」で処理するのが一般的とされています。事業用の支払いのために引き出した現金にかかった手数料は、この支払手数料に含めます。
一方で、生活費として現金を引き出した際の手数料は、事業の経費ではなく「事業主貸」で処理します。「支払手数料」と「事業主貸」のどちらを使うかは、手数料の金額ではなく引き出した現金の使いみちで決まる点を押さえておくと迷いません。判断の軸は、金額の大小ではなく使いみち。
事業用口座と個人口座を分けていない場合の記帳
事業用口座と個人口座を分けていない場合は、「事業主貸」「事業主借」の勘定科目でプライベートと事業のお金の動きを区別します。
あわせて記帳のやり方に迷うゆうちょ口座|送金と振込の見分け方もご覧ください。
事業主貸とは、事業のお金を個人(生活費など)に使ったときに使う勘定科目です。事業主借とは、個人のお金を事業に使ったときに使う勘定科目です。個人口座しかない場合、ATMでの引き出しはこのどちらかに当てはまることがほとんどです。
マネーフォワード クラウド確定申告が公開する「事業主貸と事業主借を正しく使い分けるには?」の解説でも、事業のお金を個人が使ったときは事業主貸、個人のお金を事業に使ったときは事業主借という整理が示されています。
たとえば、個人口座からATMで現金を引き出し、その一部を事業の消耗品購入に使った場合は「事業主借 / 現金」で事業用のお金の流入を記録し、購入時に「消耗品費 / 現金」を計上します。事業主貸・事業主借は損益計算書には表れず、貸借対照表の中だけで動く勘定科目であるため、記帳を分けても利益の金額そのものは変わりません。
注意: 口座を分けないままの記帳はミスのもと
個人口座と事業用口座を分けずに運用していると、どのATM引き出しが事業用でどれが生活費なのか、月末にはほとんど思い出せなくなります。可能であれば事業専用の口座を1つ作り、引き出しの都度メモを残す運用に切り替えてください。
たとえば3万円を引き出し、2万円を消耗品に、1万円を生活費に使ったとします。この場合、いったん全額を事業主借で受け入れてから、生活費に使った1万円分だけを事業主貸で戻す処理も可能です。入金と出金をその都度分けて記帳するより、月末に使いみちを集計してまとめて仕訳するほうが、個人口座しか持たない事業者には現実的なことが多いです。大切なのは、口座の数ではなく記録の有無。
法人と個人事業主で記帳方法はどう違うか
法人には事業主貸・事業主借という勘定科目がなく、従業員の立替やATMでの概算払いは立替金・仮払金で処理します。
近い論点を月次決算とは?初心者向けの基本と進め方5ステップで扱っています。
| 項目 |
個人事業主 |
法人 |
| プライベート資金との混在 |
事業主貸・事業主借で処理 |
使えない(役員貸付金・借入金で処理) |
| 従業員が立て替えた費用 |
事業主借または未払金 |
立替金 |
| 使いみちが未確定な概算払い |
事業主貸 |
仮払金 |
弥生株式会社が公開する「仮払金とは?」の解説では、仮払金は金額や勘定科目が確定する前に概算で支払うお金とされています。出張前にATMで現金を引き出して従業員に渡す場合などは、この仮払金として処理し、精算後に正しい勘定科目へ振り替えます。
法人がATMで事業用口座から現金を引き出すこと自体は、個人事業主と同じく「現金 / 普通預金」の振替です。違いが出るのは、お金の受け渡し先が役員や従業員など「会社の外の人」に移るタイミングで、そこから立替金や仮払金といった法人特有の勘定科目が登場します。
法人の場合、ATMでの現金引き出し自体には消費税はかかりませんが、手数料には消費税がかかる点は個人事業主と同じです。記帳の頻度も、個人事業主が月次でまとめて記帳することが多いのに対し、法人は月次決算のスケジュールに合わせて、より短い間隔での記帳を求められる場合があります。
ATM記帳でよくあるミスと防ぐ方法
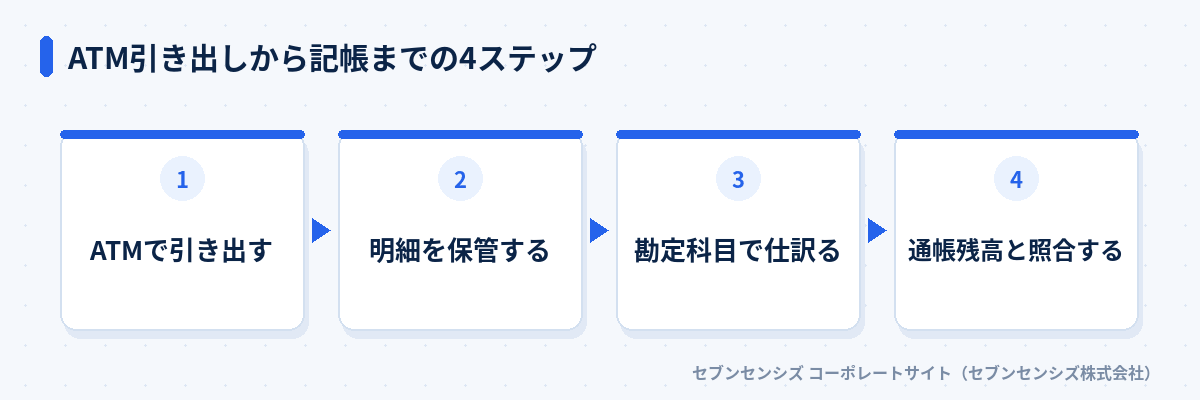
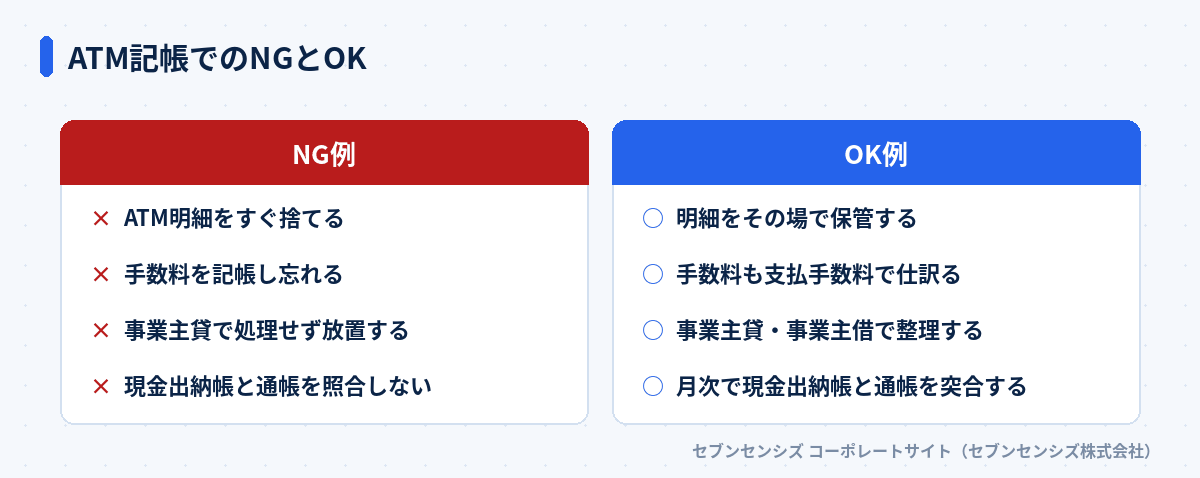
ATM記帳でよくあるミスは、明細の紛失、手数料の記帳漏れ、現金出納帳と通帳残高を照合しないことの3つです。
 ATM引き出しから記帳までの4ステップ
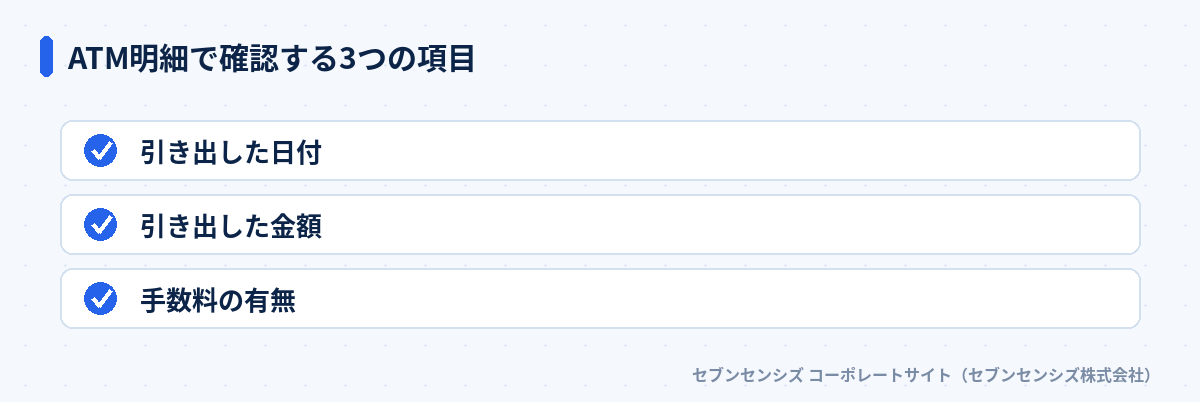
第一のミスは、ATMの明細をその場で捨ててしまうことです。明細には引き出した日付・金額・手数料の有無がまとまっており、これを保管しておかないと後からの記帳で金額を思い出せなくなります。
第二のミスは、手数料だけを記帳し忘れることです。引き出した元金は記帳していても、数百円の手数料は「小さいから」と省略してしまうケースが目立ちます。小さな金額の記帳漏れが積み重なると、月末に現金出納帳の残高と実際の残高が合わなくなります。
第三のミスは、現金出納帳と通帳残高を照合しないことです。私たちは経理体制づくりの相談の中で、半年分のATM引き出しが記帳されておらず、確定申告の直前になって現金の使いみちを思い出せなくなったという相談を受けたことがあります。
 ATM記帳でのNGとOK
第四のミスとして、家族や従業員など複数人がATMカードを使い、誰が何のために引き出したのか記録があいまいになるケースもあります。複数人がATMを使う場合は、引き出した人がその場でメモを残すルールを決めておくと、後から集計する担当者の負担が大きく減ります。
現金出納帳の残高と手元の現金が合わない状態は「現金過不足」と呼ばれます。ATM記帳の抜けが積み重なると、この現金過不足が発生しやすくなるため、ATMの記帳は他の現金管理と同じ精度で行う意識が欠かせません。
対策はシンプルで、ATMの明細をその場で保管し、月に一度は現金出納帳の残高と通帳の残高を突き合わせることです。ずれが出た場合も、1か月分であれば原因を思い出せる可能性が高く、修正も難しくありません。記帳のコツは、完璧さより早さ。
記帳を効率化・外注する選択肢
ATM分を含む日々の記帳をすべて自分でこなすのが難しい場合は、記帳を経理BPOに外注する選択肢があります。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。現金の記帳でつまずく事業者の多くは、勘定科目の知識不足よりも、ATM明細や領収書を保管する習慣が続かないことが原因になっています。
会計ソフトの中には銀行口座と連携し、入出金を自動で取り込む機能を持つものもあります。ただし、ATMでの現金引き出しは「何に使ったか」まで自動では判断できないため、使いみちのメモだけは自分で残す必要があります。この部分の手間だけでも負担に感じる場合は、記帳から仕訳の判断までを経理BPOへ任せる方法が現実的です。
経理BPOに任せる場合も、ATM明細や領収書の原本は事業者側で保管し、月に一度まとめて共有する運用が一般的です。現金の記帳は仕訳の量こそ少ないものの、明細の保管という「人の手が抜けない工程」が残るため、記帳代行の契約時にはこの部分の役割分担も確認しておくとスムーズです。
ATM引き出しの記帳を仕組み化したい場合は、現金出納帳をExcelや会計ソフトのテンプレートで管理する方法があります。家事按分が発生する費用と同じように、月ごとの内訳をひと目で振り返れるようにしておくと、確定申告期の作業が大幅に減ります。
記帳のやり方そのものをもう少し体系的に知りたい方は、経理のやり方とは?初心者向け5ステップもあわせてご確認ください。
記帳をどこまで自分で続け、どこから外に任せるかで迷ったら、経理代行は個人事業主でも使える?も参考になります。現金の記帳だけを部分的に依頼する、確定申告の時期だけスポットで任せるなど、事業規模に合わせた任せ方を選べます。
よくある質問
ATMで引き出した現金はどう記帳すればいいですか?
事業用の支払いに使うなら「現金」、事業用口座から動かしただけなら振替として仕訳します。
ATM手数料の勘定科目は何ですか?
事業に関連する引き出しなら「支払手数料」、プライベートな引き出しなら「事業主貸」で処理します。
事業用口座と個人口座を分けていない場合はどう記帳しますか?
「事業主貸」「事業主借」の勘定科目を使い、プライベートと事業のお金の動きを区別します。
法人の場合もATMの記帳方法は個人事業主と同じですか?
法人に事業主貸・事業主借はなく、従業員の立替なら立替金、概算払いなら仮払金で処理します。
ATM記帳のミスを防ぐにはどうすればいいですか?
明細をその場で保管し、現金出納帳と通帳残高を月次で突き合わせる習慣が有効です。
ATMの記帳作業が負担なときはどうすればいいですか?
ATM分を含む日々の記帳を経理BPOに外注し、突合作業ごと任せる選択肢があります。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: ATM記帳は「引き出した現金の使いみち」で仕訳が決まる
ATMでの入出金の記帳は、引き出した現金を事業に使うかプライベートに使うかで、選ぶ勘定科目が変わります。事業用なら現金・支払手数料、口座を分けていない場合や生活費なら事業主貸・事業主借、法人の概算払いなら仮払金と、使いみちに応じて仕訳を整理すれば迷いは減ります。
明細の保管と月次の残高照合を習慣にしても記帳の負担が減らない場合は、経理BPOの無料相談で、ATM分を含めた記帳の外注範囲について相談することもできます。まずは直近のATM明細が手元に残っているか確認するところから始めてください。