会社の経理のやり方は、複式簿記が義務である点、従業員の給与計算・社会保険が発生する点、決算が法人税申告に直結する点で個人事業主と異なります。まず仕訳帳・総勘定元帳・現金出納帳の3つの帳簿を整え、日次・月次・年次でやることを分けて仕組み化することが、会社の経理を回す土台になります。この土台さえ作っておけば、従業員が増えても慌てずに対応できます。
この記事は、法人を設立したばかり、または経理担当者が少なく、会社としての経理のやり方を基本から整理したい経営者・総務担当者向けです。
※ 2026年9月時点の情報です。税制や社会保険の制度は変更されることがあるため、実施前に最新の情報もあわせて確認してください。
この記事でわかること
- 会社の経理と個人事業主の経理の違い
- まず整えるべき3つの帳簿
- 従業員がいる会社特有の経理業務
- 経理を仕組み化する3ステップ
会社の経理は複式簿記が必須、個人の白色申告とは違う
会社の経理では、複式簿記による記帳が法律上義務づけられており、個人事業主の白色申告のような簡易な記帳は認められません。この違いを理解しないまま個人事業主時代の感覚で経理を始めると、決算のタイミングで帳簿の作り直しが発生します。
実際の進め方を先に押さえるなら、個人経営の経理のやり方|後回しにしない3つのコツが参考になります。
複式簿記とは、1つの取引を「借方」と「貸方」の2つの側面から記録する記帳方法です。現金の増減だけでなく、資産・負債・純資産の動きも同時に把握できるため、会社法・法人税法で会社に義務づけられています。
国税庁の案内によると、青色申告法人は複式簿記の原則に従い、資産・負債・資本に影響する一切の取引を整然かつ明瞭に記録し、仕訳帳・総勘定元帳を備え付ける必要があります。個人事業主の白色申告のように、簡易な現金出納帳だけで済ませることはできません。
私たちは補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。法人成りしたばかりの会社が、個人事業主時代のノートやエクセルの延長で経理を続けようとして、決算直前に慌てるケースは少なくありません。
会社の経理でまず整える3つの帳簿
仕訳帳・総勘定元帳・現金出納帳の3つが、会社の経理でまず整えるべき基本の帳簿です。この3つが揃っていないと、複式簿記の要件を満たせません。
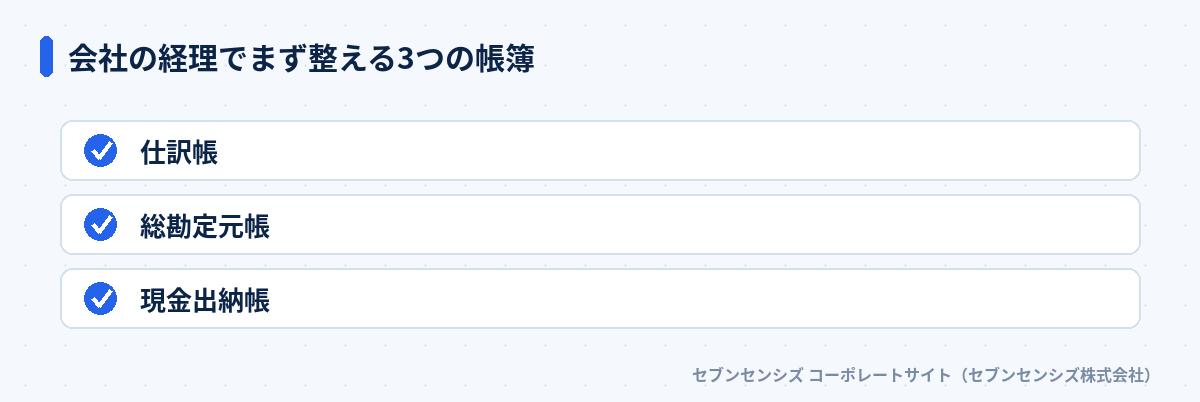 会社の経理でまず整える3つの帳簿
仕訳帳は、日々の取引を借方・貸方に分けて記録する帳簿です。クラウド会計ソフトを使えば、銀行口座やクレジットカードの明細を取り込むだけで、仕訳帳への記帳を自動化できます。
総勘定元帳は、仕訳帳の内容を勘定科目ごとに集計した帳簿です。決算書を作成する際の土台になるため、月次で残高を確認しておくと、決算期にまとめて確認する負担を減らせます。この2つは主要簿と呼ばれ、複式簿記の中心になります。
現金出納帳は、現金の入出金を記録する帳簿です。現金取引が少ない会社でも、小口現金がある限りは記帳を省略できません。現金の動きが少ない会社ほど、記帳漏れに気づきにくい点に注意してください。預金出納帳や売掛帳・買掛帳といった補助簿も、必要に応じて整えておくと管理の精度が上がります。
日次・月次・年次でやることを分ける
会社の経理は、日次の記帳、月次の締め、年次の決算という3つの周期に分けて考えると、やるべきことが整理しやすくなります。周期を分けずに思いついたときだけ処理していると、月末や決算期にまとめて負担がのしかかります。
関連する内容として飲食店の経理のやり方も公開しています。
| 周期 |
主な業務 |
| 日次 |
領収書・請求書の整理、仕訳入力 |
| 月次 |
試算表の作成、残高確認、給与計算 |
| 年次 |
決算書の作成、法人税・消費税の申告 |
日次の記帳を後回しにすると、月次の締めのタイミングで領収書の山と格闘することになります。日々のルーティンに組み込んでおくことが、後工程の負担を減らす一番の近道です。1日5分でも記帳の時間を確保できれば、月末にまとめて処理するより結果的に短い時間で済みます。
従業員がいる会社特有の経理業務
従業員を雇用している会社では、給与計算と社会保険の手続きが、個人事業主にはない業務として追加されます。この2つは毎月発生するため、仕組み化の優先度が高い業務です。
給与計算では、基本給に加えて残業代・各種手当・社会保険料や源泉所得税の控除額を計算し、給与明細を作成します。計算を間違えると従業員の手取りに直接影響するため、ミスが許されにくい業務です。年末が近づくと、年末調整という毎年1回の大きな業務も加わります。
社会保険の手続きは、入社・退社のたびに発生します。手続きが漏れると、従業員が保険証を使えない期間が生じるなど、実務上のトラブルにつながります。従業員数が増えるほど、手続きの件数も比例して増えていきます。
これらの業務は、個人事業主が家族以外を雇わずに事業を続けている場合には発生しません。会社を設立し従業員を採用した時点で、経理担当者の業務範囲が一気に広がるという認識を持っておくと、体制づくりの優先順位を見誤りません。給与計算ソフトを導入するか、社会保険労務士に一部を依頼するかも、従業員数が増える前に検討しておきたい判断です。
決算・法人税申告は個人の確定申告と何が違うか
会社の決算は、法人税・消費税・法人住民税など複数の税目の申告に直結しており、個人の確定申告よりも申告書の種類が多くなります。この違いを知らないまま個人事業主時代の感覚で臨むと、必要書類の準備で慌てることになります。
個人の確定申告は所得税の申告が中心ですが、会社の決算では法人税申告書に加え、地方税である法人住民税・法人事業税の申告も別に必要です。国税庁の案内によると、法人税の申告期限は原則として事業年度終了の日の翌日から2か月以内とされています。個人の確定申告(翌年3月15日締切)とは時期の考え方そのものが異なります。
申告期限の起点が「事業年度の終了日」になるため、決算月を何月に設定するかによって、自社の繁忙期と申告期限が重なるかどうかも変わってきます。設立時に決算月を決める際は、この点もあわせて考慮しておくと、後々の負担を減らせます。
注意: 決算期の直前に帳簿を整理し始めるのはNG
日次・月次で記帳が溜まっていると、決算期にまとめて仕訳の確認や修正をする羽目になります。申告期限に間に合わせるため、確認が不十分なまま申告書を提出してしまうリスクも高まります。
消費税の申告義務も会社の規模で変わる
設立から2期は消費税の納税義務が免除されるのが原則ですが、資本金や課税売上高の条件によっては1期目から課税事業者になる場合があります。この判断を誤ると、消費税の申告・納税が必要なのに準備をしていなかったという事態になりかねません。
資本金1,000万円以上で設立した会社や、特定期間の課税売上高が一定額を超える会社は、設立初年度から消費税の課税事業者となります。インボイス発行事業者として登録している場合も、免税事業者の要件を満たしていても課税事業者を選択している扱いになります。自社がどちらに該当するかは、設立時に税理士へ確認しておくと安心です。
インボイス制度が経理実務に与える影響は、インボイス制度は経理実務をどう変えた?でも詳しく解説しています。請求書の記載事項や仕入税額控除の要件は、消費税の申告有無にかかわらず確認しておく必要があります。
経理担当者が1人の会社が陥りやすい失敗
経理担当者が1人しかいない会社では、処理方法がその人にしか分からない「属人化」が起こりやすくなります。属人化した状態は、担当者が急に休んだり退職したりしたときに、経理業務そのものが止まるリスクを抱えています。
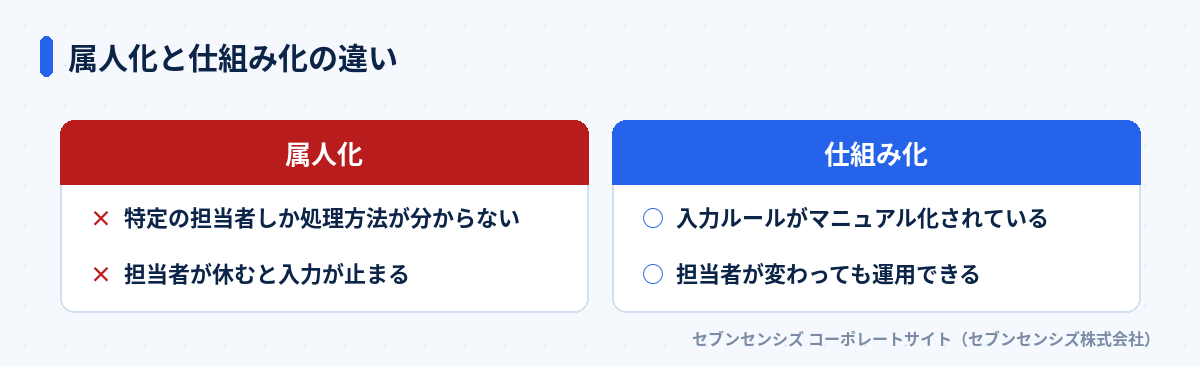 属人化と仕組み化の違い
入力のルールや仕訳のパターンを簡単なマニュアルに残しておくだけでも、属人化のリスクは大きく下がります。マニュアル化に大がかりな準備は必要なく、よく使う取引の仕訳例をメモしておく程度から始められます。
よくある失敗は、担当者本人が「自分にしかできない仕事」を抱え込むこと自体に気づいていないケースです。周囲から見ると重要な業務が、本人にとっては当たり前の日課になっているため、引き継ぎの必要性が意識されにくいという構造があります。定期的に「もし自分が1週間休んだら何が止まるか」を書き出してもらうだけでも、属人化している業務をあぶり出せます。
経営者の側からも、月に一度は試算表や残高の状況を確認する時間を作ることをおすすめします。担当者に任せきりにせず、経営者自身が数字の動きを把握しておくことで、担当者の不在時にも会社として最低限の状況把握ができる体制になります。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
自社の規模に応じた経理体制の選び方
経理担当者を採用する・兼任者が対応する・外部委託するという3つの選択肢から、自社の取引量に合った体制を選ぶことが重要です。規模に合わない体制を選ぶと、業務過多か過剰投資のどちらかが起こります。
取引件数が少ない設立直後の会社は、代表者や総務担当が経理を兼任するケースが多く見られます。取引が増えてきたら、専任の担当者を置くか、記帳代行などの外部委託を検討するタイミングです。判断が遅れると、兼任者の本来の業務を圧迫したまま経理だけが後回しになり、月次の数字を誰も把握していない状態が続いてしまいます。
エクセルでの管理に限界を感じ始めた会社は、経理の自動化はエクセルでどこまで可能?で紹介した移行のタイミングも参考にしてください。クラウド会計ソフトへの移行と体制の見直しは、同じタイミングで検討すると二度手間になりません。
経理外注の判断基準5つで紹介した基準を使うと、自社が外部委託に向いているかを客観的に判断できます。社内に専任者を置く余裕がない会社は、経理BPOとは?メリット3つと費用相場をわかりやすく解説もあわせて確認してみてください。
会社の経理を仕組み化する3ステップ
日次入力のルール決め、月次の締め作業の型化、年次決算への準備という3ステップで、経理は仕組み化できます。この順番で整えると、属人化を避けながら無理なく体制を作れます。
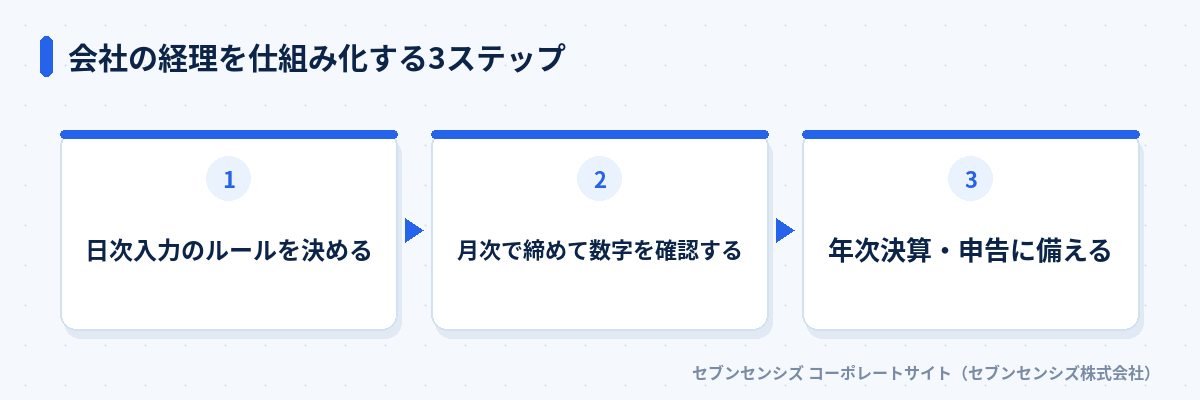 会社の経理を仕組み化する3ステップ
私も、設立直後の会社が代表者だけで経理を回し、決算期になって数か月分の領収書整理に追われていたという話を聞いたことがあります。日次の入力を後回しにしなければ、そうした事態は防げます。まずは自社の記帳が日次・月次・年次のどこで滞っているかを確認するところから始めてみてください。
自社だけで体制を整えるのが難しい場合は、記帳代行や給与計算だけを外部委託する部分的な組み合わせも選択肢です。全部を任せるか一部だけを任せるかは、社内に残したい業務と手放したい業務を先に切り分けてから決めると、委託範囲の判断がしやすくなります。判断に迷う場合は、無料相談で状況を整理することもできます。
よくある質問
会社の経理は個人事業主と何が一番違いますか?
複式簿記が義務であり、白色申告のような簡易な記帳は認められません。
会社の経理でまず整えるべき帳簿は何ですか?
仕訳帳・総勘定元帳・現金出納帳の3つがまず必要な基本の帳簿です。
従業員がいる会社の経理には何が追加されますか?
給与計算と社会保険の手続きが、個人事業主にはない業務として加わります。
経理担当者が1人しかいない会社は何に注意すべきですか?
属人化を避けるため、入力ルールをマニュアル化しておく必要があります。
自社だけで経理が回らない場合はどうすればよいですか?
一部の業務を経理BPOなど外部委託と組み合わせる方法があります。
まとめ: 会社の経理は「帳簿×周期×体制」の3点セットで整える
会社の経理のやり方は、複式簿記による3つの帳簿を整え、日次・月次・年次の周期でやることを分け、自社の規模に合った体制を選ぶという3点セットで整理できます。個人事業主時代の感覚のまま続けると、決算期に帳簿の作り直しが発生しやすくなります。
経理担当者が1人しかいない会社ほど、入力ルールのマニュアル化を早めに進めてください。属人化を放置すると、担当者の不在がそのまま経理業務の停止につながります。自社だけで体制を整えるのが難しい場合は、記帳代行や経理BPOとの組み合わせも検討してみてください。