飲食店の経理のやり方は、営業終了後のレジ締めを起点にした日次処理と、仕入れ原価や人件費を締める月次処理という、2つの周期で仕組み化することです。現金比率が高く、軽減税率が混在する飲食店特有の事情を踏まえずに一般的な経理のやり方をそのまま当てはめると、途中でつまずきやすくなります。
本記事では、日次・月次でやることの具体的な内容、軽減税率とインボイスの実務対応を解説します。あわせて、つまずきやすい3つのポイントと、経理BPOへ切り替える判断基準も紹介します。
この記事は、飲食店を経営していて経理のやり方を自分で整えたい経営者・店長向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 日次・月次でやることの具体的な中身
- 軽減税率(8%・10%)とインボイス対応の実務
- 飲食店の経理でつまずきやすい3つのポイント
- 自分で回す限界と経理BPOへ切り替える判断基準
飲食店の経理のやり方は「日次・月次」の2周期で仕組み化する
飲食店の経理は、日次処理と月次処理の2つの周期に分けて仕組み化すると、現金商売特有の煩雑さがあっても回りやすくなります。
実際の進め方は個人店の経理のやり方で整理しています。
一般的な経理のやり方は自営業の経理のやり方で解説しています。飲食店には、レジ締め・現金管理・軽減税率という独自の事情が加わります。
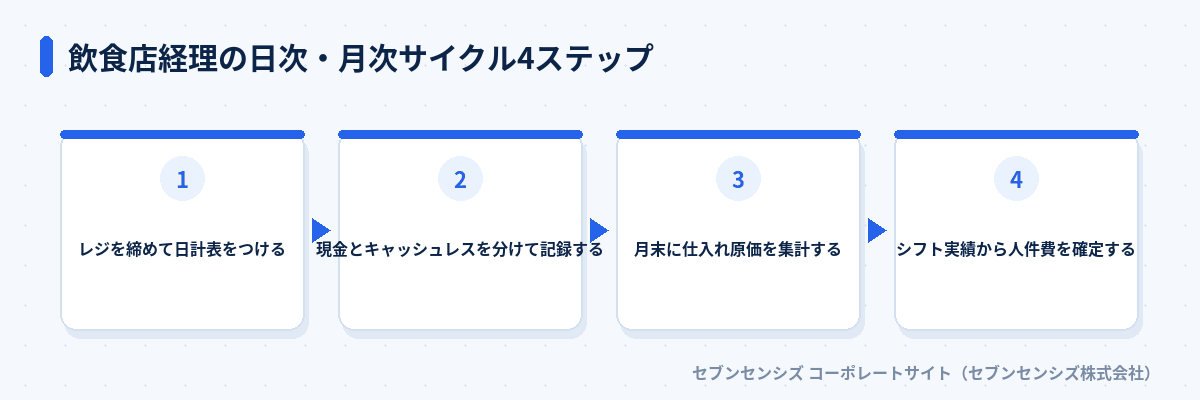 飲食店経理の日次・月次サイクル4ステップ
飲食店経理の2周期とは、営業日ごとに行う日次処理と、月末にまとめて締める月次処理を指します。日次を怠ると月次の集計そのものができなくなります。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。飲食店の場合、そのつまずきの多くは日次のレジ締めを後回しにすることから始まります。
| 周期 |
やること |
怠ると起こること |
| 日次 |
レジ締め・現金とキャッシュレスの記録 |
現金過不足の原因が特定できなくなる |
| 月次 |
仕入れ原価・人件費の集計 |
原価率が把握できず値付けの判断が遅れる |
この表の2行を毎日・毎月回すだけで、確定申告や決算時に慌てる状況を防げます。次の章から、それぞれの具体的な進め方を見ていきます。
日次でやること:レジ締めと現金・キャッシュレス売上の記録
日次では、営業終了後にレジを締め、現金とキャッシュレスの売上を分けて日計表に記録します。
レジ締めでは、レジ内の現金実査額と、レジが記録した売上金額を突き合わせます。差額が出た場合は、その日のうちに原因を確認する習慣が欠かせません。翌日以降に持ち越すと、複数日分の差額が混ざって原因を特定できなくなります。
キャッシュレス決済は、入金が翌日以降にずれて銀行口座に反映されます。売上の計上日と入金日がずれる点を踏まえ、決済手段ごとに未入金額を管理する必要があります。この管理を怠ると、月末の残高照合で数字が合わなくなります。
注意: 現金の記録を翌日以降に持ち越すのはNG
複数日分の現金過不足が混ざると、原因を1件ずつ切り分けられなくなります。レジ締めと記録は、営業日当日のうちに完結させてください。
仕入れ伝票や納品書も、受け取った当日のうちに整理しておくと、月次の原価集計がスムーズになります。私たちが導入支援の現場で相談を受ける中でも、伝票を溜めてしまい月末に慌てて整理する飲食店は少なくありません。
深夜営業や早朝仕込みがある店舗では、「当日中」を暦日ではなく営業サイクル単位で決めておくと無理がありません。閉店から翌営業開始までの間に締める、という運用ルールにすれば、深夜営業でも回せます。
月次でやること:仕入れ原価と人件費(シフト給与)の集計
月次では、日次で溜めた仕入れ伝票から原価を集計し、シフト実績をもとに人件費を確定させます。
仕入れ原価の集計は、食材ごとの単価ではなく、月間の仕入れ総額を売上高で割った原価率で把握するのが実務的です。原価率を毎月同じ計算方法で出し続けることが、値付けや仕入れ量の判断材料になります。
日本政策金融公庫の小企業の経営指標調査では、一般飲食店の原価率は平均35%程度が目安とされています。業態によって差はありますが、自店の原価率がこの水準から大きく外れていないかを毎月確認してください。
人件費については、飲食店はアルバイト・パートのシフト勤務が中心になりやすく、給与計算が複雑になりがちです。シフト表と実際の勤怠実績を締めてから給与計算に進む運用にし、確定した人件費を月次の原価集計とあわせて把握することが重要です。
月次決算そのものを早期化したい場合は、月次決算の早期化とは?中小企業ができる5つの方法も参考にしてください。飲食店の場合、日次のレジ締めが翌月10日前後の月次確定に直結します。
軽減税率とインボイス対応で飲食店が気をつけるべきこと
飲食店は、店内飲食が10%、持ち帰り・宅配が軽減税率の8%という税率区分を、会計処理に正しく反映する必要があります。
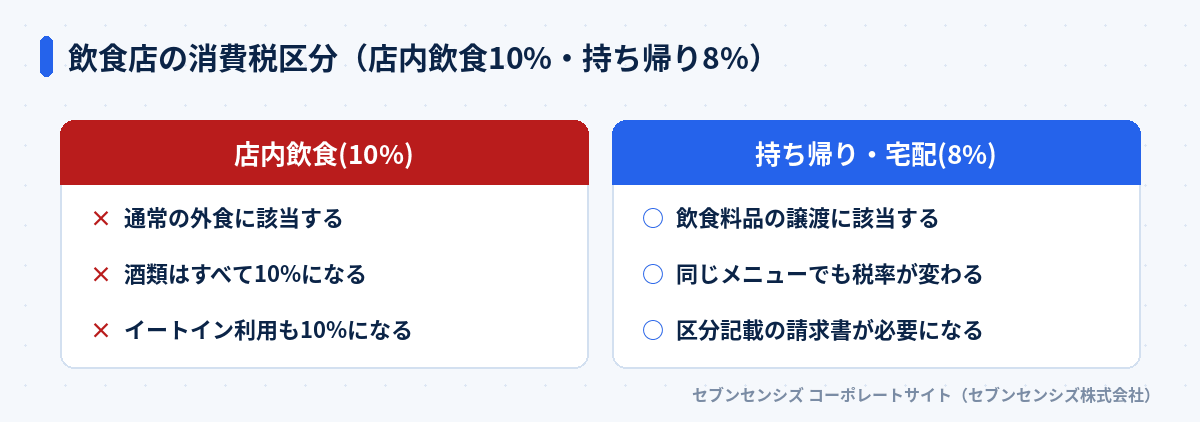 飲食店の消費税区分(店内飲食10%・持ち帰り8%)
国税庁の消費税の軽減税率制度によると、飲食料品の譲渡は軽減税率8%の対象です。ただし飲食店業等が行う「食事の提供」(外食)は対象外とされ、標準税率10%が適用されます。同じメニューでも、店内で食べるか持ち帰るかで税率が変わるため、レジのオペレーションで区分を確定させる仕組みが欠かせません。
インボイス対応の実務はインボイス制度の経理実務とは?請求書処理の4ステップで解説していますが、飲食店特有の注意点は仕入れ先です。個人経営の農家や漁師など、免税事業者から直接仕入れるケースが少なくありません。
免税事業者からの仕入れは、経過措置により一部の消費税額を仕入税額として控除できます。控除できる割合は、2026年9月30日までが80%、2026年10月1日から2029年9月30日までは50%です。控除できない部分は仕入原価に上乗せして仕訳する必要があり、原価率にも影響します。
レジのレシートに軽減税率の対象品目である旨と税率ごとの合計額が記載されているかも、月次の集計前に確認しておくべきポイントです。記載が不十分なレシートは、経費精算の証憑として認められない場合があります。
イートインとテイクアウトの両方を扱う店舗では、注文時点でお客様に利用方法を確認し、レジの操作もその場で確定させる運用が基本です。後から「やっぱり持ち帰る」と変更された場合の対応ルールも、事前に決めておくと会計処理での混乱を防げます。
飲食店の経理でつまずきやすい3つのポイント
飲食店の経理でつまずく典型は、現金記録の持ち越し・原価率の未把握・税率区分の混同という3つに集中します。
あわせて個人経営の経理のやり方|後回しにしない3つのコツもご覧ください。
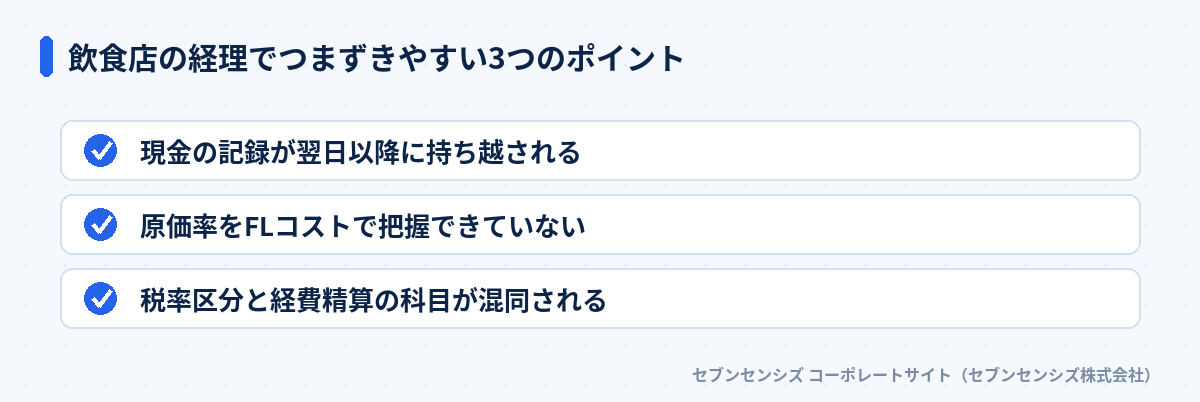 飲食店の経理でつまずきやすい3つのポイント
1つ目は、現金の記録を翌日以降に持ち越すこと。2つ目は、原価率をFLコスト(食材費+人件費)で把握できていないこと。3つ目は、税率区分と経費精算の科目を混同することです。
FLコストとは、食材費(Food)と人件費(Labor)を合わせたコストのことです。売上高に対するFL比率は50〜60%程度が一般的な目安とされています。
FLコストを把握せずに営業を続けると、繁忙期に人件費が膨らんでいても気づけません。月次の試算表を締めて初めて、利益の悪化に気づくという事態が起こります。日次・月次で数字を追う仕組みがあれば、こうした遅れを防げます。
私も導入支援の現場で、開業から半年ほど経ってようやく原価率を計算した飲食店の相談を受けたことがあります。想定より10ポイント近く高いことに、そこで初めて気づいたそうです。早い段階で数字を追う習慣をつけることが、経営判断の遅れを防ぐ最善の方法です。
POSレジ・キャッシュレス決済連携で記帳を効率化する方法
POSレジと会計ソフトを連携させると、売上データを手入力で二重に転記する手間をなくせます。
freeeやマネーフォワード クラウドといった主要なクラウド会計ソフトは、POSレジやキャッシュレス決済との連携に対応しています。連携させれば、日次の売上が自動で仕訳データとして取り込まれます。日計表と会計帳簿を別々に作る必要がなくなるのが、この連携の実務上の効果です。
注意: 連携設定を放置するのはNG
決済手段を追加したのに会計ソフト側の連携設定を更新しないと、一部の売上が記帳から漏れます。決済手段を増やしたら、その都度連携設定を確認してください。
エクセルでの記帳を続けている場合の限界や移行のタイミングは、経理の自動化はエクセルでどこまで可能?で詳しく解説しています。取引件数が少ないうちは無料のツールで十分でも、店舗数や決済手段が増えると管理が煩雑になります。
POSレジ導入の初期費用や運用の手間を考えると、すべてを一度に切り替える必要はありません。まずは売上データの連携だけを先に整え、原価管理機能は後から追加するといった段階的な進め方でも十分に効果があります。
自分で回す限界と経理BPOに切り替える判断基準
自分で回す限界のサインは、月次の締めが慢性的に遅れ、仕込みや接客の時間を圧迫し始めた状態です。
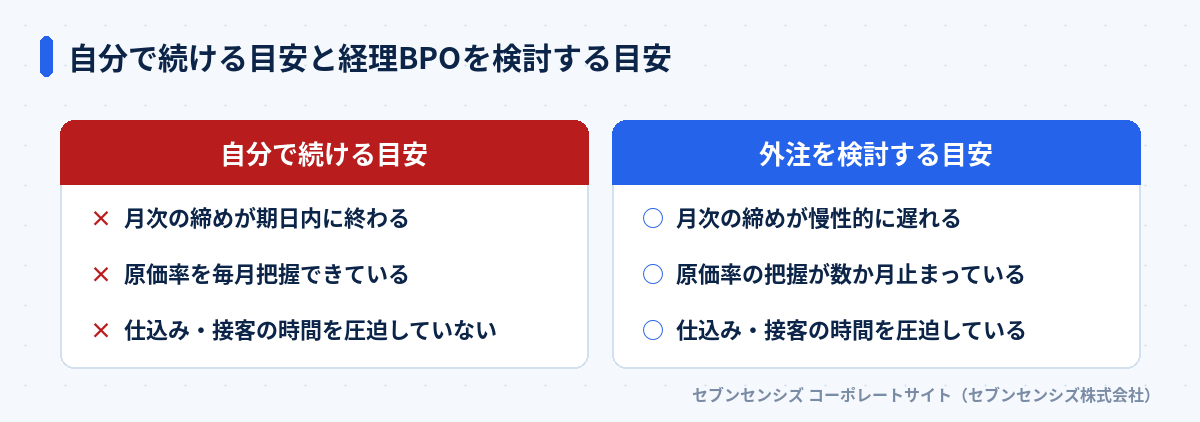 自分で続ける目安と経理BPOを検討する目安
月次の締めが期日内に終わり、原価率を毎月把握できていて、仕込みや接客の時間を圧迫していないなら、自分で続けても大きな支障は出ません。逆に月次の締めが慢性的に遅れる、原価率の把握が数か月止まっている、本業の時間を圧迫しているという状態なら、外注を検討する段階です。
| 状態 |
自分で続ける目安 |
外注を検討する目安 |
| 月次の締め |
期日内に終わっている |
慢性的に遅れている |
| 原価率の把握 |
毎月確認できている |
数か月止まっている |
| 本業への影響 |
圧迫を感じていない |
仕込み・接客を圧迫している |
経理を外注するかどうかの判断軸は、経理外注の判断基準5つでも詳しく整理しています。飲食店の場合、繁忙期だけスポットで依頼する、日次の記帳だけを任せるといった部分的な外注も選択肢になります。
外注先を検討する際は、記帳代行だけを行う事業者か、税務相談まで対応できる事業者かで役割が異なります。まずは自店がどこまでを任せたいのかを整理してから、相見積もりを取ると、費用と対応範囲のミスマッチを防げます。費用は依頼範囲によって変わるため、まずは無料相談で自店の状況を伝え、見積もりを確認するところから始めてください。
複数店舗を運営している場合は、店舗ごとに日次のレジ締めを行い、月次の原価集計だけを本部でまとめて外注する形も現実的です。全業務を一度に切り替えるのではなく、負担の大きい工程から段階的に任せるほうが、現場の運用も混乱しにくくなります。
よくある質問
飲食店の経理のやり方は何から始めればいいですか?
まず日次のレジ締めと、現金・キャッシュレスを分けて記録する仕組みを作ってください。
飲食店の消費税はなぜ8%と10%が混在するのですか?
店内飲食は10%、持ち帰り・宅配は軽減税率の8%が適用されるためです。
飲食店の原価率はどのくらいが目安ですか?
一般的な飲食店の原価率は平均35%程度、FL比率は50〜60%が目安です。
POSレジと会計ソフトは連携させたほうがいいですか?
連携させると売上データの二重入力がなくなり、記帳の手間を減らせます。
飲食店の経理でよくある失敗は何ですか?
現金の記録漏れ、原価率の未把握、税率区分の混同の3つに集中します。
シフト制のアルバイトが多い場合の人件費計算はどうすればいいですか?
シフト実績を締めてから給与計算し、確定額を月次の集計に反映させます。
自分で経理を回す限界はどう見極めればいいですか?
月次の締めが慢性的に遅れ、仕込みや接客の時間を圧迫し始めたら外注を検討します。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: 飲食店の経理は日次・月次の2周期を先に決めると崩れにくい
飲食店の経理のやり方は、レジ締めを含む日次処理と、仕入れ原価・人件費を締める月次処理という2つの周期を先に決めることが出発点です。軽減税率の区分やインボイス対応も、この2周期の中に組み込んでおけば慌てずに済みます。
経理が崩れるきっかけは、たいてい日次のレジ締めや伝票整理を後回しにすることです。まずはその日のうちにレジを締める習慣から試してみてください。
月次の締めが慢性的に遅れ、仕込みや接客の時間を圧迫し始めたら、無理に一人で抱え込む必要はありません。経理BPOの無料相談で、自店に合う進め方を一緒に整理することもできます。
日次・月次のどちらかがすでに崩れているなら、まずはそこから立て直すことを優先してください。両方を一度に完璧にしようとせず、崩れている周期から手を付けることが、無理なく続ける近道です。