請求書業務の経理BPOでやりがちな失敗は、発行遅延・記載漏れの見落とし・支払期日ミス・仕訳ズレ・電子データ保存の未対応の5つです。多くは発行・受領・支払・仕訳という4つの工程を分けずに丸ごと任せることが原因で起きます。本記事では、5つの失敗パターンと根本原因、契約前の確認ポイント、うまくいっていない場合の立て直し方を解説します。
この記事は、請求書業務を経理BPOに委託している、またはこれから委託を検討している中小企業の経営者・管理部門責任者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 請求書処理でよくある経理BPOの失敗5パターン
- 失敗が起きる根本原因
- 契約前に確認すべきポイント
- うまくいっていない場合の立て直し方
請求書業務で経理BPOの失敗が起きやすいのはなぜか
請求書業務は、発行・受領・支払・仕訳という性質の異なる4工程が連続しているため、経理BPOの中でも特に失敗が起きやすい領域です。
記帳代行の失敗一般については経理代行の失敗5パターン|原因と防ぐための確認ポイントで扱っていますが、請求書はさらに「期日」という時間の要素が絡む点が特有です。締め日や支払サイトを1日でも読み違えると、取引先との信用問題に直結します。
請求書業務の経理BPOとは、自社が発行する請求書の作成・送付と、取引先から受領した請求書の確認・支払処理・仕訳計上までを外部委託することを指します。委託範囲は会社ごとに異なります。
請求書は毎月・毎取引先ごとに発生するため、1つの工程のつまずきが翌月以降も繰り返されやすいという特徴があります。次の章で、具体的な失敗パターンを確認してください。
どこから手をつけるべきかの整理は、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
請求書処理でよくある経理BPOの失敗5パターン
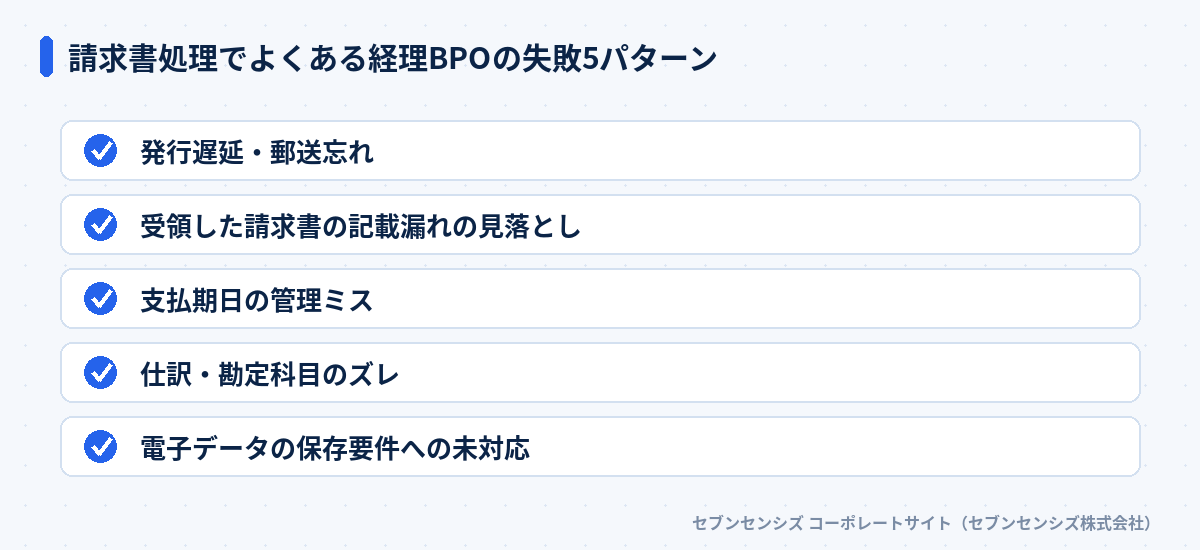
請求書の経理BPOの失敗は、発行遅延・記載漏れの見落とし・支払期日ミス・仕訳ズレ・電子データ保存未対応の5パターンに整理できます。
 請求書処理でよくある経理BPOの失敗5パターン
失敗1: 発行遅延・郵送忘れ。締め日の翌営業日に発行する約束だったのに、委託先の処理待ちで数日遅れるケースです。取引先からの入金確認にも遅れが波及します。
失敗2: 受領した請求書の記載漏れの見落とし。国税庁の適格請求書等の記載事項では、登録番号・取引内容・税率区分など6項目が定められています。委託先がこの確認を省くと、後から取引先に修正依頼を出す手間が発生します。
失敗3: 支払期日の管理ミス。支払サイトの認識違いで、期日を過ぎてから支払処理が回ってくるケースです。取引先からの信用低下につながりやすい失敗です。
失敗4: 仕訳・勘定科目のズレ。外注費と支払手数料など、似た勘定科目の使い分けを委託先が誤り、月次試算表の数字がずれるケースです。
失敗5: 電子データの保存要件への未対応。メールやシステム経由で受け取った請求書を、紙に印刷して保存してしまうケースです。電子取引データは電子のまま保存する義務があります。詳しい要件は電子帳簿保存法とは?中小企業の対応3ステップで解説しています。
| 失敗パターン |
主な原因 |
防ぐポイント |
| 発行遅延・郵送忘れ |
締め日の認識違い |
締め日と発行タイミングを契約書に明記 |
| 記載漏れの見落とし |
確認基準を共有していない |
記載事項6項目のチェック基準を渡す |
| 支払期日の管理ミス |
支払サイトの認識違い |
支払サイトを工程表に落とし込む |
| 仕訳・勘定科目のズレ |
勘定科目の使い分けが未確認 |
自社の科目一覧を事前に共有する |
| 電子データ保存未対応 |
保存要件の理解不足 |
電子取引は電子のまま保存と明記する |
注意: 記載漏れは自社より取引先に影響する
請求書の記載漏れは、受け取った取引先が仕入税額控除を受けられなくなるおそれがあります。自社の失敗が取引先の税務処理にまで波及する点で、他の失敗と性質が異なります。
5パターンに共通するのは、確認基準のすり合わせ不足。次の章で、その根本原因を掘り下げます。
原因は請求書業務を工程で分けずに任せていること
請求書の経理BPOで失敗が起きる根本原因は、発行・受領・支払・仕訳という工程を分けずに、丸ごと「請求書業務」として委託していることです。
「請求書関連をお願いします」という依頼だけでは範囲が定まりません。発行のタイミング、受領後の確認基準、支払の承認フロー、仕訳のルールをどこまで委託先に任せるのか、双方の認識が食い違ったまま契約が始まってしまいます。
この認識違いは、契約直後よりも繁忙期に表面化しやすい傾向があります。普段は問題なく回っていた工程が、取引先数の増える月末や決算期にだけ崩れるというケースは、範囲の線引きが曖昧なまま運用されてきた証拠です。
もう一つの原因は、記載事項の確認基準を委託先に渡していないことです。委託先は税務の専門家ではないため、記載漏れの基準を明示しないと、確認作業そのものが漏れます。契約前に、自社が求める確認レベルを言語化しておく必要があります。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。請求書まわりのつまずきの多くは、委託先の能力不足ではなく、発注側の指示の粒度不足という点で、記帳代行全般の失敗原因と共通しています。
国税庁の仕入税額控除の要件によると、請求書等は受領日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存する必要があります。保存期間まで委託先に伝えていないと、途中で確認が抜け落ちるおそれがあります。
失敗を防ぐには発注前に工程ごとに確認する
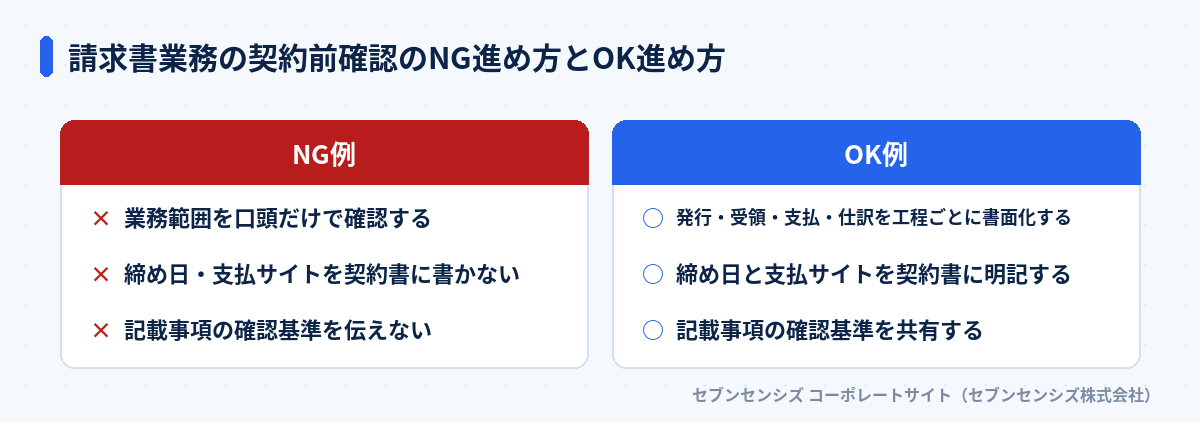
失敗を防ぐには、発行・受領・支払・仕訳の4工程それぞれで、範囲・基準・期日の3点を発注前に確認します。
 請求書業務の契約前確認のNG進め方とOK進め方
確認1: 発行・受領・支払・仕訳を工程ごとに書面化する。どこまでが委託先の作業で、どこからが自社の承認かを工程単位で分けて契約書に落とし込みます。
確認2: 締め日と支払サイトを契約書に明記する。取引先ごとに支払サイトが異なる場合は、一覧表として委託先に渡しておくと期日ミスを防ぎやすくなります。
確認3: 記載事項の確認基準を共有する。登録番号・税率区分など、委託先が確認すべき項目のチェックリストを渡し、自己判断させない体制にします。
インボイス制度に関わる細かい実務の論点はインボイス制度と経理実務の変化点3つで詳しく解説しています。契約前にあわせて確認しておくと、委託先との認識合わせがスムーズになります。
請求書業務を任せる範囲の決め方
請求書業務を任せる範囲は、発行・受領・支払・仕訳の4工程を洗い出し、社内に残す判断業務と委託できる作業業務を切り分けて決めます。
発行工程では、請求書の作成・送付は委託できますが、金額の最終承認は社内に残す会社が多いです。受領工程では、記載事項の確認は委託できても、金額の妥当性判断は現場責任者が担うのが一般的です。
支払工程は特に切り分けが重要です。振込データの作成までは委託できますが、実際の振込実行は社内の承認者が行う体制にすると、内部統制の観点でも安心です。仕訳工程は、日々の起票は委託し、月次の試算表チェックだけ自社で行う分担が現実的です。
請求書の電子化を先に進めておくと、委託先との情報共有もスムーズになります。具体的な進め方は請求書の電子化の進め方|紙からの移行3ステップを参考にしてください。委託先の選定基準そのものは経理BPOの選び方5選|比較軸と契約前チェックリストで解説しています。
導入までの標準的な流れは経理BPOの導入の流れ|契約から運用開始までの手順にまとめています。範囲を決めてから契約に進むと、導入後の手戻りが少なくなります。
範囲を決める際は、繁忙期だけ発生するイレギュラーな請求書もあらかじめ洗い出しておくことをおすすめします。通常月の運用だけを基準に範囲を決めると、決算期や取引先の増加時に想定外の作業が発生し、結局は社内に差し戻されるというケースが少なくありません。年間を通じた業務量の波を委託先と共有しておくと、繁忙期の対応漏れを防ぎやすくなります。
うまくいっていない請求書業務の立て直し方
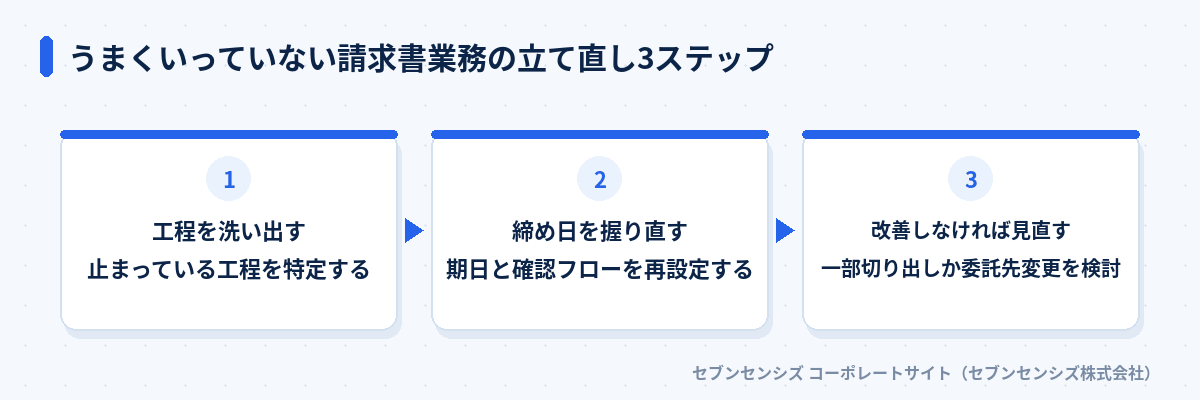
うまくいっていない場合は、工程の洗い出し・締め日の握り直し・改善しなければ見直しの3ステップで立て直します。
 うまくいっていない請求書業務の立て直し3ステップ
ステップ1: 発行・受領・支払・仕訳のどこで止まっているか特定する
まず、4工程のうちどこで遅延やミスが発生しているかを、直近3か月分の実績から洗い出します。特定の取引先でだけ問題が起きているのか、全体的に遅れているのかでも原因は変わります。
ステップ2: 支払期日と確認フローを契約書ベースで再設定する
止まっている工程が分かったら、契約書に立ち返り、締め日・支払サイト・確認フローを再設定します。契約書に書いていない運用は、いつの間にか崩れます。書面に残っていない取り決めがあれば、この段階で明文化してください。
ステップ3: 工程の一部を切り出すか委託先の変更を検討する
再設定しても改善しない場合は、支払実行だけ自社に戻すなど工程の一部を切り出すか、委託先そのものの変更を検討します。私自身、複数の委託先の切り替え支援に関わった中で、全部を一度に戻すより、問題の工程だけ切り出すほうが混乱が少ないと感じています。
委託先を変更する場合は、過去の請求書データと仕訳履歴の引き継ぎに時間がかかることも見込んでおく必要があります。データ形式が委託先ごとに異なるため、早めに引き継ぎ範囲を確認し、乗り換え先との契約開始時期を逆算して動くと、業務が止まる期間を最小限にできます。
請求書業務の外注が向かない企業の特徴
請求書業務の外注が向かないのは、月間の発行・受領枚数が少なすぎる企業と、承認フローが特殊すぎる企業です。
月間の請求書が数十枚程度と少ない場合、委託によるコスト削減効果が薄く、かえって割高になることがあります。また、自社独自の多段階承認や、取引先ごとに異なるフォーマットが多い場合、委託先が対応しきれずに社内での二重確認が発生してしまいます。
こうしたケースでは、無理に外注するより請求書処理の効率化|作業時間を減らす5つの方法にあるような社内のツール導入を先に検討するほうが近道です。ツールである程度対応できれば、外注は将来の取引量増加に備えた選択肢として残しておけます。
外注先からの請求書自体が届かないという逆のトラブルもあります。外注費の請求書がない場合の対応方法もあわせて確認しておくと、委託関係全体のリスクに備えられます。
判断に迷う場合は、月間の発行・受領枚数を実際に数えてみるところから始めてください。感覚で「多い」と思っていても、数えてみると数十枚程度にとどまっているケースは珍しくありません。数字で把握してから外注の要否を決めるほうが、後悔の少ない判断につながります。
まとめ: 請求書業務の経理BPOの失敗は工程分解で防げる
請求書業務の経理BPOの失敗は、発行遅延・記載漏れの見落とし・支払期日ミス・仕訳ズレ・電子データ保存未対応の5パターンに集約されます。共通する原因は、発行・受領・支払・仕訳を工程分解せずに丸ごと任せることです。
当社は2020年3月の創業以来、中小企業の経理・バックオフィス業務の効率化を支援してきました。すでに委託がうまくいっていない場合も、契約解除を検討する前に、まず工程ごとの洗い出しから始めてみてください。行き着く先は、工程ごとの役割分担の明確化。
よくある質問
請求書業務で経理BPOの失敗が最も起きやすいのはどこですか?
発行と支払いの期日管理です。締め日の認識違いが遅延に直結します。
経理BPOに請求書業務を任せる際、契約前に何を確認すべきですか?
発行・受領・支払・仕訳の4工程のうち、どこまでを委託するかの範囲です。
請求書の記載事項に漏れがあるとどうなりますか?
取引先が仕入税額控除を受けられなくなるおそれがあり、信用問題に発展します。
請求書業務の経理BPOがうまくいっていない場合、何から見直すべきですか?
まず発行・受領・支払・仕訳のどの工程で止まっているかを洗い出します。
請求書業務の経理BPOが向いていない企業もありますか?
月間の発行・受領枚数が少なすぎる、または承認フローが特殊な企業には不向きです。
請求書の電子データ保存は経理BPOに任せられますか?
任せられますが、電子帳簿保存法の要件を満たす保存方法かの確認は必須です。