外注費は請求書がなくても、振込明細書や出金伝票があれば経費計上できます。請求書は経費計上の法律上の必須書類ではなく、支払いの事実を示す証憑があれば処理を進められます。ただし消費税の仕入税額控除だけは扱いが別で、2026年10月から免税事業者への控除率も変わります。
この記事は、フリーランスや個人事業主に業務を外注していて、請求書を受け取れないまま支払いを済ませた中小企業の経営者・管理部門責任者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 外注費に請求書がなくても経費にできる根拠
- 請求書の代わりに使える3つの証憑
- インボイス制度・少額特例での扱い
- 免税事業者への経過措置控除率の2026年10月改正
- 取引先が請求書を発行してくれないときの対応
外注費に請求書がない場合、経費にできるかの結論
外注費は請求書がなくても、支払いの事実を示す証憑があれば経費計上できます。法人税・所得税の計算上、請求書の保存は経費計上の絶対条件ではありません。
経費計上に必要な証憑とは、支払日・支払先・金額・内容が確認できる書類全般のことです。請求書はその代表例にすぎず、振込明細書や出金伝票でも同じ役割を果たせます。
外注先がフリーランスや一人親方の場合、請求書の発行に慣れていないことがあります。発行を待って支払いを先延ばしにするより、証憑を自社で用意して先に処理を進めるほうが実務上は安全です。
ただし請求書の有無が全く影響しない訳ではありません。消費税の仕入税額控除では、インボイス制度の導入によって適格請求書の保存が原則として必要になりました。法人税・所得税の経費計上と、消費税の仕入税額控除は別の話として整理する必要があります。
外注費と請求書の書き方そのものを見直したい場合は、外注費の請求書の書き方|記載項目6つと2026年の変更点で必須項目を解説しています。
請求書の代わりに使える3つの証憑
請求書がなくても、振込明細書・出金伝票・支払通知書の3つがあれば経費計上の証憑になります。
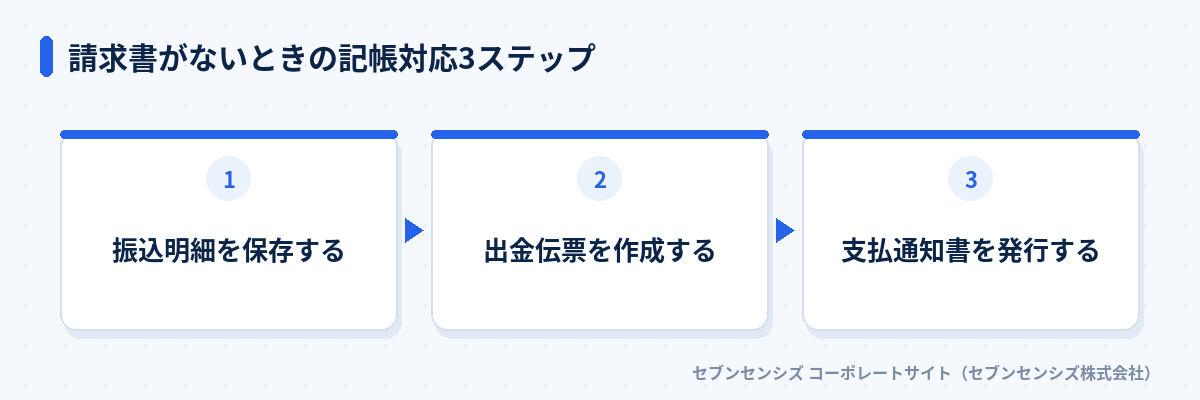 請求書がないときの記帳対応3ステップ
1つ目は振込明細書です。銀行振込で支払った場合、振込明細書や通帳の記録が支払いの証拠になります。金融機関が発行する書類のため、後から改ざんを疑われにくい点も利点です。
2つ目は出金伝票です。現金で支払った場合や振込明細だけでは内容が分からない場合に作成します。支払日・支払先・金額・内容・自社名の5項目を書けば、社内向けの証憑として成立します。
3つ目は支払通知書です。自社側が支払内容をまとめて取引先に送る書類で、相手が請求書を作らなくても取引の記録を残せます。送付した控えを保管しておけば、税務調査の際にも支払いの実在性を説明しやすくなります。
3つとも共通して欠かせないのは、支払日・支払先・金額・内容の4点です。この4点が抜けていると、後から見返しても何の支払いか分からなくなります。証憑選びで迷ったら、まず振込明細の有無を確認するのが一番の近道。
免税事業者への外注費、経過措置の控除率は何%か【2026年10月改正】
免税事業者への外注費は、2026年10月から2028年9月まで消費税の70%を仕入税額控除できます。
適格請求書を発行できない免税事業者への支払いは、原則として消費税分の仕入税額控除を受けられません。ただし急激な負担増を避けるため、2023年10月の制度開始から段階的に控除率を引き下げる経過措置が設けられています。
| 期間 |
控除率 |
| 2023年10月〜2026年9月 |
80% |
| 2026年10月〜2028年9月 |
70% |
| 2028年10月〜2029年9月 |
50% |
| 2029年10月〜2031年9月 |
30% |
| 2031年10月以降 |
控除なし |
当初の制度設計では2026年10月から一気に50%へ下がる予定でした。小谷野税理士法人の解説によると、令和8年度税制改正で急激な負担増を抑えるために70%控除の段階が新設され、経過措置全体が2年延長されました。
2026年9月時点で外注費の見積もりや契約を組んでいる場合、10月からの控除率変化を織り込んでおくと、翌月の消費税負担を見誤りません。免税事業者への発注比率が高い会社ほど、この変更の影響を受けやすくなります。
具体的な負担の増え方を計算してみます。免税事業者へ月10万円(消費税1万円)を外注している場合、80%控除だと控除額は8,000円で、自社が負担する消費税は2,000円です。70%控除に切り替わると控除額は7,000円に減り、自社負担は3,000円へ増えます。
1件あたりは小さくても、免税事業者への発注件数が多いほど年間の増加額はまとまった金額になります。小さな見落としほど、積み重なると効いてくるもの。
少額特例で請求書が不要になるケース
税込1万円未満の外注費は、少額特例により帳簿だけで仕入税額控除を受けられます。
国税庁の少額特例に関する資料では、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者を対象としています。中小企業の多くはこの基準に収まります。
対象となるのは税込1万円未満の課税仕入れです。少額の外注費であれば、請求書を受け取れなくても帳簿に記録を残すだけで処理できます。適用期間は2023年10月から2029年9月までと定められています。
デザイン修正や簡単な作業依頼など、単発で少額の外注が多い会社ほど、この特例の恩恵を受けやすくなります。ただし1万円を超える取引には適用されないため、取引金額ごとに扱いを分けて管理する必要があります。
少額特例と前章の経過措置は、適用される場面が異なります。少額特例は取引金額で判定し、経過措置は取引先が課税事業者か免税事業者かで判定するという違いがあります。税込1万円未満なら金額で少額特例が使え、1万円以上の免税事業者への支払いなら経過措置の控除率で計算する、という2段構えで整理しておくと迷いません。
インボイス制度全体の経理実務を整理したい場合は、インボイス制度の経理実務とは?請求書処理の4ステップで処理の流れをまとめています。
取引先が請求書を発行してくれないときの対応3つ
取引先が請求書を発行してくれない場合、自社で支払通知書を作成して送付するのが最も早い解決策です。
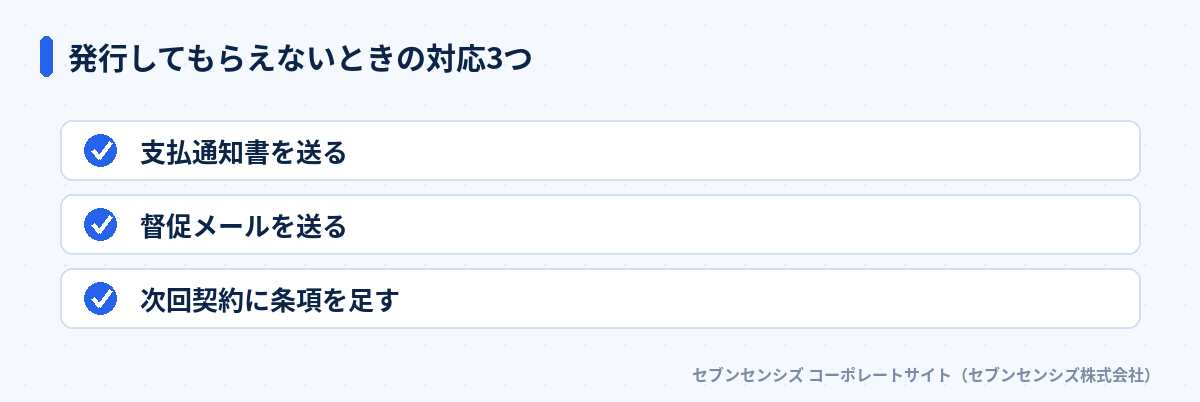 発行してもらえないときの対応3つ
1つ目は支払通知書を送ることです。支払金額と内容を自社側でまとめ、相手に確認を求める形で送付します。相手が返信すれば、双方合意の証憑として扱えます。
2つ目は督促メールを送ることです。発行を依頼してから1〜2週間たっても返信がない場合、期限を切って再度依頼してください。曖昧な催促を繰り返すより、期限を明示したほうが動いてもらいやすくなります。
3つ目は次回契約に条項を足すことです。支払日から◯日以内に請求書を発行する、という条件をあらかじめ契約書へ書いておくと、同じトラブルの再発を防げます。
私たちセブンセンシズは、補助金を使った会計ソフト・受発注ソフトの導入支援を手がけています。中小企業が経理業務のどこでつまずくかを、申請の現場で何度も見てきました。請求書の未発行は、外注先が個人事業主や副業ワーカーの場合に特に起こりやすいトラブルです。
フリーランス新法が発注側に課す書面明示義務
発注事業者には、フリーランスへ業務を委託した際に取引条件を書面等で明示する義務があります。
2024年11月に施行されたフリーランス・事業者間取引適正化等法では、業務委託をした事業者に対し、業務の内容・報酬額・支払期日などを直ちに書面またはメール等で明示することを義務づけています。
政府広報オンラインの解説によると、違反が是正されない場合は公正取引委員会の勧告・命令に発展し、命令に従わなければ50万円以下の罰金が科されます。
つまり請求書は相手が発行するものですが、取引条件を書面で残す責任は発注側の自社にもあります。外注先が請求書を出さない場合でも、自社が発注時に条件を明示していれば、その書面自体が経費計上の裏付けになります。発注時点でのメールや発注書を保存する習慣が、請求書なしのトラブルを未然に防ぐ土台になります。
明示すべき項目は、業務の内容・報酬の額・支払期日・発注事業者とフリーランスの名称・業務委託をした日の5点が中心です。この5点を発注時のメール1通に書いておくだけで、支払通知書を後から作る手間も減ります。口頭発注が習慣になっている会社ほど、最初のメール1通を徹底するだけで請求書トラブルは目に見えて減ります。
請求書なしで経費計上する際によくある失敗と税務調査リスク
請求書なしの経費計上でよくある失敗は、証憑を何も残さずに現金で支払ってしまうことです。
関連する内容として税理士の記帳代行報酬相場と経理BPO比較も公開しています。
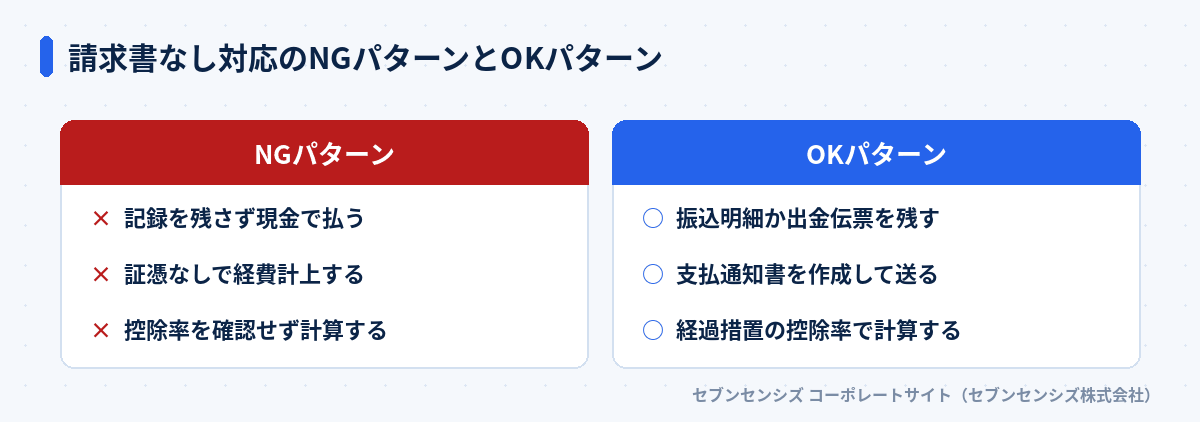 請求書なし対応のNGパターンとOKパターン
注意: 証憑なしの現金払いは税務調査で否認されやすい
現金で支払って記録を残さないと、税務調査で支払いの実在性を疑われることがあります。出金伝票を作らずに済ませる運用は、金額の大小にかかわらず避けてください。
私も外注費の記帳を確認する場面に立ち会ったことがあります。振込明細だけを保存して出金伝票を作っていなかった会社では、何の支払いか分からない取引が月末に何件も残っていました。支払った本人しか内容を覚えていない状態だと、担当者が変わった途端に確認できなくなります。
もう1つの失敗は、免税事業者への控除率をそのまま100%で計算してしまうことです。2026年10月以降は70%控除に切り替わるため、経理担当者が変更を知らないまま計算すると、消費税の申告額がずれます。私が支援先で確認したケースでは、担当者が旧制度の資料をそのまま参照していたため、切り替え月の計算だけ控除率を間違えていました。
3つ目は、少額特例の対象外の取引にまで帳簿のみで処理を済ませてしまうことです。税込1万円未満という金額基準を超えているのに証憑を残さないと、税務調査で仕入税額控除そのものを否認されるリスクがあります。取引金額ごとに、少額特例の対象かどうかを最初に確認する習慣をつけてください。
外注か内製かの判断から見直したい場合は、経理の内製と外注を比較|6つの軸で見る違いと選び方も参考になります。
個人事業主への外注費を経理代行に任せる選択肢は、経理代行は個人事業主でも使える?費用相場と選び方3つの軸で扱っています。
証憑の整理や経過措置の計算に不安がある場合、経理BPOの無料相談で実際の取引を見てもらうのも一つの方法です。自社で判断がつかない取引だけを相談する使い方もできます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
よくある質問
外注費に請求書がなくても経費にできますか?
振込明細書や出金伝票があれば経費にできます。請求書は法律上の必須書類ではありません。
出金伝票にはどんな内容を書けばいいですか?
支払日・支払先・金額・内容・自社名の5項目を記載すれば証憑として使えます。
インボイス制度で請求書なしの経費処理は変わりましたか?
消費税の仕入税額控除には原則、適格請求書の保存が必要になりました。
免税事業者への外注費は今どれくらい控除できますか?
2026年10月から2028年9月までの経過措置で70%控除が適用されます。
取引先が請求書を発行してくれないときはどうすればいいですか?
自社で支払通知書を作成して送付し、支払いの記録を書面で残してください。
まとめ: 外注費は証憑があれば請求書なしでも経費にできる
外注費は請求書がなくても、振込明細書・出金伝票・支払通知書のいずれかがあれば経費計上できます。消費税の仕入税額控除だけは別枠で、インボイス制度・少額特例・経過措置の控除率を分けて把握しておく必要があります。
2026年10月からは免税事業者への控除率が70%に変わります。免税事業者への発注が多い会社は、この変更を先に経理担当者と共有しておいてください。
取引先が請求書を出さないトラブルが繰り返し起きる場合は、発注時点の書面明示から見直すと再発を防ぎやすくなります。まずは手元の未処理の支払いに、振込明細か出金伝票が残っているか確認してみてください。判断に迷う取引が残る場合は、経理BPOの無料相談で具体的な処理方法を確認できます。
証憑の整理は1件ずつ手作業で確認すると時間がかかりますが、少額特例の対象・経過措置の対象・通常の課税仕入れの3つに分けて棚卸しすると、抜け漏れを見つけやすくなります。月末にまとめて処理するのではなく、支払いが発生した都度この3分類に振り分けておくと、決算期の見直し作業も短時間で終わります。経理担当者が1人しかいない会社ほど、判断基準の事前ルール化こそが属人化を防ぐ近道。