電子帳簿保存法の中小企業対応は、対象となる電子取引データを洗い出し、検索要件の要否を確認したうえで、猶予措置か本来の保存要件のどちらで対応するかを決める3ステップで進められます。猶予措置には売上高の条件がないため、規模の小さい会社でも「相当の理由」さえ整理できれば対応できます。本記事では、中小企業の対応が遅れている実態、検索要件が不要になる条件、猶予措置を使う際の注意点までを解説します。
この記事は、電子帳簿保存法への対応が後回しになっていると感じている中小企業の経営者・管理部門責任者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 中小企業の電子帳簿保存法対応が遅れる3つの原因
- 調査データで見る対応状況の実態
- 検索要件が不要になる条件と猶予措置の使い方
- 経理BPO・システム化で対応の負担を減らす方法
電子帳簿保存法の中小企業対応が遅れる3つの原因
検索要件への不安、経理の人手不足、猶予措置の誤解が、中小企業の対応を遅らせている主な原因です。
近い論点を経理自動化はPythonで可能か?で扱っています。
電子帳簿保存法とは、国税関係の帳簿・書類を電子データで保存するためのルールを定めた法律です。なかでも、メールやクラウドサービスで授受した電子取引データについては、紙に印刷せずデータのまま保存することが義務になっています。2022年1月の改正で義務化され、2024年1月からは猶予措置の対象外なら完全義務化されています。
原因の1つ目は、検索要件への不安です。取引年月日・金額・取引先で検索できる状態にする必要があると聞き、「システム導入が必須」と思い込んでいる担当者が少なくありません。
原因の2つ目は、経理の人手不足です。日々の記帳や請求書処理に追われ、新しい保存ルールへの対応まで手が回らないという声を、私たちも相談の中でよく聞きます。
原因の3つ目は、猶予措置の誤解です。猶予措置があるから急がなくてよいと考え、対応そのものを止めてしまっているケースが目立ちます。しかし猶予措置にも守るべき条件があり、無条件の先送りではありません。
私も、担当者が1人しかいない企業から「何から手をつければよいか分からない」という相談を受けたことがあります。電子取引データの範囲さえ整理できれば、対応の見通しは立てやすくなります。
電子帳簿保存法の対応はどこまで進んでいる?調査データで見る実態
帝国データバンクの調査では、中小企業の対応完了率は26.8%、小規模企業は21.2%にとどまっています。
株式会社帝国データバンクは2023年12月8日〜12日、「電子帳簿保存法に対する企業の対応状況アンケート」を実施しました。1,023社を対象にしたインターネット調査です。「すでに対応できている」と回答した企業は全体で28.5%で、規模別では大企業38.8%に対し、中小企業26.8%、小規模企業21.2%と、規模が小さいほど対応が遅れる傾向が見られました。
同調査では、95.6%の企業が対応に懸念や課題を感じていると回答しています。最も多い懸念は「業務負担の増加」で69.8%にのぼりました。
日本商工会議所・東京商工会議所も2024年5月20日〜6月14日、「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」を公表しました。会員企業3,149者を対象にした調査です。
売上高1千万円以下の事業者の92.0%が、経理事務を1人で担っていることが分かりました。78.1%は代表者や営業担当者が経理を兼務しており、31.1%は外部専門家の関与なく全て社内だけで対応しています。
2つの調査に共通するのは、対応の遅れが「制度の複雑さ」よりも「担当者1人あたりの業務量」に起因している点です。負担の集中の解消こそ、対応を前に進める鍵。ここを放置したまま制度理解だけを深めても、実務は動き出しません。
電子帳簿保存法で中小企業が対応すべき3ステップ
対象データの洗い出し・保存方法の選定・猶予措置の条件整理という3ステップで対応できます。
近い論点を経費精算ルールの作り方で扱っています。
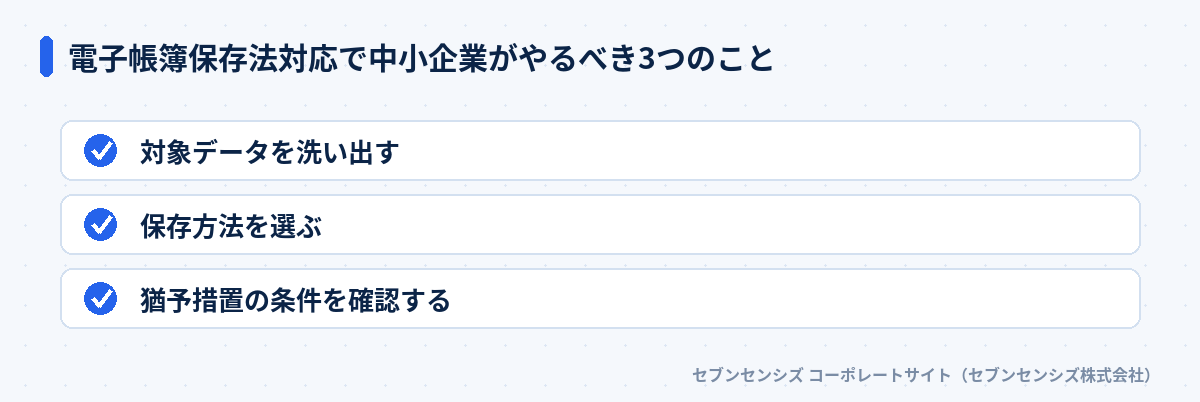 電子帳簿保存法対応で中小企業がやるべき3つのこと
最初に、自社が受け取ったり送ったりしている電子取引データの範囲を洗い出します。次に、売上高などの条件から検索要件が必要かどうかを確認し、保存方法を選びます。最後に、猶予措置を使う場合はその条件を整理しておきます。
3ステップとも、専門知識がなくても自社の取引を確認するだけで進められます。次の章から、それぞれを具体的に見ていきます。
ステップ1: 電子取引データの対象範囲を洗い出す
メール添付やクラウド上で授受した請求書・領収書などが、電子取引データの対象です。
関連する内容として請求書電子化の進め方も公開しています。
具体的には、メールに添付されたPDFの請求書、クラウド請求書サービスで発行された領収書、ECサイトでの購入時にダウンロードした明細などが該当します。紙で受け取った請求書をスキャンしたものは対象外で、こちらは別のスキャナ保存制度の話になります。
判断に迷いやすいのは、FAXで受信したデータです。紙で出力されるFAXは電子取引データに含まれませんが、データのまま受信した場合は対象になります。自社の受発注フローでどの経路が電子的かを、一度棚卸ししておくと迷いが減ります。
洗い出しの際は、経理担当者だけでなく営業や購買の担当者にもヒアリングしてください。経理を通さずに直接クラウドサービスで発注・決済しているケースは、洗い出しから漏れやすいためです。
ステップ2: 保存方法を選ぶ(検索要件の要否を確認する)
前々事業年度の売上高が5,000万円以下なら、検索要件なしで電子データを保存できます。
国税庁の電子取引データ保存の適用要件によると、電子取引データは真実性と可視性を確保して保存する必要があります。真実性の確保はタイムスタンプの付与などの改ざん防止措置、可視性の確保はディスプレイでの表示・出力に加えた検索機能の整備です。
| 項目 |
検索要件が必要な場合 |
検索要件が不要な場合 |
| 対象 |
上記に該当しない事業者 |
前々事業年度の売上高5,000万円以下 |
| 保存の条件 |
日付・金額・取引先で検索できる状態 |
ダウンロードの求めに応じられる状態 |
| 出力書面 |
原則不要(データのまま検索可能) |
日付・取引先ごとに整理した書面でも可 |
この5,000万円という基準は、令和5年度の税制改正で1,000万円から引き上げられたものです。多くの中小企業が対象になる可能性があるため、自社の前々事業年度の売上高を確認してください。
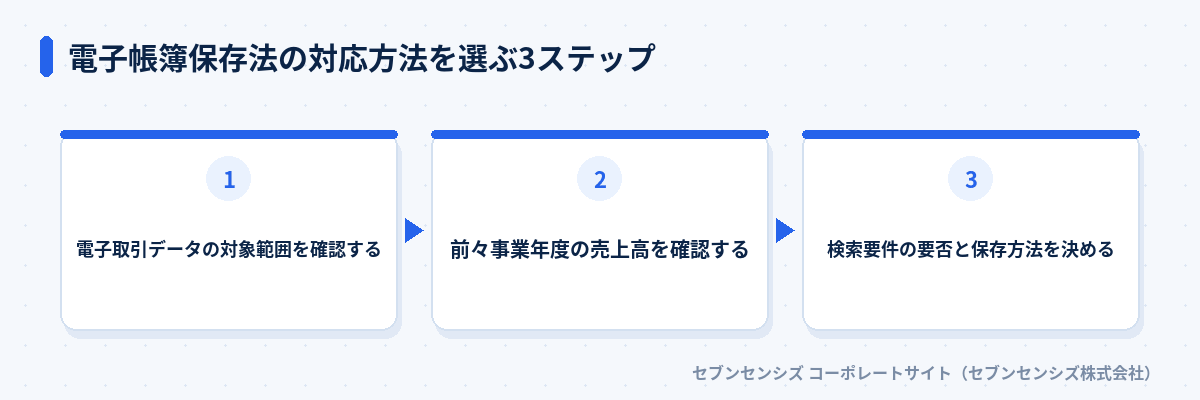 電子帳簿保存法の対応方法を選ぶ3ステップ
対応方法を選ぶ手順もシンプルです。まず対象範囲を確認し、次に前々事業年度の売上高を確認し、最後に検索要件の要否から保存方法を決めます。売上高が基準を超えていても、検索機能を持つ会計・請求書システムを導入すれば対応できます。
ステップ3: 猶予措置を使う場合の注意点
税務署への事前届出は不要ですが、相当の理由とダウンロードの求めへの対応が条件になります。
猶予措置は、保存要件に従って保存できなかったことに「相当の理由」があると認められる場合に使える仕組みです。資金繰りの事情でシステムを整備できない、人材不足でワークフローの変更が追いつかないといった事情が該当します。
2023年12月31日で終了した旧・宥恕措置と違い、現在の猶予措置に事前の届出は不要です。ただし、税務調査の際にデータのダウンロードの求めや、書面の提示・提出の求めに応じられる状態にしておく必要があります。
猶予措置の終了時期は、2026年8月時点でも明言されていません。終了時期が決まっていないからといって対応を先延ばしにするほど、切り替えのタイミングで慌てるリスクが残ります。猶予措置はあくまで一時的な逃げ道。使える間に本来の保存要件へ近づけておくことをおすすめします。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
経理BPO・システム化で電子帳簿保存法対応の負担を減らす方法
検索要件対応や保存の仕組み化は、請求書システムの導入や経理BPOへの委託で負担を減らせます。
近い論点を経理仕訳の自動化とは?人の確認が必要な5パターンで扱っています。
請求書受領システムを導入すれば、受け取ったデータを自動で日付・取引先ごとに整理し、検索要件を満たした状態で保存できます。
手作業でファイル名を付け替えて保存していた運用から切り替えるだけでも、確認の手間は大きく減ります。仕訳への反映まで自動化する考え方は、仕訳の自動化方法とは?中小企業ができる4つのステップでも解説しています。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、電子帳簿保存法の対応でつまずきやすい点を申請の現場で見てきました。制度の理解よりも「毎日の運用に組み込めるか」でつまずく企業が多いというのが実感です。
登録番号の確認や消費税区分の仕分けなど、インボイス制度への対応と合わせて負担が増えている企業も多くあります。関連する負担の軽減策は、インボイス経理の負担を軽減する6つの方法【2026年最新】にまとめています。
自社で担当者を増やすより、確認作業そのものを経理BPOに委託するほうが、立ち上がりが早いケースもあります。委託の範囲や費用感は、経理BPOとは?メリット3つと費用相場をわかりやすく解説を参考にしてください。自社だけで対応しきれるか判断がつかない場合は、経理BPOの無料相談で、洗い出しから保存方法の整理までどこまで任せられるか確認することもできます。電子帳簿保存法対応の負担が、月次決算の遅れにつながっている場合は、月次決算の早期化とは?中小企業ができる5つの方法もあわせてご覧ください。
電子帳簿保存法対応でやってはいけないNG対応
対応を担当者1人に任せて先送りにすると、猶予措置が使えなくなったときに一気に負担が集中します。
あわせて経費精算BPOとは?任せられる業務3つと費用相場もご覧ください。
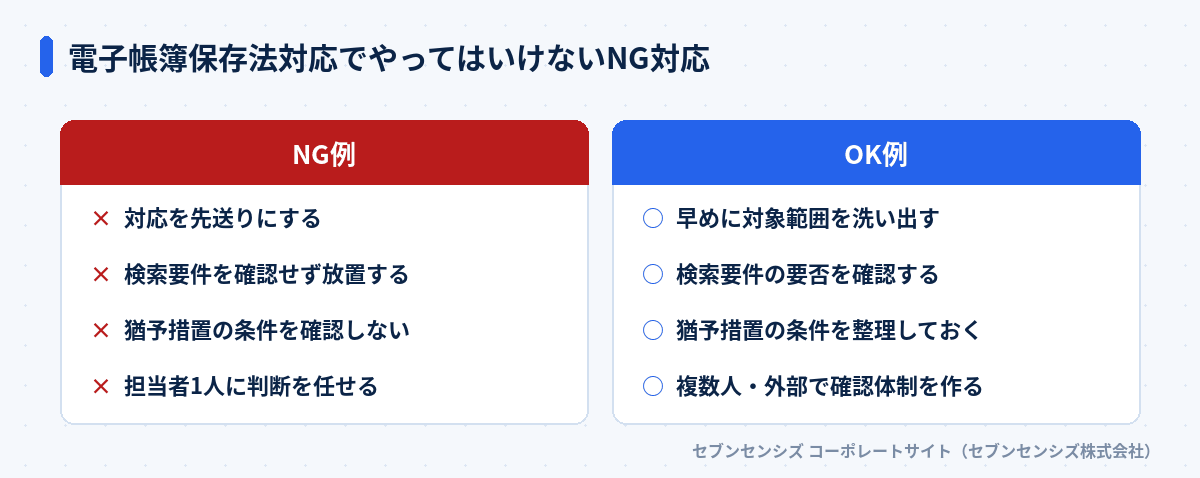 電子帳簿保存法対応でやってはいけないNG対応
注意: 対応を先送りにするのはNG
猶予措置があるからと対応を止めてしまうと、終了のタイミングで保存要件を満たせず、税務調査時に対応できなくなります。
検索要件を確認しないまま放置するのも避けたい対応です。自社の売上高が基準を超えているのに気づかず、検索機能のない保存方法を続けてしまう企業もあります。
猶予措置の条件を確認しないことも危険です。「相当の理由」がないまま猶予措置に頼っていると、税務調査でダウンロードの求めに応じられず、要件を満たせていないと判断されるおそれがあります。
担当者1人に判断を任せる運用も、負担軽減とは逆方向です。私たちが経理BPOの相談を受ける中でも、制度対応の判断を1人に集中させた結果、その担当者が休むと確認作業が止まるという相談を受けたことがあります。確認体制は複数人、または外部の委託先と分散させてください。
よくある質問
電子帳簿保存法の対応が遅れている中小企業はどのくらいありますか?
帝国データバンクの調査では、中小企業の対応完了率は26.8%、小規模企業は21.2%にとどまります。
電子帳簿保存法で保存が義務になる電子取引データとは何ですか?
メール添付やクラウド上で授受した請求書・領収書など、電子的に受け取った取引情報全般です。
検索要件が不要になるのはどんな場合ですか?
前々事業年度の売上高が5,000万円以下で、ダウンロードの求めに応じられる場合です。
猶予措置を使うのに税務署への事前届出は必要ですか?
事前の届出は不要で、相当の理由とダウンロードの求めへの対応が条件になります。
電子帳簿保存法に対応しないとどうなりますか?
税務調査でデータの提示を求められた際に、要件を満たせず対応に困ることになります。
電子帳簿保存法の対応は経理BPOに任せられますか?
対象データの洗い出しや保存方法の整理を含めて、確認作業ごと委託できます。
まとめ: 電子帳簿保存法は「洗い出し→選ぶ→整理する」の3ステップで対応する
電子帳簿保存法の中小企業対応は、対象データの洗い出し、検索要件の要否に応じた保存方法の選定、猶予措置を使う場合の条件整理という3ステップで進められます。猶予措置に売上高の条件はないため、規模の小さい会社でも今日から着手できます。まずは自社が受け取っている請求書や領収書のうち、どこまでが電子データかを洗い出すところから始めてください。
確認作業に割ける人手が足りない場合は、経理BPOの無料相談で、自社に合った進め方を相談することもできます。