仕訳ミスを防ぐ方法とは、原因を4つに分けて把握したうえで、入力ルールの明文化とダブルチェック体制を仕組みとして整えることです。個人の注意力だけに頼る対策は長続きせず、担当者が変わるたびに同じミスが再発します。本記事では、仕訳ミスが起こる原因、典型的な5つのパターンと見分け方、防ぐための具体策、気づいたときの正しい直し方まで、バックオフィス支援の実務を踏まえて解説します。
この記事は、仕訳の入力ミスが繰り返し起きていて、担当者の注意力に頼った対策から抜け出せずにいる中小企業の経営者・管理部門責任者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 仕訳ミスが起こる4つの原因
- 典型的な5つのミスパターンと見分け方
- 仕訳ミスを防ぐ5つの具体策
- 気づいたときの正しい直し方とNG対応
仕訳ミスの防止策|仕訳ミスを防ぐ方法とは?まず押さえる3つの基本
仕訳ミスを防ぐ方法は、原因の特定・入力ルールの明文化・複数人でのチェックという3つの基本で構成されます。
関連して、経費精算BPOとは?任せられる業務3つと費用相場もあわせてご確認ください。
仕訳ミスとは、勘定科目・金額・日付・消費税区分のいずれかを誤って入力し、帳簿の内容が実際の取引と食い違った状態を指します。個人の注意力に頼るだけでは再発を防げず、誰が入力しても同じ判断になるルールと、入力者以外が確認する仕組みの両方が必要というのが実務上の要点です。
経費精算クラウドサービスが公開する仕訳入力の解説記事では、仕訳ミスの再発防止策として「判断基準の統一」「証憑確認のプロセス整備」「承認とチェック工程の分離」の3点が挙げられています。会計ソフトが公開する経理ミス防止のガイドでも、チェックの項目や手順を変えることで見落としに気づきやすくなると解説されています。
私たちが中小企業の経理体制づくりを支援する中でも、仕訳ミスが減らない企業の多くは、入力ルールが担当者の頭の中にしかなく、確認も同じ担当者が行っているケースでした。原因を分けて考えないまま「気をつける」で済ませると、対策は長続きしません。
仕訳ミスが起こる主な原因4つ
仕訳ミスは、判断基準のあいまいさ・確認不足・属人化・繁忙期の集中力低下という4つの原因から起こります。
近い論点を記帳代行費用の勘定科目|外注費と支払手数料の使い分けで扱っています。
関連する内容として請求書照合の自動化|3点照合の仕組みと導入4ステップも公開しています。
第一に、勘定科目や税区分の判断基準があいまいなことです。消耗品費と雑費、外注費と業務委託費のように、似た性質の科目は担当者ごとに判断がぶれやすく、同じ取引でも人によって仕訳が変わってしまいます。
第二に、証憑と仕訳の突合を省略した確認不足です。領収書や請求書の金額を見ずに記憶や概算で入力すると、桁違いや税込・税抜の取り違えに気づけません。確認の工程そのものが存在しないと、ミスは入力の時点で確定してしまいます。
第三に、入力から確認までを一人が担う属人化です。同じ人が入力とチェックを両方行うと、思い込みによる見落としを本人だけでは発見できません。
第四に、繁忙期の集中力低下です。月末月初に処理が集中すると、休憩を取らずに作業を続けがちになり、普段は気づける誤りも見逃しやすくなります。この4つは互いに絡み合っており、判断基準があいまいなまま属人化が進むと、繁忙期にミスが一気に表面化するという悪循環が起きます。原因を1つずつ切り離して対策を考えないと、繁忙期に「気をつける」を呼びかけるだけの対応で終わってしまいます。
原因ごとに対策の担当も分けておくと、悪循環を断ち切りやすくなります。判断基準のあいまいさはルール文書を作る担当、確認不足は照合の工程を設計する担当、属人化は体制そのものを見直す担当というように、原因と対策をひもづけて割り振ることが実務では有効です。
仕訳ミスの典型パターン5つと見分け方
仕訳ミスには、勘定科目・金額・借方貸方・日付・消費税区分という5つの典型パターンがあり、それぞれ見分け方が異なります。
| パターン |
具体例 |
見分け方 |
| 勘定科目の誤り |
消耗品費を雑費に計上する |
科目ごとの月次残高を前月と比較する |
| 金額のミス |
桁違い・税込税抜の取り違え |
証憑の金額と仕訳金額を1件ずつ突合する |
| 借方貸方の逆入力 |
残高の増減方向を誤る |
試算表の貸借合計が一致しているか確認する |
| 日付のミス |
計上月を誤る・締め日をまたぐ |
証憑の日付と計上月がずれていないか確認する |
| 消費税区分の誤り |
課税・非課税・不課税の判定違い |
取引ごとに区分と税率の組み合わせを確認する |
この表からも分かるとおり、パターンごとに見分け方が異なるため、1種類のチェック方法だけでは全てのミスを拾いきれません。借方貸方の逆入力は試算表の貸借一致で気づけますが、勘定科目の誤りは残高の増減を見ないと発見しづらいという違いがあります。
私も、消費税区分の誤りだけは月次のチェックリストに項目が無く、年次決算まで気づかれなかった企業を見たことがあります。5つのパターンを個別のチェック項目として洗い出しておくことが、見落としを防ぐ第一歩です。
仕訳ミスを防ぐ5つの具体策
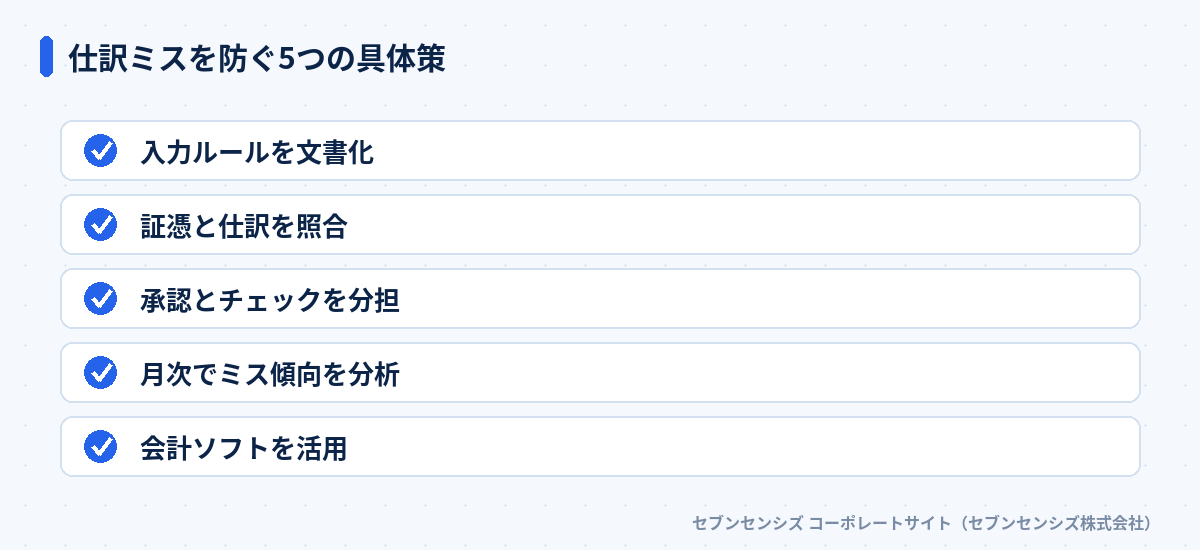
仕訳ミスを防ぐには、入力ルールの文書化・証憑照合・承認分担・傾向分析・会計ソフト活用という5つの具体策を組み合わせます。
近い論点を売掛金管理の方法とは?で扱っています。
 仕訳ミスを防ぐ5つの具体策
第一に、勘定科目・税区分・日付基準の判断ルールを文書化します。「よくある取引一覧」のような早見表を作り、誰が処理しても同じ科目を選べる状態にすることが、判断のばらつきを減らす近道です。
第二に、証憑と仕訳を1件ずつ照合する工程を入力フローに組み込みます。証憑を見ずに入力する運用そのものを無くすことが、金額・日付のミスを減らす最も直接的な方法です。
第三に、入力する人と承認・チェックする人を分けます。同じ人が両方を担わない体制にするだけで、思い込みによる見落としに気づきやすくなります。
第四に、月次でミスの傾向を分析します。どのパターンのミスが多いかを月ごとに記録すると、注力すべきチェック項目が見えてきます。特定の科目や特定の担当者に偏りがある場合、そこにピンポイントで対策を打てます。
第五に、会計ソフトの仕訳候補提示や自動チェック機能を活用します。仕訳入力そのものを自動化する方法は仕訳の自動化方法とは?中小企業ができる4つのステップで詳しく解説していますので、あわせてご確認ください。
ダブルチェック体制をつくる3ステップ
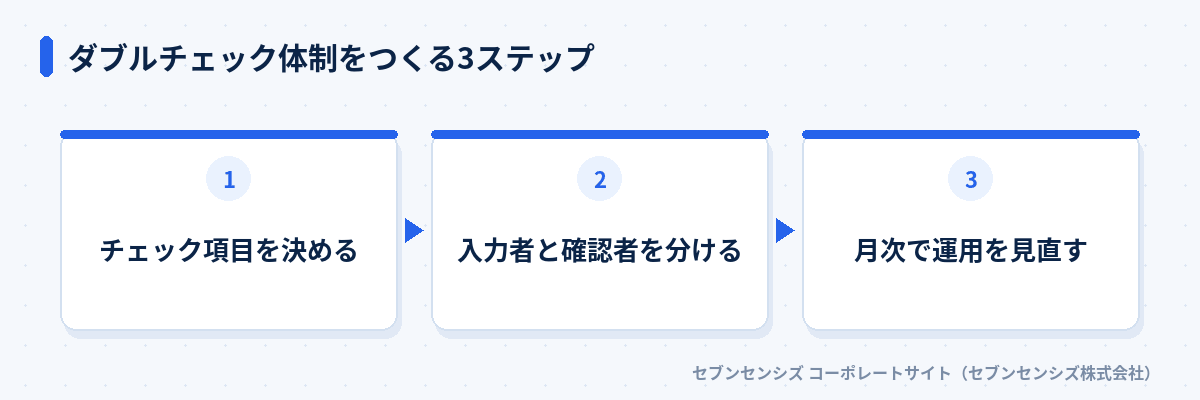
ダブルチェック体制は、チェック項目の決定・入力者と確認者の分離・月次の運用見直しという3ステップでつくります。
 ダブルチェック体制をつくる3ステップ
ステップ1では、5つの典型パターンをもとにチェック項目を具体的に決めます。「金額を確認する」のようなあいまいな項目ではなく、「証憑の金額と仕訳金額が一致しているか」まで書き出すことが実務上のポイントです。
ステップ2では、入力した担当者以外がチェックを行う体制に分けます。人数が少ない企業では、入力者と確認者を週替わりで交代する運用でも、同じ視点の見落としを減らせます。
ステップ3では、月次でチェックの運用を見直します。チェックしても見落としが続く項目があれば、チェックのタイミングや順番を変えることで発見しやすくなることがあります。3ステップは一度作って終わりではなく、運用しながら育てていく前提で取り組んでください。
仕訳ミスに気づいたときの正しい直し方とNG対応
仕訳ミスに気づいたら、誤った仕訳を逆仕訳で打ち消し、正しい仕訳を改めて入力するのが基本の手順です。
注意: 直接書き換えはNG
入力済みの仕訳を、履歴を残さずそのまま数字だけ書き換える対応は避けてください。修正の経緯が追えなくなり、後から同じミスが起きても原因を特定できなくなります。
基本の直し方は、誤った仕訳と反対の仕訳を入力して打ち消し、その上で正しい仕訳を新たに入力する方法です。借方貸方を逆に入力していた場合も、同じく逆仕訳で打ち消してから正しい向きで入力し直します。
修正した仕訳には、修正日と修正理由をメモとして残すことをおすすめします。「なぜ間違えたか」を記録しておくと、月次のミス傾向分析にそのまま使えます。
前年度の決算が確定した後に誤りが見つかった場合は、会計上の修正に加えて税務への影響があるかどうかも確認が必要です。金額の大きい誤りや消費税区分の誤りは、修正申告が必要になることもあるため、判断に迷う場合は早めに専門家へ相談してください。
修正のたびに逆仕訳と再入力を手作業で行っていると、月末にまとめて何件もの修正が発生したとき、どこまで直したか分からなくなることがあります。修正した仕訳の一覧を別途メモしておくと、後から件数や傾向を確認しやすくなります。私も、修正記録を残していなかった企業で、同じ月に同じ勘定科目のミスが3回繰り返されていたのに誰も気づけなかった例を見たことがあります。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
仕訳ミスを防ぐ仕組み化のポイント
仕訳ミスを防ぐ仕組み化は、個人の対策で終わらせず、ルール・チェック体制・振り返りの3つを組織の運用として定着させることがポイントです。
入力ルールを文書化しても、新しく入った担当者に共有されなければ効果は続きません。ルールを作った時点で満足せず、担当者が変わるたびに引き継ぐ運用まで含めて設計することが、仕組み化の分かれ目になります。
属人化した確認作業を複数人で分担する体制づくりは、経理の属人化を解消する5つの方法でも詳しく取り上げています。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。ルールを整えても、確認する人手そのものが足りていない企業を何度も見てきたというのが実感です。
仕組み化を進める際は、チェック項目やルールを増やしすぎないことも大切です。項目数が多すぎると、確認する側が形だけのチェックで済ませてしまい、かえって見落としが増えることがあります。まずは5つの典型パターンに絞ってルール化し、運用が定着してから項目を増やすくらいの進め方のほうが、現場に根付きやすいというのが私たちの実感です。
社内で防ぎきれない場合の判断基準
チェックに割ける時間や人数が不足している場合は、入力から確認までを外部に任せる経理BPOも選択肢になります。
5つの具体策とダブルチェック体制を整えても、経理担当者が1人しかいない、あるいは他業務と兼任している体制では、確認の工程そのものを増やす余力がないことがあります。人手が足りないまま項目だけ増やすと、かえって別のミスを誘発します。
人手不足そのものへの対策は、経理の人手不足対策8つ|原因とすぐできる対応を解説で取り上げています。
入力から確認、月次の仕訳残高照合までを一括で任せたい場合は、記帳代行を含む経理BPOが選択肢になります。委託先の体制や費用相場は経理BPOとは?メリット3つと費用相場をわかりやすく解説で解説しています。
判断や確認作業も含めて外部に任せたい場合は、経理BPOの無料相談で自社に合った委託範囲を相談することもできます。まずは自社の仕訳ミスのうち、どのパターンが多いかを1か月分振り返るところから始めてください。
よくある質問
仕訳ミスを防ぐ方法にはどんなものがありますか?
入力ルールの明文化、証憑照合の徹底、ダブルチェック体制づくりの3つが基本です。
仕訳ミスが起こる主な原因は何ですか?
判断基準のあいまいさ、確認不足、属人化、繁忙期の集中力低下の4つが主な原因です。
仕訳ミスの典型的なパターンにはどんなものがありますか?
勘定科目の誤り、金額のミス、借方貸方の逆入力、日付のズレ、消費税区分の誤りです。
仕訳ミスに気づいたらどう直せばよいですか?
誤った仕訳を逆仕訳で打ち消し、正しい仕訳を改めて入力するのが基本の手順です。
ダブルチェック体制はどうつくればよいですか?
チェック項目を決め、入力者と確認者を分け、月次で運用を見直す3ステップで整えます。
社内で防ぎきれない場合はどうすればよいですか?
入力から確認までを任せられる経理BPOへの外注も選択肢の一つです。
まとめ: 仕訳ミスは「ルール化」と「分担」で防ぐ
仕訳ミスを防ぐ方法は、原因を4つに分けて理解したうえで、入力ルールの文書化と入力者・確認者の分担を仕組みとして定着させることに尽きます。典型的な5つのパターンごとに見分け方を決め、月次でミスの傾向を振り返る運用を続けてください。
社内のチェック体制だけでは手が回らない、あるいは確認作業まで含めて任せたいという場合は、経理BPOの無料相談で委託範囲ごと見直すこともできます。まずは直近1か月の仕訳ミスを振り返り、どのパターンが多いかを洗い出すところから始めてください。