年末調整の効率化とは、申告書の電子化・控除証明書のデータ収集・確認作業のリスト化によって、担当者の作業時間と属人化を減らすことです。2026年(令和8年)12月の年末調整では基礎控除と給与所得控除が引き上げられ、所得税の非課税ラインが178万円へ広がります。本記事では制度変更の内容と、中小企業がすぐに着手できる効率化の5つの方法を解説します。
この記事は、年末調整の書類回収や控除計算に毎年時間を取られていて、担当者の負担を減らしたい中小企業の経営者・経理担当者・管理部門責任者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 年末調整の効率化とは何を指すのか
- 2026年の税制改正で年末調整がどう変わるか
- 中小企業がすぐ着手できる効率化の5つの方法
- 外部委託を検討すべきタイミングの目安
年末調整の効率化とは?中小企業がまず着手すべき3つの視点
年末調整の効率化とは、申告書の電子化・証明書のデータ収集・確認のリスト化を進めることです。
紙の申告書を配って回収する運用のままだと、記入漏れの差し戻しや控除証明書の突き合わせに時間がかかります。まず電子化できる工程を洗い出すことが、効率化の起点になります。
2つ目の視点は、控除証明書のデータ収集です。生命保険料控除や地震保険料控除の証明書は、電子データで発行されるものも増えています。データのまま受け取れば、転記作業自体が不要になります。
3つ目の視点は、確認作業のリスト化です。誰が何をいつまでに確認するかを決めておかないと、締め切り直前に作業が集中します。
私たちは補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業の経理業務がどこでつまずくかを、申請の現場で見てきました。年末調整も同様に、仕組み化されていない企業ほど12月に作業が偏る傾向があります。
3つの視点はどれも単独では完結せず、組み合わせて初めて効果が出ます。次章から、負担が大きくなる理由と具体的な方法を順に見ていきます。
年末調整の作業が経理担当者を圧迫する3つの理由
年末調整が負担になるのは、年1回しか扱わない業務・書類回収の手間・担当者への属人化が重なるためです。
1つ目の理由は、年末調整が年1回しか発生しない業務であることです。頻度が低い作業は、担当者が毎年やり方を思い出すところから始めることになり、月次業務より時間がかかります。
2つ目の理由は、書類回収の手間です。従業員数が多いほど、控除申告書や証明書の未提出者への催促、記入内容の確認に時間を取られます。
3つ目の理由は、担当者への属人化。年末調整の処理手順が特定の担当者しか分からない状態だと、その担当者が休むだけで作業が止まります。経理の属人化そのものを解消したい場合は、経理の属人化を解消する5つの方法|原因とリスクも解説で原因とリスクを詳しく解説しています。
これら3つの理由は互いに関係しています。頻度が低く属人化した業務ほど、書類回収の遅れがそのまま締め切り直前の残業につながります。次章で解説する税制改正も、この負担をさらに重くする要因です。
2026年(令和8年)の税制改正で年末調整はどう変わるか
2026年12月の年末調整から基礎控除と給与所得控除が引き上げられ、所得税の非課税ラインが178万円になります。
178万円の壁とは、基礎控除の引き上げ分と給与所得控除の引き上げ分を合算した、所得税がかからなくなる年収の目安です。基礎控除の最大104万円と給与所得控除の最大74万円を足した金額が根拠になっています。
国税庁の資料によると、令和8年度税制改正により所得税の基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正が行われ、原則として2026年12月1日に施行されます。
| 項目 |
改正前 |
改正後 |
| 基礎控除(本則) |
58万円 |
62万円 |
| 基礎控除(特例加算) |
最大37万円 |
最大42万円 |
| 給与所得控除(最低保障) |
65万円 |
69万円 |
| 給与所得控除(特例加算) |
なし |
5万円 |
| 配偶者控除・扶養控除の所得要件 |
58万円以下 |
62万円以下 |
この改正は月次の源泉徴収には反映されず、2026年12月の年末調整でまとめて適用されます。そのため、11月までの給与計算と12月の年末調整で控除額の考え方が変わる点に注意が必要です。
あわせて、23歳未満の扶養親族がいる場合の生命保険料控除の適用限度額も、4万円から6万円に引き上げられます。控除額の階段が増えるほど、手計算での対応は現実的ではなくなります。給与計算ソフトや年末調整サービスが改正に対応しているかを、早めに確認しておいてください。
扶養控除申告書などの様式も変更される見込みです。様式変更に気づかず旧様式のまま配布してしまうと、記入し直しの手間が発生します。次章では、この改正を踏まえた効率化の具体的な方法を解説します。
年末調整の書類回収を効率化する5つの方法
年末調整の効率化は、電子化・証明書のデータ収集・リスト化・前倒し・外部委託の5つの取り組みで進められます。
実際の進め方は経理効率化の事例4選|方法別のポイントと進め方で整理しています。
実際の進め方は支払業務の効率化とは?基本4ステップと方法の比較で整理しています。
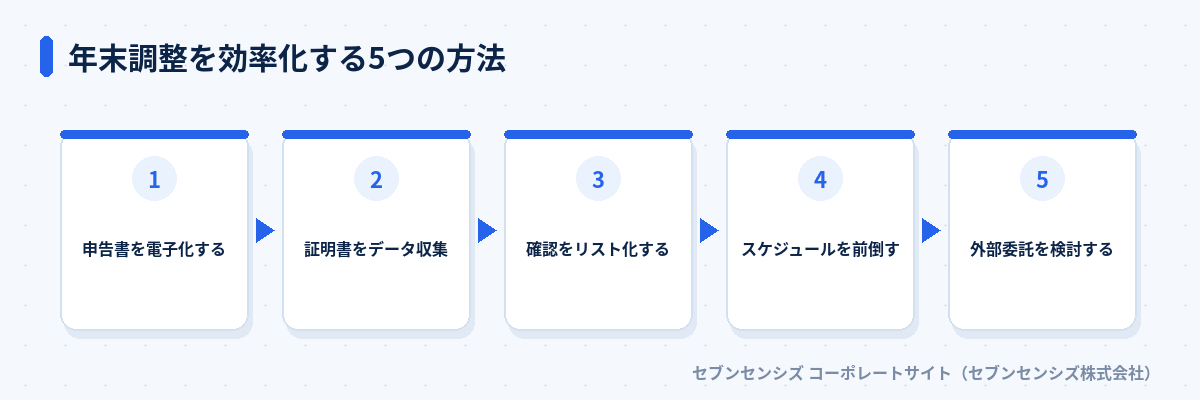 年末調整を効率化する5つの方法
1つ目は、申告書の電子化です。国税庁が無償で提供する年末調整手続の電子化に向けた取組にある年調ソフトを使えば、従業員がパソコンやスマートフォンで控除申告書を作成し、控除額の計算や扶養親族の年齢判定を自動化できます。
2つ目は、控除証明書のデータ収集です。生命保険料控除証明書などは電子データでの発行に対応する保険会社が増えています。紙の提出を前提にしない集め方に変えるだけで、転記作業そのものが減ります。
3つ目は、確認作業のリスト化です。記載漏れ・押印漏れ・控除額の計算誤りなど、毎年起きやすいミスをチェックリスト化しておくと、担当者が変わっても確認品質が落ちません。
4つ目は、スケジュールの前倒しです。申告書の配布を11月上旬に早め、12月上旬までに一次締め切りを設定する運用にすると、12月下旬の駆け込み対応を減らせます。
5つ目は、外部委託の検討です。確認作業や入力作業だけを切り出して委託すれば、増員せずに繁忙期を乗り切れます。仕訳や記帳の効率化とあわせて検討したい場合は、仕訳の自動化方法とは?中小企業ができる4つのステップも参考にしてください。
5つの方法は、どれか1つだけでも一定の効果があります。ただし電子化と前倒しを同時に進めると、確認作業そのものの総量が減るため、組み合わせるほど効果が大きくなります。
国税庁の年調ソフトと民間クラウドサービスの違い
年調ソフトは無償で使えますが、民間クラウドサービスは給与計算との連携など機能面で優位です。
| 項目 |
国税庁の年調ソフト |
民間クラウドサービス |
| 費用 |
無償 |
有償(月額・年額課金が多い) |
| 提供元 |
国税庁 |
給与計算ベンダー各社 |
| 給与計算との連携 |
別ソフトとの連携が前提 |
同一システム内で完結する製品が多い |
| 対応書類 |
控除申告書の作成が中心 |
申告書作成に加え源泉徴収票発行等も対応 |
| サポート体制 |
国税庁のヘルプデスク(開設期間限定) |
ベンダーのサポート窓口(通年) |
年調ソフトは、控除申告書の作成と控除額の自動計算に特化しています。費用をかけずに電子化だけを進めたい企業には向いていますが、既存の給与計算ソフトとの連携は別途確認が必要です。
一方、民間クラウドサービスは、申告書の作成から給与計算・源泉徴収票の発行までを1つのシステムで完結できる製品が多く、複数のシステムを行き来する手間を省きたい企業に向いています。
すでに給与計算ソフトを導入している場合は、そのソフトが年末調整機能を含んでいるかを先に確認すると、追加コストを抑えられます。含んでいない場合は、年調ソフトとの連携可否を確認してから選ぶことになります。
年末調整の効率化でやってはいけない3つのNG対応
直前の一括処理・様式変更の未確認・担当者一極集中の3つが、効率化を妨げる典型的なNG対応です。
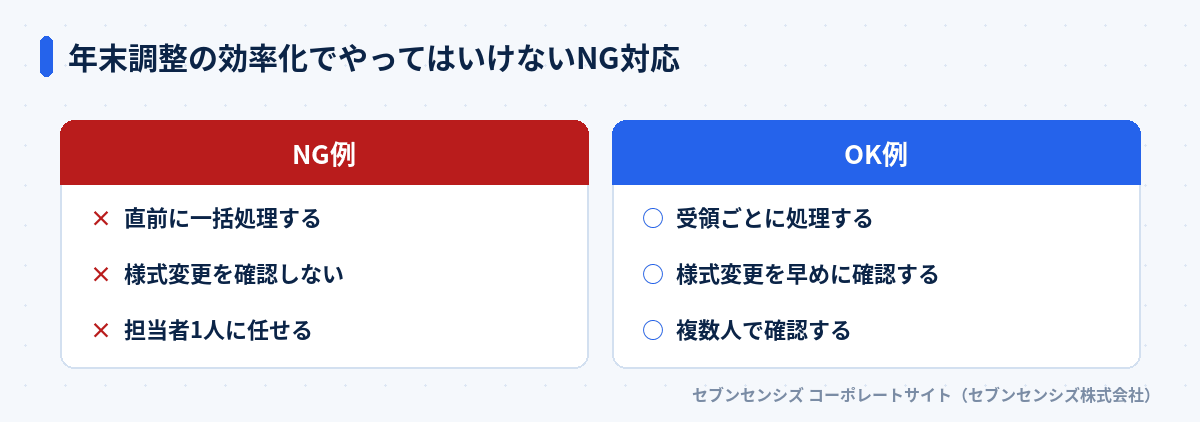 年末調整の効率化でやってはいけないNG対応
注意: 直前の一括処理はNG
申告書を締め切り直前にまとめて確認すると、記載漏れの差し戻しが年末年始の休業と重なり、処理が翌年にずれ込むことがあります。受領のたびに確認する運用に変えてください。
2つ目のNG対応は、様式変更の未確認です。控除の所得要件や様式が変わった年に旧様式のまま配布すると、従業員に記入し直しを依頼することになります。改正情報は9月から10月ごろに公表されるため、配布前の確認を徹底してください。
3つ目のNG対応は、担当者1人への集中。年末調整の全工程を1人に任せていると、その担当者が体調を崩すだけで処理が止まります。確認作業だけでも複数人で分担する体制にしておくと、リスクを分散できます。
私も、年末調整の申告書チェックを1人の担当者に任せきりにしていた企業から、締め切り直前に体調不良で作業が止まった相談を受けたことがあります。分担できる工程を事前に洗い出しておくことが、こうした事態を防ぎます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
年末調整を外部委託すべきかの判断基準
従業員数が増えて確認作業が回らなくなったタイミングが、外部委託を検討すべき目安です。
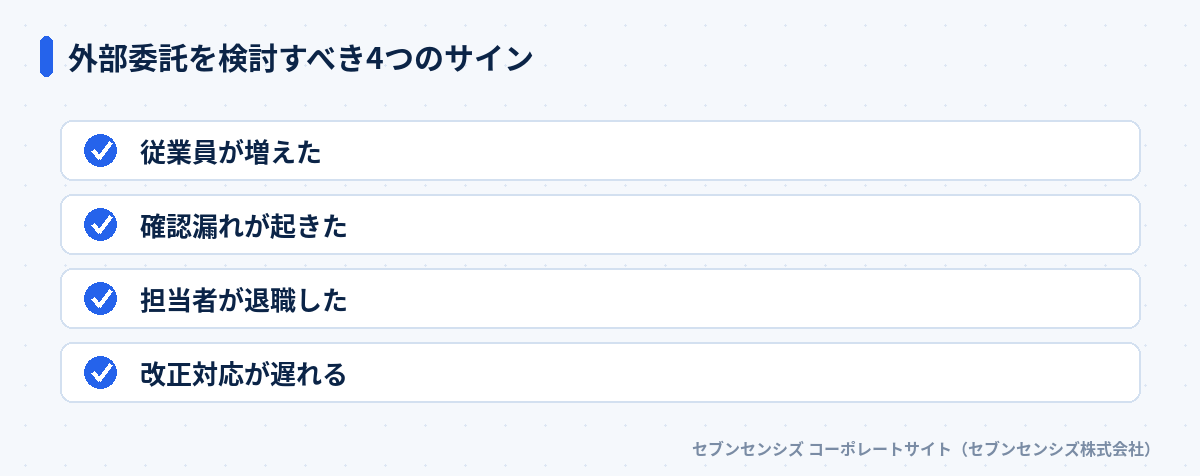 外部委託を検討すべき4つのサイン
1つ目のサインは、従業員が増えたことです。書類の回収・確認は従業員数にほぼ比例して増えるため、増員なしでは処理しきれなくなる時期が来ます。人手不足そのものへの対応は、経理の人手不足対策8つ|原因とすぐできる対応を解説でも取り上げています。
2つ目のサインは、確認漏れが起きたことです。控除額の計算誤りや添付漏れが実際に発生した場合、次の年も同じミスが起きる可能性が高いといえます。
3つ目のサインは、担当者が退職したことです。年末調整の手順を知る担当者がいなくなると、引き継ぎのないまま次の年を迎えることになります。
4つ目のサインは、税制改正への対応が遅れることです。2026年の改正のように控除額の計算が複雑になる年ほど、社内だけでの対応に不安が残ります。
これらのサインが1つでも当てはまる場合は、年末調整の確認作業だけを切り出して委託する選択肢があります。経理BPOの仕組み自体について確認したい場合は、経理BPOとは?メリット3つと費用相場をわかりやすく解説をあわせてご覧ください。
よくある質問
年末調整の効率化とは具体的に何をすることですか?
申告書の電子化・控除証明書のデータ収集・確認作業のリスト化を進め、担当者の作業時間と属人化を減らすことです。
2026年(令和8年)の年末調整で何が変わりますか?
基礎控除と給与所得控除が引き上げられ、所得税の非課税ラインが178万円に広がります。施行は2026年12月1日です。
178万円の壁とは何ですか?
基礎控除の最大104万円と給与所得控除の最大74万円を合算した、所得税がかからなくなる年収の目安です。
国税庁の年調ソフトと民間の年末調整クラウドサービスはどちらを使うべきですか?
費用を抑えたいなら年調ソフト、給与計算との連携や書類管理まで一括で行いたいなら民間クラウドが向いています。
年末調整の効率化でやってはいけないことは何ですか?
直前の一括処理・様式変更の未確認・担当者1人への集中の3つです。確認漏れや対応遅れの原因になります。
年末調整を外部委託する目安はありますか?
従業員数の増加・確認漏れの発生・担当者の退職・税制改正への対応遅れのいずれかが見られたら検討時期です。
経理の人手が足りず年末調整の時期だけ業務が回りません。どうすればいいですか?
年末調整の確認作業だけを経理BPOに委託すれば、増員なしで繁忙期を乗り切れます。
まとめ: 年末調整の効率化は電子化と体制づくりの両輪で進める
年末調整の効率化は、申告書の電子化や証明書のデータ収集といった仕組みづくりと、確認体制を複数人に分ける体制づくりの両方で進めることが欠かせません。2026年の税制改正で控除額の計算がさらに複雑になるため、今のうちに電子化とリスト化を進めておくと、12月の負担を大きく減らせます。
自社だけでの対応に限界を感じたら、年末調整の確認作業のどこまでを委託できるか、経理BPOの無料相談で相談することもできます。
まずは自社の年末調整が「紙のまま」なのか「担当者1人に依存」しているのかを、洗い出すところから始めてください。着手が早いほど、12月の繁忙期を落ち着いて迎えられます。