記帳代行費用の勘定科目は、原則として「外注費」で仕訳し、単発・少額の作業に限り「支払手数料」で処理します。どちらの科目を選ぶかは、委託が継続的かどうかと、インボイス登録事業者への支払いかどうかで判断が変わります。本記事では、記帳代行費用と混同しやすい勘定科目の違い、依頼先別の仕訳例、2026年10月に変わるインボイスの経過措置まで、経理BPOの実務を踏まえて解説します。
この記事は、記帳代行・経理代行の費用をどの勘定科目で処理すればよいか迷っている中小企業の経理担当者・個人事業主向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 記帳代行費用の勘定科目の原則と判断基準
- 外注費・支払手数料・業務委託費の違い
- 依頼先別(税理士・BPO会社・個人)の仕訳例
- 2026年10月に変わるインボイスの経過措置
記帳代行費用の勘定科目とは?
記帳代行費用の勘定科目は、記帳という業務プロセスを外部に委託した対価として、多くの場合「外注費」に区分します。
費用の目安は、記帳代行費用の相場は法人でいくら?で解説しています。
実際の進め方は、ATM入出金の記帳のやり方で解説しています。
記帳代行費用とは、銀行明細や請求書をもとにした仕訳入力を、税理士事務所や経理BPO会社、個人の記帳代行者に委託した際に支払う費用を指します。勘定科目名そのものに法律上の決まりはなく、委託の実態に応じて会社が選ぶものという理解が実務の出発点です。
私たちが中小企業の経理BPOを支援する中でも、「記帳代行費用はどの勘定科目に入れればいいのか」という質問を契約の初期段階で受けることがよくあります。次の章から、混同しやすい科目との違いを順に整理します。
記帳代行費用と混同しやすい勘定科目3つの違い
記帳代行費用は、外注費・支払手数料・業務委託費のどれで処理してもおおむね問題ありませんが、社内での使い分けを決めておくことが重要です。
| 勘定科目 |
向いているケース |
特徴 |
| 外注費 |
記帳を継続的に委託する場合 |
業務プロセスの委託として最も一般的 |
| 支払手数料 |
単発・少額の記帳作業を依頼する場合 |
手数料的な性質の支払いに使われる |
| 業務委託費 |
社内で委託費をまとめて管理したい場合 |
外注費とほぼ同義で運用する会社が多い |
継続的に記帳を任せているなら外注費、決算期だけのスポット依頼なら支払手数料という切り分けが、実務上は分かりやすい基準です。業務委託費は外注費とほぼ同じ性質の科目のため、どちらを使うかは会社の会計方針で決めて構いません。大切なのは、一度決めた区分を毎月ぶれさせずに使い続けることです。
記帳代行費用の仕訳例|依頼先別の処理方法
記帳代行費用の仕訳は、依頼先が税理士事務所か、BPO会社か、個人の記帳代行者かによって、確認すべき点が変わります。
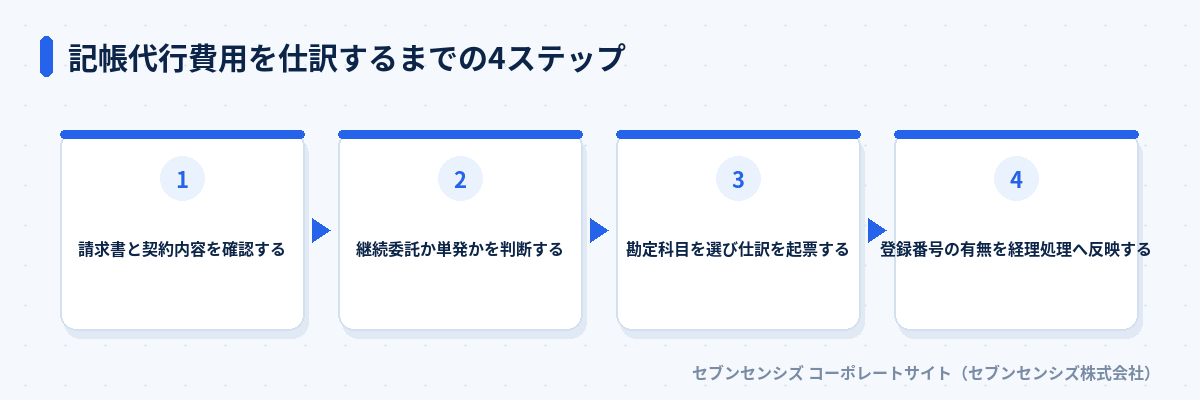 記帳代行費用を仕訳するまでの4ステップ
税理士事務所へ記帳代行費用を支払う場合、多くは源泉徴収の対象外です。請求書どおりに「外注費/現金・預金」で仕訳し、消費税の課税区分を確認するだけで処理が完結します。
経理BPO会社に記帳代行費用を支払う場合も、法人であれば源泉徴収は不要です。契約書に記帳・仕訳入力・月次試算表の作成まで含まれている場合は、業務プロセスの委託として外注費で処理するのが自然です。経理BPOとは?メリット3つと費用相場をわかりやすく解説で委託範囲の考え方を整理しています。
個人の記帳代行者へ依頼する場合は、注意が必要です。依頼相手が個人事業主で、原稿執筆や講演のような報酬とは異なるため、記帳代行料の多くは源泉徴収の対象になりません。ただし、契約内容によって扱いが変わることもあるため、判断に迷う場合は顧問税理士に確認してください。
委託範囲や料金の目安を先に押さえておきたい場合は、記帳代行の費用相場|依頼先別の料金と抑える4つのコツも参考にしてください。個人へ依頼する際は、契約書に業務範囲と報告頻度を明記してもらうことが、後のトラブルを防ぐ最初の一歩になります。
依頼先が個人か法人かで確認すべき書類が変わるため、契約前に登録番号の記載有無もあわせて確認しておくと安心です。請求書や領収書のフォーマットが毎回異なる個人に依頼している場合は、テンプレートを先に渡しておくと、記載漏れを防ぎやすくなります。
個人事業主が記帳代行費用を経費にするときの注意点
個人事業主が記帳代行費用を経費にする場合も、勘定科目の考え方は法人と同じで、外注費または支払手数料として処理します。
確定申告で使う会計ソフトの多くは、初期設定の勘定科目に「外注工賃」という科目を用意しています。記帳代行費用のような専門サービスへの委託は、外注工賃ではなく外注費として処理するのが一般的です。外注工賃は製造業の下請け加工費のような、物理的な作業への対価を指すことが多いため、記帳代行のような事務サービスにはなじみません。
家事按分が必要な自宅兼事務所の経費とは異なり、記帳代行費用は事業に直接必要な支出のため、按分を考えずに全額を経費として計上できます。個人事業主向けの経理の全体像は、個人事業主の経理のやり方で詳しく解説しています。
開業したばかりで記帳代行の利用自体を迷っている場合は、経理代行は個人事業主でも使える?もあわせて確認してください。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
インボイス制度で記帳代行費用の仕訳はどう変わるか
インボイス制度のもとでは、記帳代行費用の仕訳自体は変わりませんが、相手がインボイス登録事業者かどうかで、消費税の仕入税額控除に差が出ます。
注意: 登録番号の確認を怠ると控除額を誤る
請求書に登録番号(Tから始まる13桁)の記載がない場合、その支払いは仕入税額控除の対象外、または経過措置の一部控除にとどまります。登録番号を確認せずに全額を控除して仕訳すると、決算時に修正が必要になります。
相手がインボイス登録事業者であれば、記帳代行費用にかかる消費税は原則として全額を仕入税額控除できます。一方、個人の記帳代行者などインボイス未登録の免税事業者に依頼している場合は、経過措置による一定割合の控除にとどまる点を押さえておく必要があります。
国税庁が公開する「適格請求書等保存方式に関するQ&A」でも、免税事業者等からの仕入れは経過措置の対象になると説明されています。
仕訳を起票する際は、控除対象外となる消費税分を「仮払消費税等」とは別に、雑費や外注費本体へ上乗せして処理する会計ソフトの設定になっているかも確認しておくと、集計時のずれを防げます。インボイス制度の経理実務とは?請求書処理の4ステップもあわせて確認してください。
2026年10月から変わる消費税の経過措置
2026年10月1日から、免税事業者への支払いにかかる仕入税額控除の割合が、80%から70%に引き下げられます。
小谷野税理士法人が公表した令和8年度税制改正の解説によると、当初の予定は2026年10月に80%から50%への引き下げでした。税制改正により、80%→70%→50%→30%と4段階で緩やかに引き下げる方式に変更されています。経過措置そのものの終了時期も、2029年10月から2031年10月へと2年延長されました。
個人の記帳代行者に依頼している会社にとっては、控除できる消費税額が10月の請求分から目に見えて減るため、仕訳担当者は伝票の起票時点で控除割合を意識する必要があります。会計ソフトの税区分設定が古いままだと、自動計算が実態とずれることもあるため、10月1日をまたぐ請求書は特に注意して確認してください。
勘定科目の判断に迷ったときの3つの基準
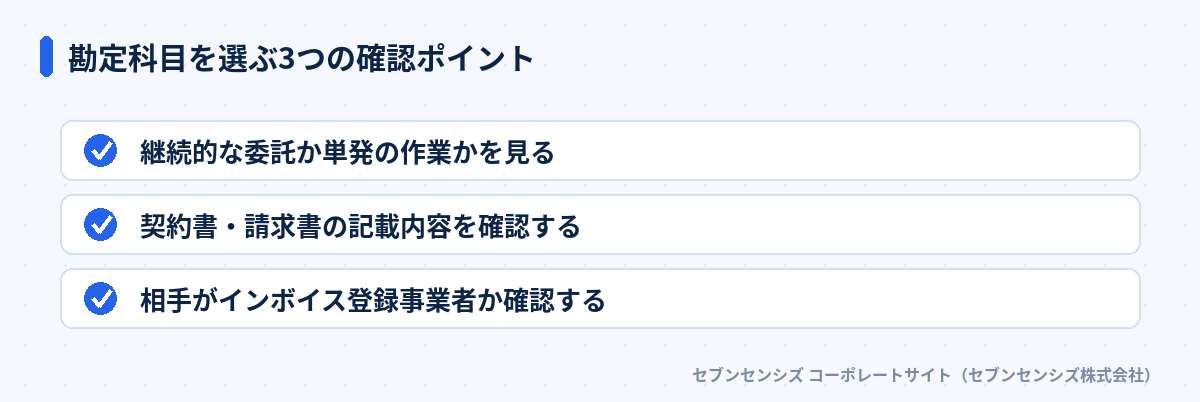
記帳代行費用の勘定科目に迷ったときは、継続性・契約書の記載・インボイス登録の有無という3つの基準で確認すると判断しやすくなります。
 勘定科目を選ぶ3つの確認ポイント
第一に、継続的な委託か単発の作業かを見ます。毎月発生する記帳業務なら外注費、決算期だけのスポット対応なら支払手数料が自然です。年に一度だけ依頼する棚卸しの集計作業なども、単発扱いとして支払手数料に含めるかどうかを事前に決めておくと迷いません。
第二に、契約書・請求書の記載内容を確認します。「記帳代行業務委託契約」のように業務委託の性質が明記されていれば、外注費として扱う根拠になります。
第三に、相手がインボイス登録事業者かどうかを確認します。依頼先によって確認のしやすさは異なり、税理士事務所やBPO会社であれば登録番号が請求書に記載されているのが一般的です。個人へ依頼している場合は、契約時点で登録番号を確認しておくと、後から慌てずに済みます。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけています。中小企業が記帳代行費用の勘定科目選びでつまずく場面を、申請の現場で見てきました。多くの場合、判断基準を社内ルールとして明文化していないことが、迷いの根本原因になっています。自社でルールを整える時間が取れない場合は、経理BPOの無料相談で勘定科目のルール化ごと相談することもできます。
記帳代行費用の勘定科目でよくある失敗・注意点
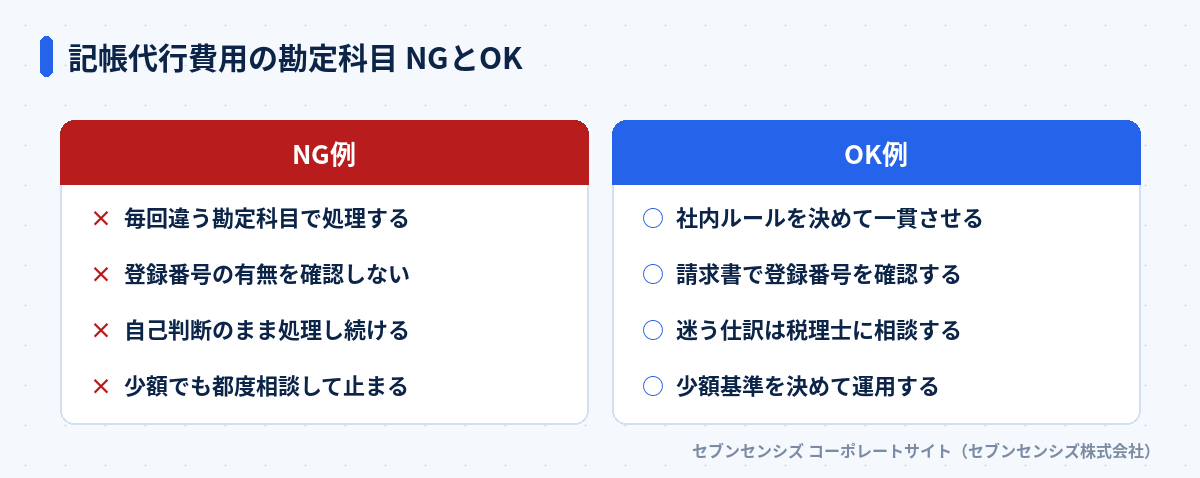
記帳代行費用の勘定科目でよくある失敗は、担当者ごとに判断がばらつき、決算時に仕訳の修正が発生することです。
毎回違う勘定科目で処理してしまうNGパターンは、月次試算表の科目残高が意味を持たなくなる原因になります。外注費と支払手数料が混在したまま1年が経つと、前年同月比の比較すら難しくなります。
 記帳代行費用の勘定科目 NGとOK
登録番号の有無を確認しないまま控除額を決めてしまうのも避けたい運用です。私も、免税事業者への支払いを全額控除で処理していた企業から、決算直前に修正を依頼された経験があります。請求書を受け取った時点で登録番号を確認する運用に変えるだけで、この種の修正は防げます。
自己判断のまま処理し続けることも注意点の一つです。判断に迷う仕訳を都度そのまま放置せず、少額基準(例: 3万円未満は支払手数料)を社内ルールとして決めておくと、担当者が変わっても処理がぶれません。
記帳代行費用に限らず、勘定科目の統一ルールは経理引き継ぎの土台にもなります。経理引き継ぎ資料とは?必須6点と作り方3ステップでも同じ考え方を紹介しています。
判断基準を文書化しておけば、担当者が交代しても同じ処理を再現できます。ルールを紙やスプレッドシートで残しておくだけでも、次の担当者が過去の仕訳を見て迷う時間を大きく減らせます。小さな取り決めを積み重ねることが、結果的に月次決算のスピードにもつながります。難しい仕組みを新しく導入するよりも、まずは今使っている勘定科目を書き出すところから始めるほうが、現実的で長続きします。
一度決めた科目を、どう社内で守るか
勘定科目は正解が1つとは限りませんが、期の途中で変えると比較ができなくなります。決めたあとの運用が大事です。
残しておくのは次の3点です。
- どの科目にしたか(外注費なのか、支払手数料なのか)
- なぜそう決めたか(判断の根拠。税理士に確認したならその旨も)
- いつから適用しているか
2つ目を残していないと、担当が代わったときにまた同じ議論をやり直すことになります。
書く場所は、勘定科目内訳の一覧や、経理マニュアルの中で構いません。ファイルを分けて作ると探されなくなります。普段見る資料に足してください。
期の途中で科目を変えるのは避けてください。前年比較ができなくなり、税務調査で説明を求められることもあります。変える場合は期首からにして、変更した理由を記録に残します。
よくある質問
記帳代行費用の勘定科目は何ですか?
原則は「外注費」ですが、単発・少額の作業は「支払手数料」で処理する場合もあります。
記帳代行費用を支払手数料で処理してもよいですか?
単発・少額の依頼であれば可能ですが、継続的な委託は外注費が一般的です。
記帳代行費用に仕入税額控除は適用されますか?
相手がインボイス登録事業者なら全額、未登録なら経過措置の割合のみ控除できます。
2026年10月からインボイスの経過措置はどう変わりますか?
免税事業者への支払いの控除割合が、80%から70%へ引き下げられます。
記帳代行費用を業務委託費で処理することもできますか?
社内ルールとして業務委託費に統一している会社もあり、方針次第で選べます。
勘定科目の判断に迷ったらどうすればよいですか?
判断基準を社内ルール化したうえで、迷う仕訳は顧問税理士に確認してください。
まとめ: 記帳代行費用は「継続性」で勘定科目を選ぶ
記帳代行費用の勘定科目は、継続委託なら外注費、単発・少額なら支払手数料が基本の目安です。2026年10月からは免税事業者への控除割合も変わるため、登録番号の確認を社内ルールに組み込んでください。判断基準を明文化しておけば、担当者が交代しても処理はぶれません。
記帳代行費用の処理や委託範囲に迷う場合は、経理BPOの無料相談で自社に合った進め方を相談することもできます。勘定科目の統一だけでなく、記帳そのものを外部に任せたいという相談も受け付けています。まずは今の記帳代行費用がどの勘定科目で処理されているか、直近の仕訳を確認するところから始めてください。