税理士に記帳代行を丸投げすれば、記帳から申告までを1か所に任せられます。ただし、資料を集めて渡す作業は自社に残ります。帳簿を保存する義務も会社のものです。
もう1つの落とし穴が、月次の数字です。税理士の記帳が申告に向けた処理になると、毎月の試算表が届きません。月次で判断したい会社は、記帳だけを経理BPOに分ける形も比べてください。
この記事は、顧問税理士に記帳まで任せるか迷っている中小企業の経営者・管理部門の責任者向けです。
※ 2026年10月時点の情報です。法令の記述は国税庁・e-Gov法令検索で同月に確認しました。
この記事でわかること- 税理士に丸投げしても自社に残る作業
- 税理士の記帳で月次が遅れやすい理由
- 丸投げの料金が決まる3つの項目
- 記帳の任せ方3つの違いと選び方
- 丸投げで起きやすい失敗と避け方
税理士への丸投げで任せられること・自社に残ること
税理士に丸投げできるのは記帳と申告で、資料を渡す作業と帳簿の保存は自社に残ります。
記帳代行の丸投げとは、領収書や通帳のデータを渡し、仕訳入力から帳簿の作成までを外部に任せることです。税理士に頼めば、決算書と申告書の作成まで同じ相手に任せられます。
法律上の線引きは税理士法にあります。税理士法第2条は、税務代理・税務書類の作成・税務相談を税理士業務と定めています。記帳の代行は同条第2項で、税理士業務に付随して行える業務として別に置かれています。
記帳そのものは、税理士でなくても引き受けられます。線引きの詳細は記帳代行は税理士法違反?3つの独占業務とNG事例で扱っています。
| 作業 |
税理士に任せられるか |
自社に残る理由 |
| 仕訳入力・帳簿の作成 |
任せられる |
— |
| 決算書・申告書の作成 |
任せられる |
— |
| 領収書・請求書を集めて渡す |
任せられない |
書類は社内で発生する |
| 取引の中身を説明する |
任せられない |
支出の目的は社内しか知らない |
| 帳簿書類の保存 |
任せられない |
保存の義務は会社にある |
保存の期間も押さえておきたい点です。国税庁のタックスアンサーNo.5930では、青色申告法人の帳簿書類は申告期限の翌日から7年の保存が必要です。欠損金が出た事業年度は10年になります。
丸投げで手放せるのは「入力と申告」で、「集める・説明する・保存する」は残ります。丸投げできる範囲を経理全体で見たい場合は、経理の外注と丸投げの違いが参考になります。
税理士の記帳で月次の数字が遅れやすいのはなぜか
税理士の記帳は申告に向けた処理になりやすく、資料の受け渡しが月1回でないと月次が出ません。
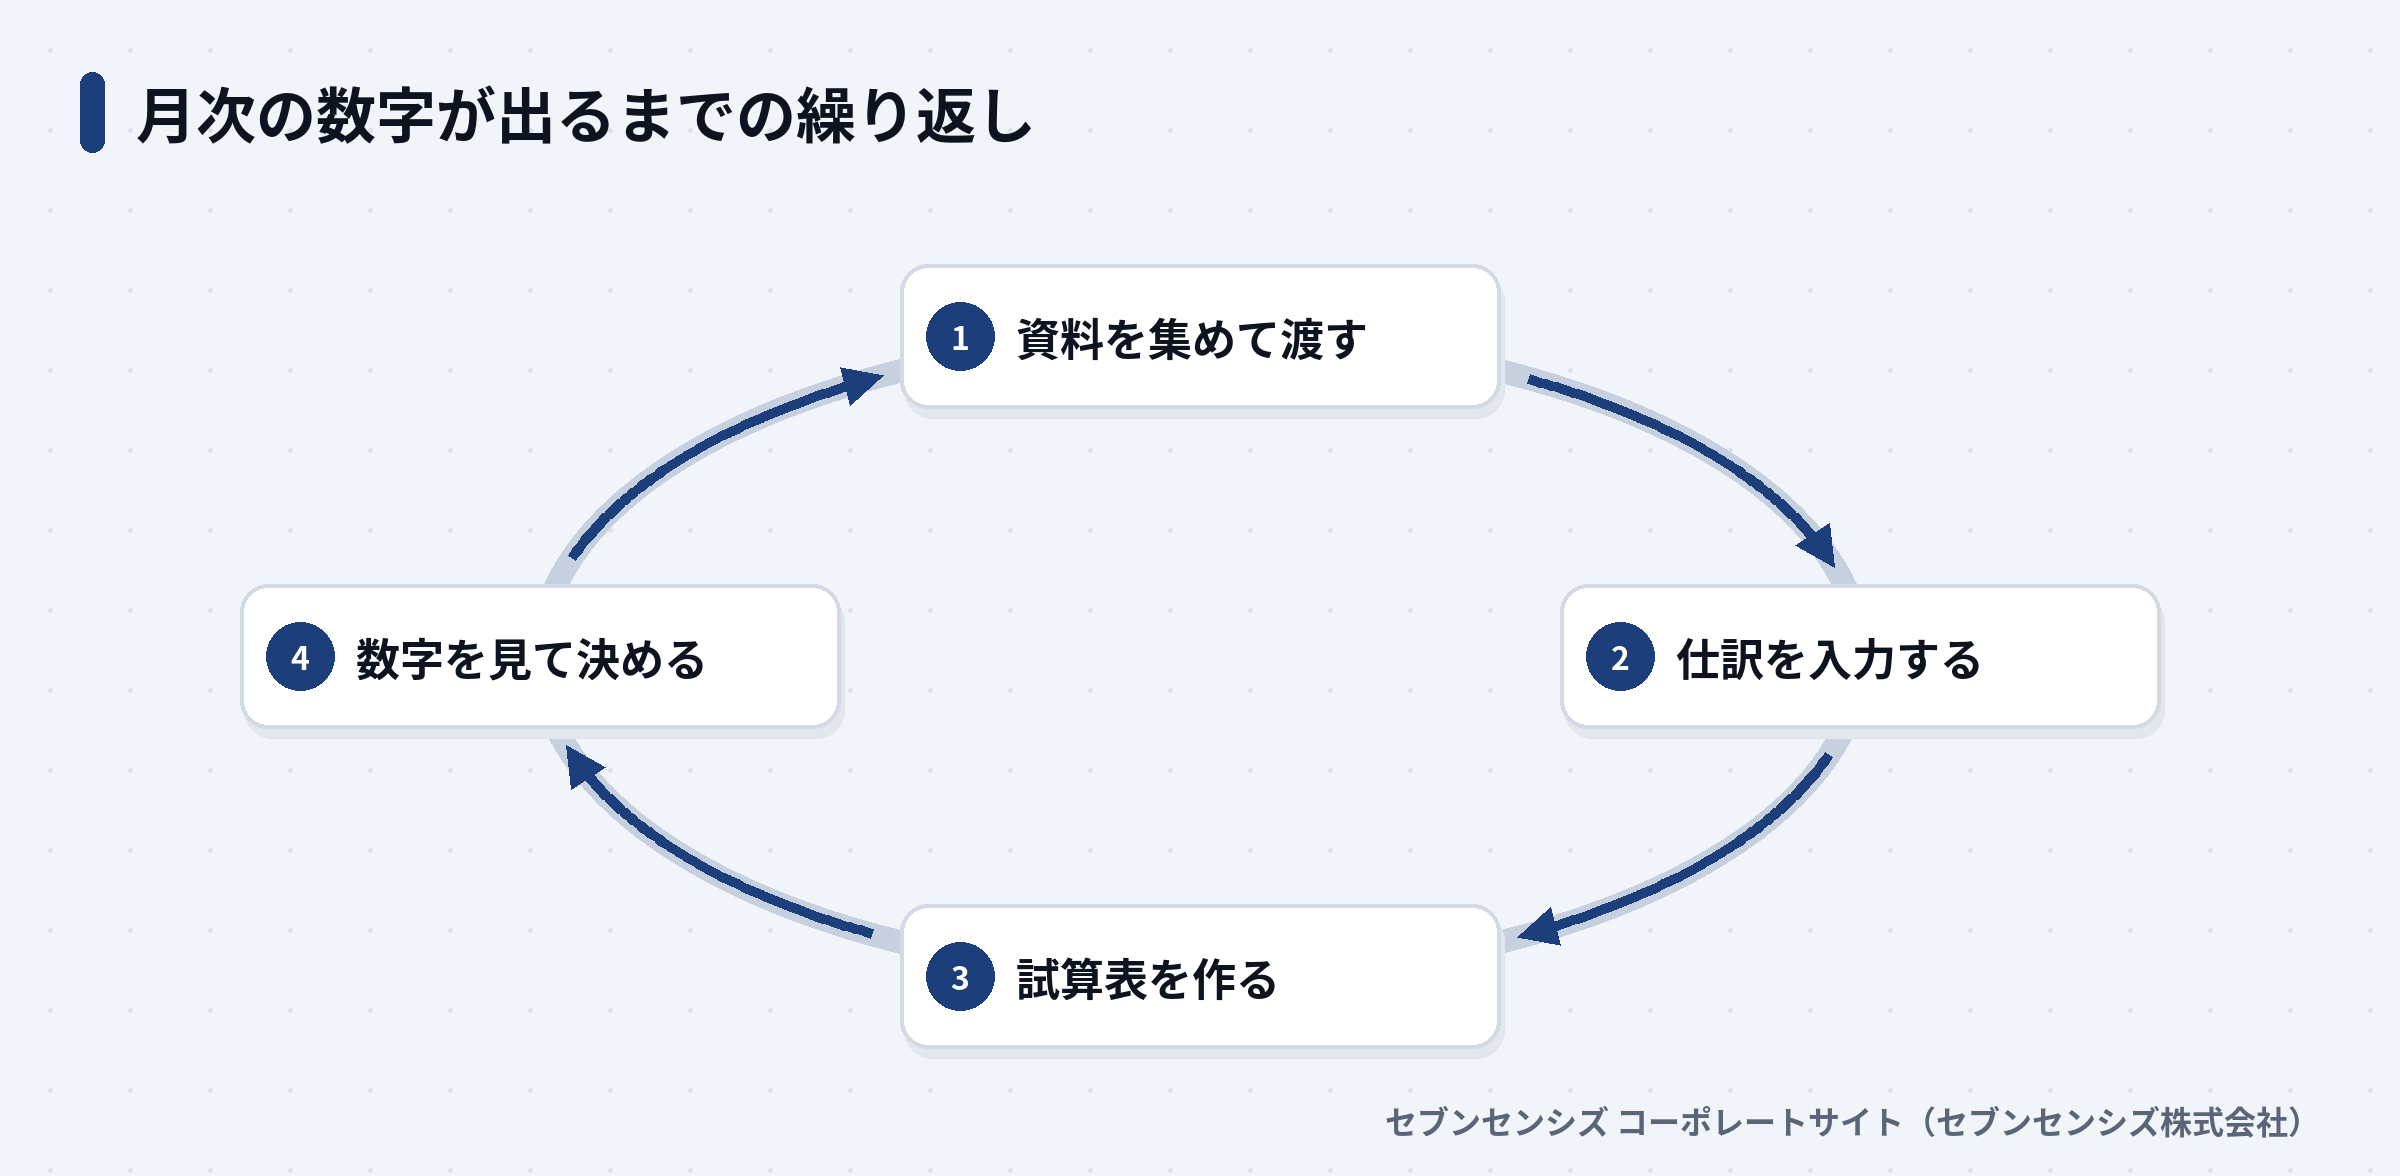 月次の数字が出るまでの繰り返し
月次の数字は、4つの作業を毎月回して初めて出ます。資料を渡す、仕訳を入れる、試算表を作る、数字を見て決める。どこか1つが止まると、その月の数字は出ません。
税理士事務所の記帳は、顧問契約によって頻度が分かれます。毎月処理する契約もあれば、決算前にまとめて処理する契約もあります。後者の契約で丸投げすると、期中の数字は手元に届きません。
確定申告の時期は、事務所の作業が集中します。この時期は記帳の戻りが遅れやすく、月次の試算表も後回しになりがちです。
毎月の締めを決めて回すと、数字の出る日は変わります。経理BPOを導入した10社の集計では、月次決算が締まるまでの日数が中央値で15日から7日に短縮しました(2024年4月〜2026年8月・10社の中央値。個社差が大きい)。
この数字は、税理士事務所との比較ではありません。導入前後の同じ会社の比較です。月次の速さは、誰が記帳するかより、締め日を決めて毎月回すかで分かれると私たちは見ています。
税理士に丸投げする料金はどう決まるか
丸投げの料金は、顧問料・記帳代行料・決算申告料の組み合わせで決まり、記帳料は仕訳件数で変わります。
料金表の総額だけを見ても、比べようがありません。何が含まれ、何で増えるかを項目ごとに分けて確かめます。
| 料金の項目 |
何で変わるか |
契約前に確かめる点 |
| 顧問料 |
相談の頻度・訪問の有無 |
月次の試算表が含まれるか |
| 記帳代行料 |
月の仕訳件数 |
件数の上限と超えた分の扱い |
| 決算申告料 |
売上の規模・決算の複雑さ |
年1回の別料金か顧問料に含むか |
記帳代行料は、件数の上限を決めた月額が多く見られます。上限を超えた月だけ追加料金が出る形だと、繁忙月の請求が想定を超えます。直近3か月の仕訳件数を数えてから見積もりを取ってください。
顧問契約書で確かめる3つの箇所
丸投げの範囲は、顧問契約書の書き方で決まります。口頭の「全部やります」では、後で範囲がずれます。
1つ目は、記帳の頻度です。「毎月」と書かれているか、「決算時」と書かれているかで、月次の数字が届くかが決まります。
2つ目は、試算表の納期です。翌月の何日までに届くかが書かれていなければ、届く日は事務所の都合で決まります。
3つ目は、資料の受け取り方です。紙の郵送か、データの共有かで、社内に残る作業の量が変わります。
資料の整理を頼むと、別料金になる場合もあります。領収書を月ごとに分けて渡すか、袋ごと渡すかで、事務所の手間は大きく変わるためです。
ほかの外注先と費用を比べたいときは、経理代行は個人事業主でも使える?で費用の考え方を整理しています。
記帳の任せ方3つは何が違うか
記帳の任せ方は「税理士に丸投げ」「記帳は経理BPO」「自計化と税理士の確認」の3つで、違いは月次の速さです。
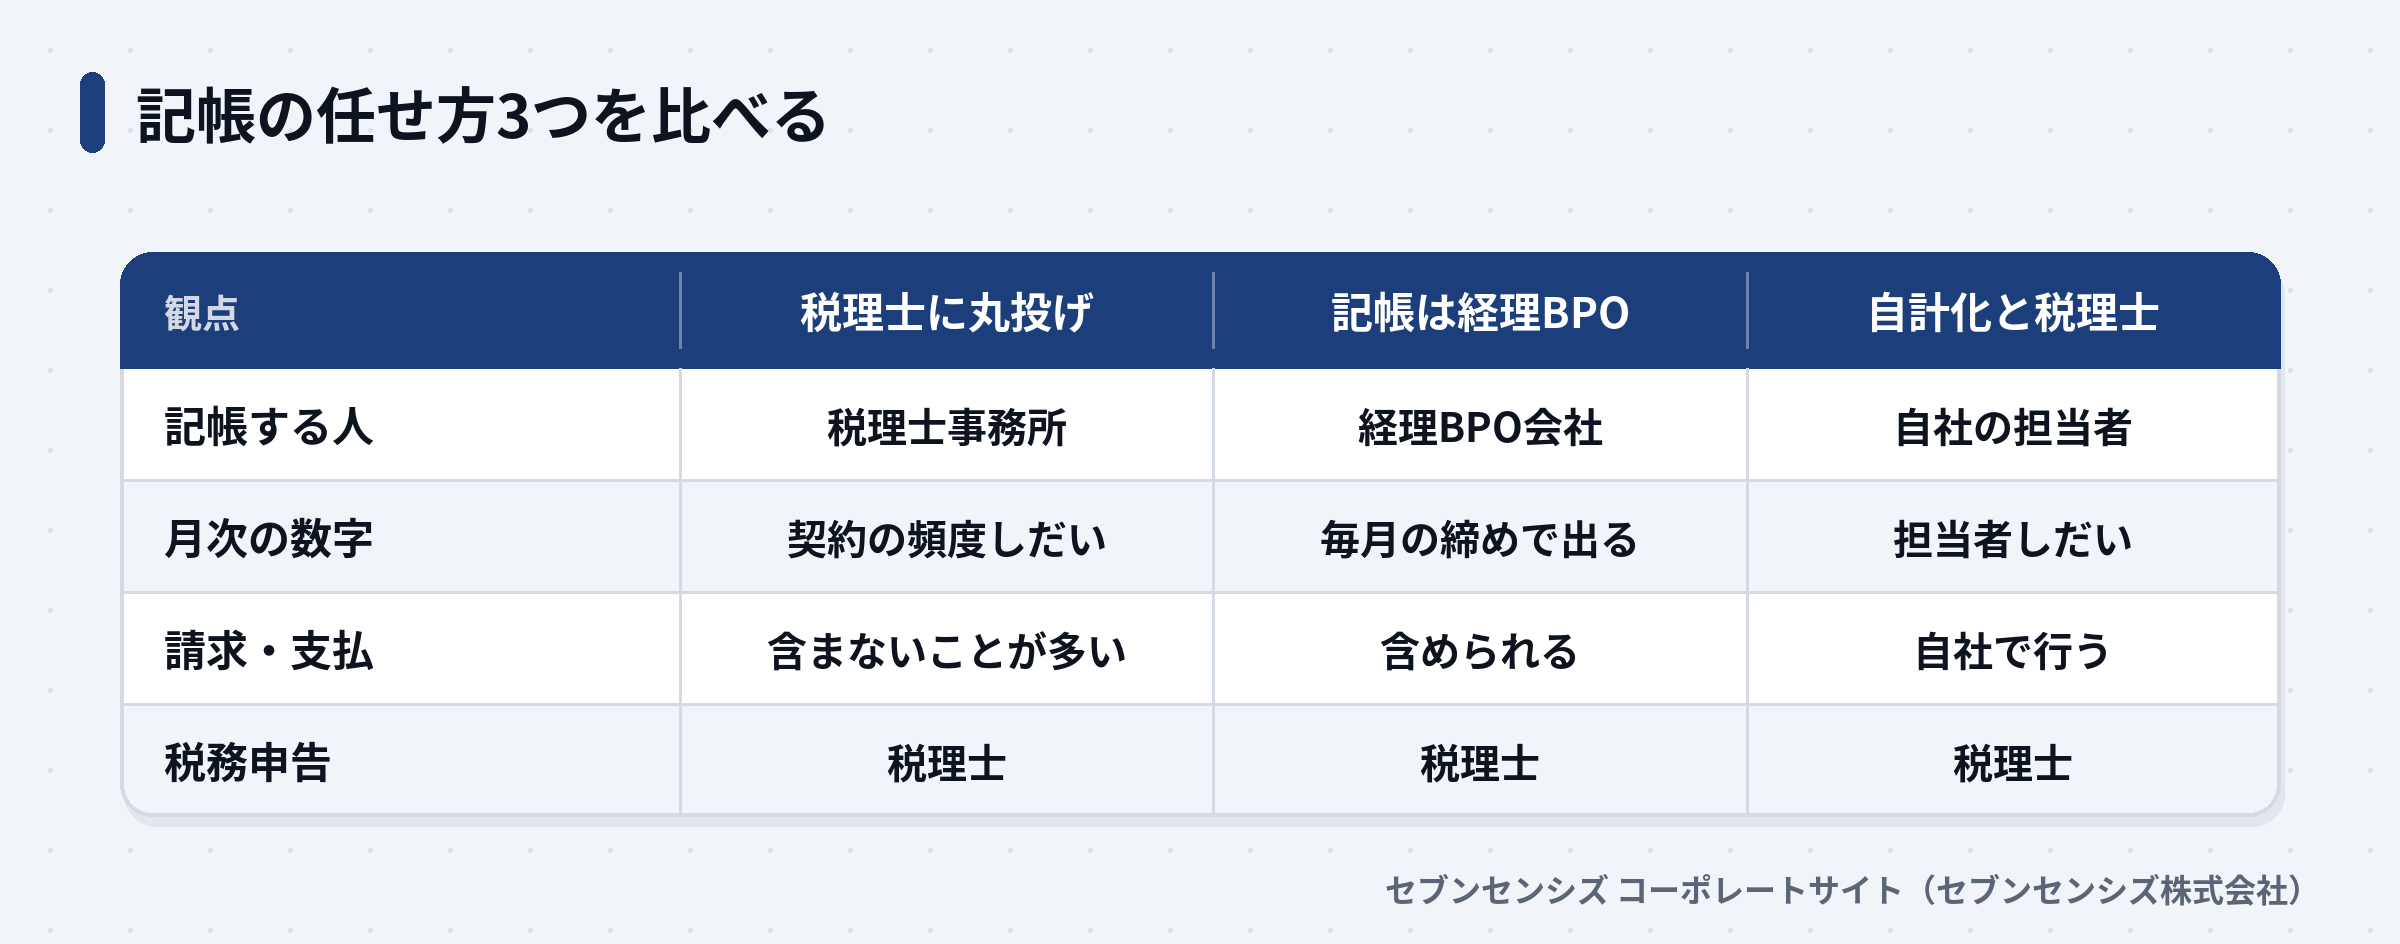 記帳の任せ方3つを比べる
3つのどれを選んでも、申告と税務相談は税理士が担います。違うのは「誰が記帳し、どの頻度で数字が出るか」です。
| 観点 |
税理士に丸投げ |
記帳は経理BPO |
自計化と税理士 |
| 記帳する人 |
税理士事務所 |
経理BPO会社 |
自社の担当者 |
| 月次の数字 |
契約の頻度しだい |
毎月の締めで出る |
担当者しだい |
| 請求・支払 |
含まないことが多い |
含められる |
自社で行う |
| 税務申告 |
税理士 |
税理士 |
税理士 |
| 社内の手間 |
少ない |
少ない |
多い |
自計化とは、自社で会計ソフトに仕訳を入力し、税理士には内容の確認と申告を任せる形です。入力の手間は残りますが、数字はすぐに見られます。
2つ目の形では、記帳と経理の実務を経理BPOが担います。申告と税務相談は顧問税理士のままです。税務申告・税務相談は税理士の業務のため、当社の経理BPOでは扱いません。
記帳を分けたとき、データはどう流れるか
記帳を経理BPOに分けると、帳簿を作る相手と申告する相手が別になります。受け渡しの決め方で、手間が増えるか減るかが分かれます。
流れは次の順です。自社が資料を経理BPOへ渡し、経理BPOが毎月の帳簿を作ります。顧問税理士は、その帳簿を確認して申告に使います。
会計ソフトのデータを3者で共有できれば、帳簿を作り直す手間は出ません。共有できない場合は、毎月の試算表と仕訳データをどの形式で税理士へ渡すかを先に決めます。
勘定科目の付け方も、税理士の方針にそろえます。科目の付け方がずれると、決算前に税理士が仕訳を直すことになり、二重の作業になります。
記帳代行センターと税理士事務所の違いは、経理外注の依頼先|記帳代行センターと税理士の違い5つで詳しく比べています。
丸投げで起きやすい失敗と避け方
丸投げの失敗は、資料の渡し方・件数の見込み・記帳以外の作業の3つで起きます。
当社は補助金を使った会計ソフトの導入支援で、中小企業が経理のどこでつまずくかを見てきました。私たちの見たところ、手が止まるのは入力の作業より、資料を集めて渡す手前の段階です。
失敗1: 決算前に1年分の資料をまとめて渡す
起きること: 申告の直前に修正が集中し、期中の数字が一度も見られません。
原因: 資料を渡す日を契約で決めていないことです。
避け方: 毎月の締め日と、試算表が届く日を契約書に書きます。
失敗2: 仕訳件数を数えずに契約する
起きること: 繁忙月に件数の上限を超え、想定外の追加料金が出ます。
原因: 見積もりの段階で、自社の仕訳件数を伝えていないことです。
避け方: 直近3か月の件数を数え、一番多い月で見積もりを取ります。
失敗3: 「税理士が全部見ている」と思い込む
起きること: 請求書の発行と入金の確認が社内で滞り、未回収に気づくのが遅れます。
原因: 記帳の丸投げに、請求・支払の実務が含まれていないことです。
避け方: 記帳以外の経理作業を、契約前に1行ずつ書き出します。
3つとも、契約前の確認で防げる失敗です。丸投げは「何を渡せば終わるか」を決めた分だけ楽になります。
依頼先から記帳を断られた経験がある場合は、記帳の経理代行を断られる理由6つ|再依頼前の対処法も確かめてください。
税理士に丸投げするか、記帳を分けるか
仕訳が少なく年1回の申告で足りるなら税理士に丸投げ、毎月の数字で判断するなら記帳を分けます。
選び方は、次の条件で分かれます。
| 自社の状況 |
合う任せ方 |
| 仕訳が少なく、数字は決算で見れば足りる |
税理士に丸投げ |
| 毎月の数字で仕入れや採用を決めたい |
記帳は経理BPO |
| 請求・支払・入金確認の作業も重い |
記帳は経理BPO |
| 社内に入力できる担当者が1人以上いる |
自計化と税理士 |
税理士への丸投げが合わないのは、毎月の数字で決める会社と、記帳以外の作業も重い会社です。この2つに当てはまらないなら、今の顧問税理士に記帳まで任せる形で十分です。
契約を急がないほうがよい場合もあります。仕訳件数を数えていない段階では、見積もりを比べられません。決算月の直前も、前の担当からの引き継ぎが重なるため避けたい時期です。
当サイトの実測では、「経理 外注 丸投げ」は平均10.8位で32回表示されました(自社サイトのSearch Console・直近28日・2026年10月時点)。丸投げを検討する経営者は、毎月一定数いると見ています。
経理BPOを導入した会社が続けるかも、判断の材料になります。2023年1月から2026年8月までに契約した経理BPO10社のうち、2年以内に解約したのは1社です(自社の契約実績・2026年9月時点)。
丸投げを始める前の4つの手順
丸投げの前に、件数・渡す日・記帳以外の作業・税理士との分担の4つを3週間で決めます。
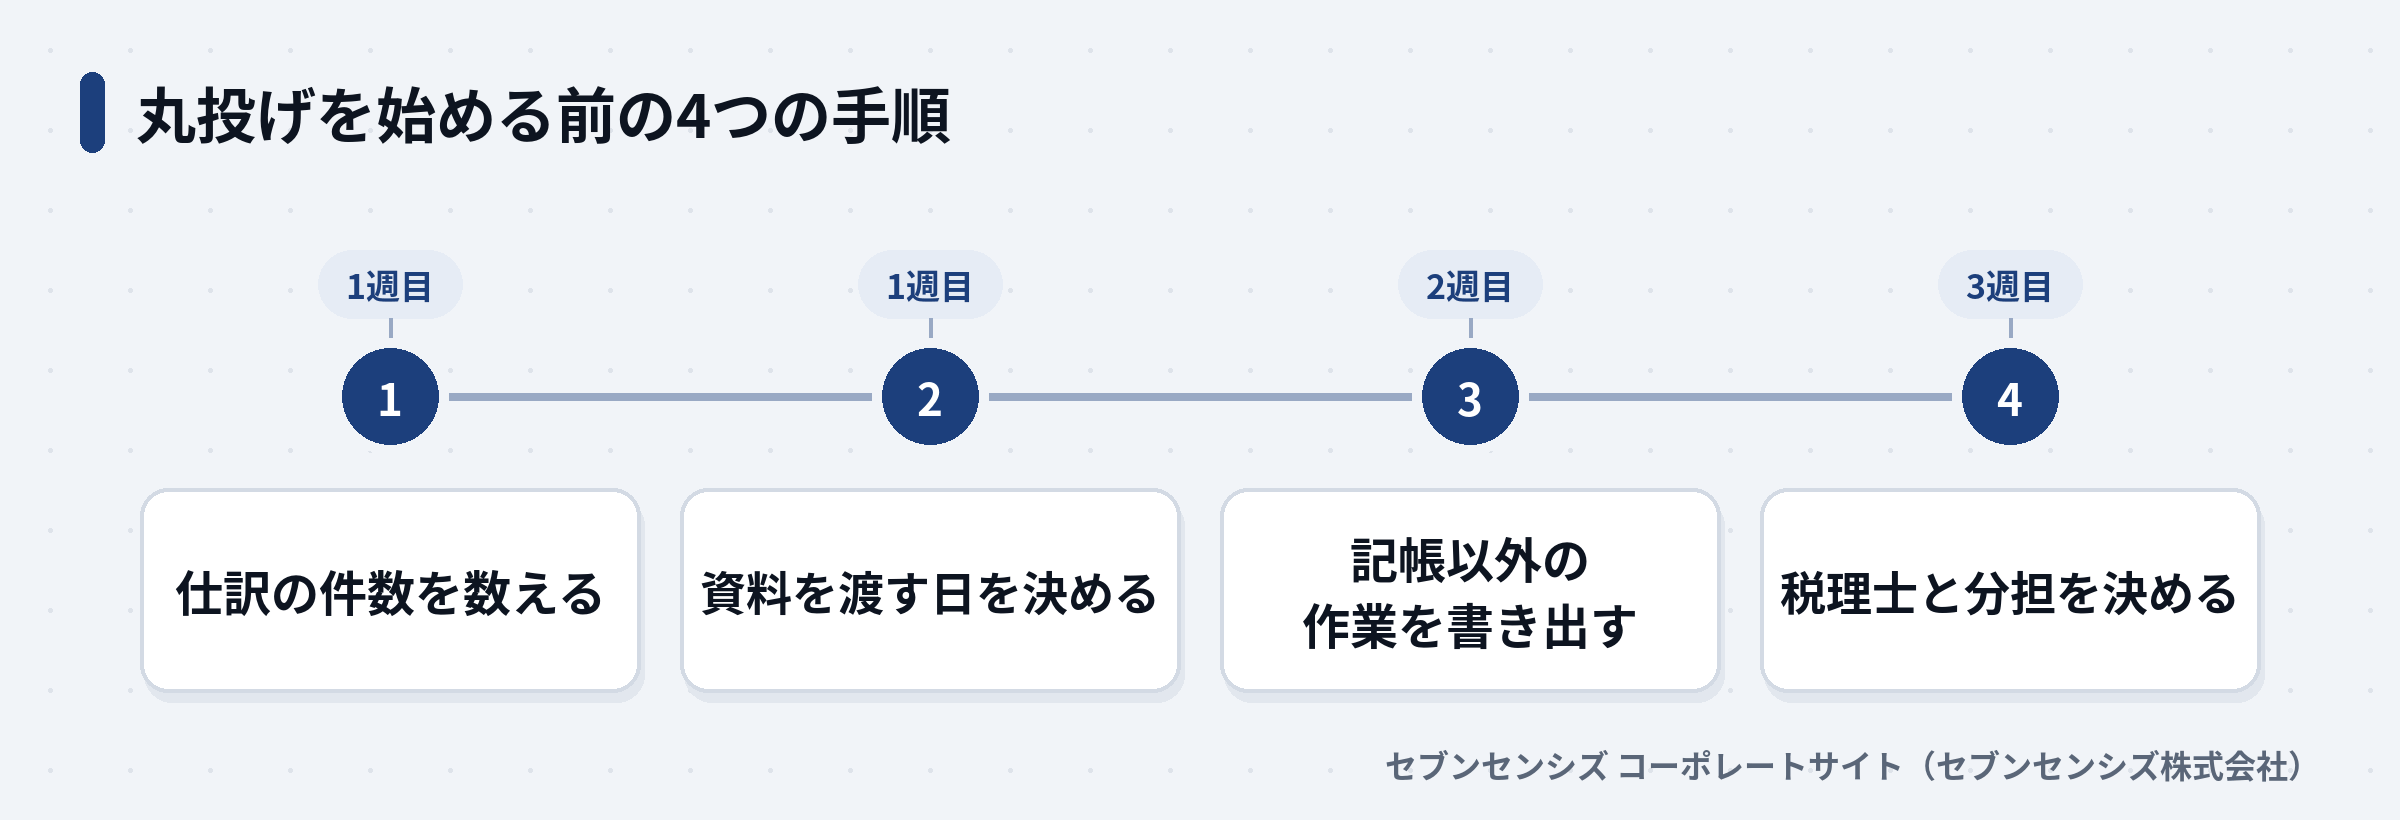 丸投げを始める前の4つの手順
手順は次の4つです。1週目に2つ、2週目と3週目に1つずつ進めます。
- 直近3か月の仕訳件数を数える
- 資料を渡す日を毎月の何日にするか決める
- 請求・支払・給与など、記帳以外の作業を書き出す
- 顧問税理士と、記帳・申告の分担を決める
4つ目は、顧問税理士がいる会社ほど大切です。記帳を外に出すと、税理士の作業は確認と申告に移ります。顧問料の範囲が変わるかを、切り替える前に相談してください。
今日できる一歩は、先月の通帳と領収書から仕訳の件数を数えることです。件数が分かれば、どの任せ方でも見積もりを比べられます。
内製と外注を広く比べたいときは、経理の内製と外注を比較|6つの軸で見る違いと選び方も参考になります。
よくある質問
税理士に丸投げするサービスに記帳代行は含まれますか?
含まれる契約と、記帳が別料金の契約があります。顧問契約書に記帳の範囲と件数が書かれているかを確かめてください。
税理士に記帳を丸投げすれば、自社の作業は無くなりますか?
無くなりません。領収書や請求書を集めて渡す作業と、帳簿書類を保存する義務は自社に残ります。
記帳代行を税理士に丸投げする相場はいくらですか?
仕訳の件数、月次か年1回か、決算申告を含むかで決まります。同じ条件をそろえて見積もりを比べてください。
丸投げに切り替えると、どのくらいで変化が見えますか?
毎月の締め日を決めた形なら翌月から試算表が届きます。年1回の処理のままなら、月次の数字は変わりません。
税理士への丸投げが向かないのはどんな会社ですか?
毎月の数字で判断したい会社や、請求・支払の作業も重い会社です。記帳だけを経理BPOに分ける形が合います。
顧問税理士がいても経理BPOを頼めますか?
頼めます。記帳と経理の実務を経理BPOに、申告と税務相談を顧問税理士に分けて任せる形になります。
まとめ: 丸投げの前に「残る作業」と「月次の頻度」を決める
税理士に記帳代行を丸投げしても、資料を渡す作業と帳簿の保存は自社に残ります。月次の数字が出るかどうかは、契約の頻度で決まります。
仕訳が少なく決算で数字を見れば足りるなら、税理士への丸投げで十分です。毎月の数字で判断したい会社や、請求・支払も重い会社は、記帳だけを経理BPOに分ける形を比べてください。
まずは先月の仕訳件数を数え、資料を渡す日を決めるところから始めます。分担の整理は、経理BPOの無料相談でご一緒できます。
経理BPO・経理代行の比較表を見る / テーマ「記帳代行」の記事をまとめて見る / 士業(税理士・社労士ほか)の記事をまとめて見る