外注費の請求書には、発行者の氏名と登録番号、取引年月日、取引内容、税率ごとの対価と消費税額、受領者名の6項目が必要です。個人への原稿料やデザイン料など特定の報酬は、支払額の10.21%を源泉徴収する必要があります。本記事では、必須項目とテンプレート、2026年に変わる制度対応まで、2026年8月時点の情報で解説します。
この記事は、外注先や業務委託先に支払う請求書の内容を確認したい、中小企業の経理担当者・経営者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 外注費の請求書に必要な記載項目6つ
- 源泉徴収が必要なケースと10.21%の計算方法
- インボイス制度に対応した書き方と2026年10月の変更点
- 2026年1月施行の取適法で変わる支払いルール
外注費の請求書とは?必須の記載項目6つ
外注費の請求書とは、外注先の業務内容と金額を証明する書類で、消費税の仕入税額控除には6つの項目が必須です。
関連する内容としてフリーランスの経理のやり方も公開しています。
実際の進め方は請求書の発行のやり方|必須6項目と基本4ステップで整理しています。
適格請求書(インボイス)とは、発行事業者の登録番号など決められた項目を満たした請求書のことです。この項目が欠けていると、仕入税額控除を受けられない場合があります。
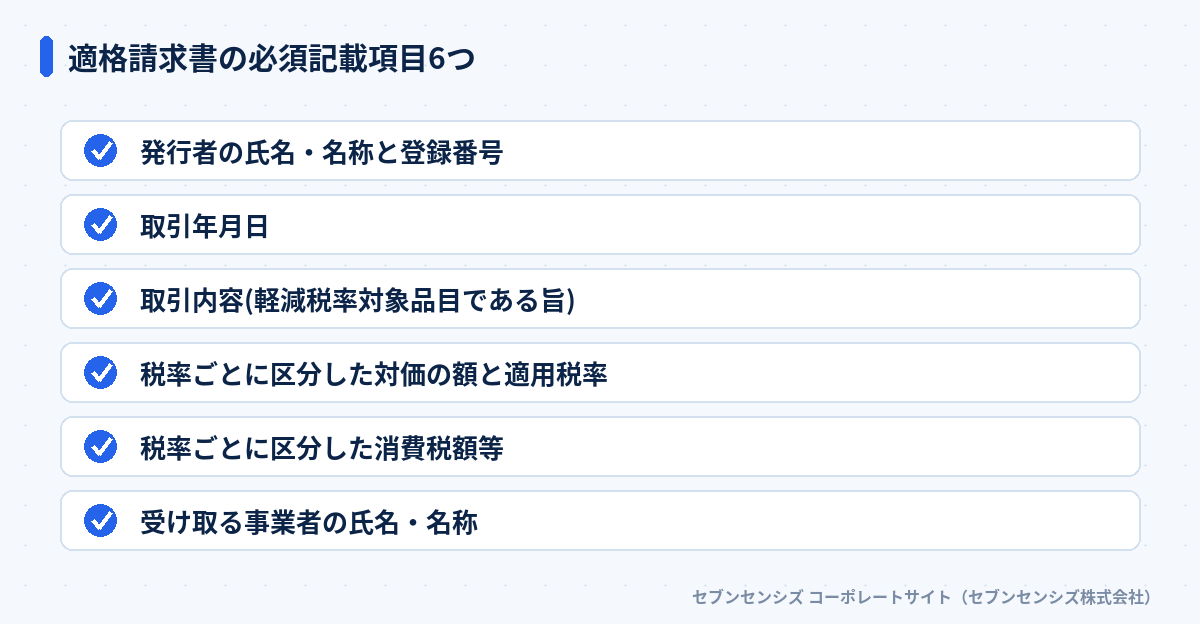 適格請求書の必須記載項目6つ
1つ目は発行者の氏名・名称と登録番号です。2つ目は取引年月日、3つ目は取引内容(軽減税率対象品目である旨)です。
4つ目は税率ごとに区分した対価の額と適用税率、5つ目は税率ごとの消費税額です。6つ目は請求書を受け取る事業者の氏名・名称です。
国税庁は適格請求書等の記載事項で、この6項目を公式に定めています。1つでも欠けると、消費税の仕入税額控除が受けられないおそれがあります。
外注費と支払手数料の勘定科目の使い分けは、記帳代行費用の勘定科目|外注費と支払手数料の使い分けで詳しく解説しています。
外注費に源泉徴収が必要なケースと計算方法
外注費の源泉徴収は、原稿料・デザイン料・講演料など特定の報酬を個人に支払う場合に必要で、税率は10.21%です。
国税庁は原稿料や講演料等を支払ったときのページで、源泉徴収の対象となる報酬の種類を示しています。デザイン料や原稿料、講演料が代表例です。
注意: 法人への外注費は源泉徴収の対象外
源泉徴収が必要なのは個人への特定の報酬だけです。外注先が法人の場合、原則として源泉徴収は不要です。判断を誤ると納税額の過不足につながります。
計算方法もシンプルではありません。支払額が100万円以下の部分は10.21%、100万円を超える部分は20.42%を源泉徴収します。
国税庁の源泉徴収が必要な報酬・料金等とはでも、この税率区分が示されています。請求書に税抜金額と消費税を分けて記載すると、税抜金額を基準に計算できます。
私も外注費の請求書を確認する際、源泉徴収額の記載漏れに気づいたことがあります。請求書に源泉徴収額の内訳がないと、支払う側と受け取る側で認識がずれやすくなります。
インボイス制度に対応した書き方|2026年10月に変わる控除割合
インボイス制度に対応した請求書は、登録番号の有無で仕入税額控除の扱いが変わり、2026年10月に控除割合も変わります。
外注先が適格請求書発行事業者として登録済みの場合、登録番号が記載された請求書を受け取れます。この場合、記載された消費税額を全額仕入税額控除できます。
一方、外注先が免税事業者で登録していない場合、請求書に登録番号や消費税額の記載はありません。この場合も、経過措置により一定割合を控除できます。
この経過措置の控除割合は、2026年9月30日まで80%ですが、2026年10月1日からは50%に下がります。国税庁の適格請求書等保存方式(インボイス制度)で、この経過措置の内容が示されています。
控除割合が下がると、免税事業者への外注コストが実質的に上がります。外注先の登録状況を今のうちに確認しておくと、10月以降の税負担を見積もりやすくなります。
登録番号は、請求書に記載されたTから始まる13桁の番号で確認できます。国税庁の公表サイトで検索すれば、その番号が実在する登録かどうかも照会できます。請求書を受け取ったら、登録番号を記載欄で確認するだけでなく、実在確認まで済ませておくと安心です。
外注費の請求書テンプレート・記載例
外注費の請求書テンプレートは、6つの必須項目に加えて、支払期日と振込先を明記すると実務でそのまま使えます。
以下は記載例です。
| 項目 |
記載内容の例 |
| 発行者 |
○○事務所 田中太郎(登録番号 T1234567890123) |
| 取引年月日 |
2026年8月分・2026年8月31日発行 |
| 取引内容 |
Webサイト制作業務(標準税率10%対象) |
| 税率ごとの対価 |
200,000円(税抜)・消費税20,000円 |
| 源泉徴収額 |
20,420円(税抜200,000円の10.21%) |
| 受領者 |
株式会社セブンセンシズ 御中 |
源泉徴収がある場合、請求金額から源泉徴収額を差し引いた金額を振り込みます。請求書に源泉徴収額の欄がないと、差し引く金額を毎回計算し直す手間が発生します。
消費税額の端数処理にもルールがあります。1枚の請求書につき、税率ごとに1回だけ端数処理を行うのが国税庁のルールで、品目ごとに端数処理を繰り返すことは認められていません。切り上げ・切り捨て・四捨五入のどれを使うかは任意ですが、方法を混在させると計算が合わなくなります。テンプレートを作る際は、税率ごとの合計額に対して端数処理する欄を1か所だけ用意してください。
外注先が請求書を発行しない場合の対応
外注先が請求書を発行しない場合、自社側で支払通知書を作成し、内容を先方に確認してもらう対応が必要です。
費用の目安については、請求書発行手数料の相場|代行サービス4タイプの料金差にまとめています。
フリーランスや副業で外注を受ける個人の中には、請求書の様式に不慣れな人もいます。この場合、発注側が主導して書類を整える方が早く解決します。
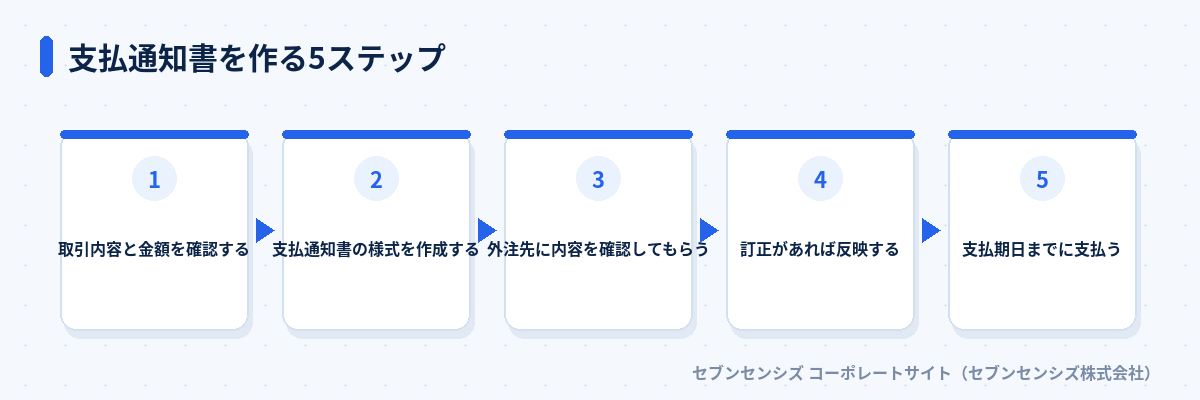 支払通知書を作る5ステップ
ステップ1は取引内容と金額の確認です。ステップ2は支払通知書の様式作成、ステップ3は外注先への内容確認です。
ステップ4は訂正の反映、ステップ5は支払期日までの支払いです。この手順を踏めば、請求書がなくても記載事項をそろえられます。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。請求書の様式でつまずく企業の多くは、発行側任せにして書類が整わないまま支払いを進めています。
2026年1月施行の取適法で変わる請求・支払いのルール
2026年1月1日施行の取適法(改正下請法)により、外注費の支払いでは手形払いの全面禁止など新しいルールが適用されます。
取適法とは、下請法が改正され名称が変わった法律で、中小受託事業者との取引を適正化する目的があります。従来の資本金基準に加え、従業員数の基準も新たに追加されました。
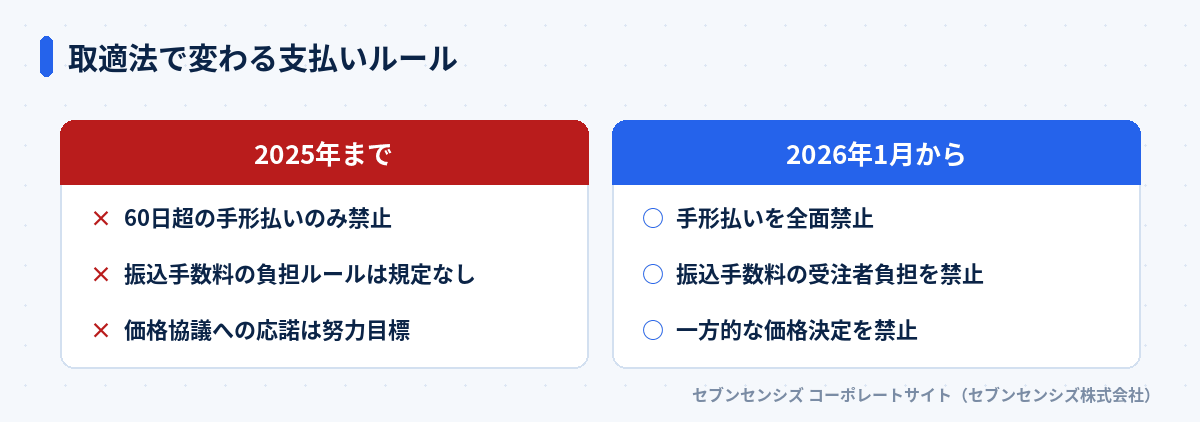 取適法で変わる支払いルール
中小企業庁は2026年1月から下請法が「取適法」にで、改正内容を公表しています。手形払いが全面禁止になり、振込手数料を外注先に負担させることも禁止されます。
価格協議を求められたのに一方的に代金を決める行為も禁止対象です。請求書や支払通知書に振込手数料の負担者を明記していないと、意図せず違反にあたるおそれがあります。
自社の支払いフローが新ルールに沿っているか、今のうちに確認しておく方が安全です。請求書の支払いのやり方全般(方法の選び方・期日管理・二重払いの防ぎ方)は、請求書の支払いのやり方|4つの方法と60日ルールでまとめて解説しています。
外注費と給与の区分基準|請求書の書き方が影響するリスク
外注費と給与は、代替性・指揮監督・危険負担・材料提供の4つの基準で判定され、請求書の書き方も判断材料になります。
消費税法基本通達1-1-1では、業務委託が外注費か給与かを次の4点で判定するとしています。
1つ目は代替性です。本人以外が業務を代わりに行えるかどうかで、代替が認められないほど給与に近いと判断されます。2つ目は指揮監督です。時間や場所を細かく指定して業務を進めさせている場合、給与とみなされやすくなります。
3つ目は危険負担です。納品前の成果物が滅失した場合に報酬を請求できるかどうかも判断材料です。4つ目は材料・用具の提供です。自社が業務に必要な材料や用具を無償で貸与していると、外注費ではなく給与と判定されるリスクが高まります。
請求書の記載内容も判定材料のひとつです。業務内容が曖昧で、成果物ではなく稼働時間だけが記載された請求書は、給与性が強いと判断されやすくなります。取引内容の欄には、時間ではなく成果物や業務範囲を具体的に記載しておくと、外注費としての実態を示しやすくなります。
外注費が給与と認定されると、源泉徴収の追徴に加え、消費税の仕入税額控除も否認される場合があります。契約内容に迷いがある場合は、契約書と請求書の両方をあわせて見直しておくと安全です。
外注費の請求書でよくあるミスと防ぐ方法
外注費の請求書でよくあるミスは、消費税区分の誤りと源泉徴収額の計算漏れの2つです。
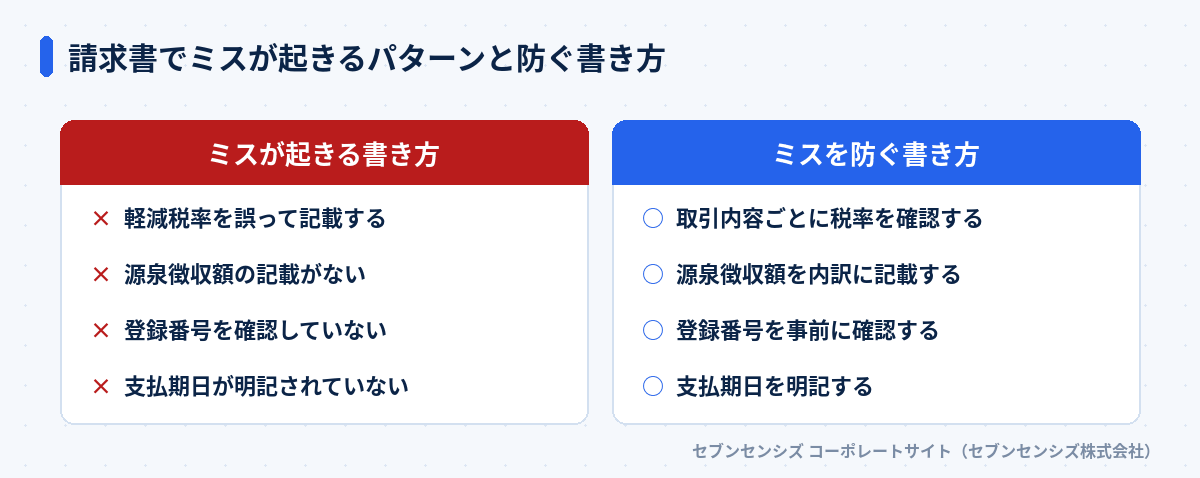 請求書でミスが起きるパターンと防ぐ書き方
1つ目は消費税区分の誤りです。軽減税率の対象品目がないのに軽減税率で記載してしまうケースがあります。回避策は、取引内容ごとに標準税率か軽減税率かを事前に確認することです。
2つ目は源泉徴収額の計算漏れです。個人への原稿料やデザイン料を、源泉徴収なしで全額支払ってしまう失敗がよく起こります。回避策は、支払い前に報酬の種類を確認し、対象なら10.21%を差し引くことです。
私たちセブンセンシズも、外注費の請求書を扱う中でこの2つのミスを見てきました。とくに源泉徴収の計算漏れは、後から追徴課税につながることがあるため注意が必要です。
自社での確認に不安がある場合、経理BPOの無料相談で請求書のチェック体制を相談することもできます。
よくある質問
外注費の請求書に消費税は必要ですか?
課税事業者への外注なら必要です。免税事業者の場合は本体価格のみの記載が原則です。
外注費の源泉徴収はいくらですか?
原稿料やデザイン料など特定の報酬は10.21%、100万円を超える部分は20.42%です。
外注先が請求書を発行しない場合はどうすればよいですか?
自社で支払通知書を作成し、取引内容と金額を先方に確認してもらいます。
インボイス制度の経過措置はいつまで続きますか?
控除割合は2026年9月まで80%、10月以降は50%に下がり2029年9月に終了します。
2026年1月の取適法改正で何が変わりますか?
手形払いが全面禁止され、振込手数料を受注者に負担させることも禁止されます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: 外注費の請求書は6項目の記載と2026年の制度変更への対応が鍵
外注費の請求書は、発行者情報から受領者名までの6項目をそろえたうえで、源泉徴収とインボイス制度の経過措置に正しく対応することが欠かせません。2026年10月の控除割合変更と2026年1月施行の取適法により、確認すべき項目はさらに増えています。
まずは受け取っている請求書に6つの必須項目がそろっているか、手元の書類で確認してみてください。源泉徴収が必要な報酬かどうかも、支払い前にチェックする習慣をつけると安心です。外注先が増えるほど、担当者ごとに確認基準がばらつきやすくなるため、チェック項目を書面化しておくことも有効です。
請求書の確認体制を整える余裕がない場合は、経理BPOの無料相談で外注費の請求書チェックを含めた実務の相談ができます。制度変更への対応まで含めて、まとめて見直す機会にしてください。担当者が変わるタイミングでチェック体制ごと見直すと、属人化も同時に防げます。