請求書の発行のやり方は、登録番号や取引年月日など必須の6項目を記載したうえで、項目確認→作成→送付→控えの保存という4ステップで進めるのが基本です。インボイス制度に登録している場合、この6項目のうち1つでも欠けると取引先が仕入税額控除を受けられなくなるため、書き方を先に確認しておく必要があります。本記事では、必須記載項目・発行の4ステップ・発行方法3つの比較・発行のタイミング・インボイス未登録の場合の違い・よくある失敗まで解説します。
この記事は、自分で請求書を発行する機会がある個人事業主・中小企業の経営者や経理担当者向けです。
※ 2026年8月時点の情報です。
この記事でわかること
- 請求書発行に必須の6つの記載項目
- 発行の基本4ステップ
- 発行方法3つの比較(手書き・Excel・クラウド)
- インボイス未登録の場合の書き方の違い
請求書の発行とは?個人事業主・中小企業が知っておくべき基本
請求書の発行とは、取引先に対して代金の請求内容を書面またはデータで示し、支払いを求める手続きのことです。規模の小さい会社ほど、この作業を経営者自身が兼務しているのが実情です。
関連して、飲食店の経理のやり方もあわせてご確認ください。
請求書の発行とは、納品したものやサービスの内容・金額・支払期日を書面またはデータにまとめ、取引先に交付することです。法律上の様式は定められていませんが、インボイス制度に登録している場合は決められた記載項目を満たす必要があります。
 請求書の発行は6項目の確認から始まる
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。請求書の発行も、その典型例のひとつです。
日本商工会議所が2024年5月20日〜6月14日に実施した「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」(3,149社回答)があります。この調査では、売上高1千万円以下の事業者の92.0%が経理事務を1人で担当し、78.1%は代表者や営業担当者が経理を兼務していました。請求書の発行を専任の経理担当者に任せられない会社が大半だと分かります。
だからこそ、発行のたびに調べ直すのではなく、必須項目と手順を最初に押さえておくことが大切です。遠回りに見えて、実は一番の近道。
請求書発行に必須の記載項目6つ【インボイス制度対応】
インボイス制度に対応した請求書には、発行者情報・登録番号、取引年月日、取引内容、税率ごとの金額と税率、消費税額、交付先名称という6つの項目が必要です。
注意: 1項目でも欠けると仕入税額控除に影響
適格請求書として認められるには、この6項目すべてが揃っている必要があります。1つでも欠けると、受け取った取引先が仕入税額控除を受けられなくなります。
国税庁のタックスアンサーNo.6625 適格請求書等の記載事項があります。この情報では、適格請求書に必要な項目として6つが挙げられています。
発行事業者の氏名または名称・登録番号、取引年月日、取引内容(軽減税率対象品目の明示)、税率ごとの合計対価額と適用税率、税率ごとの消費税額、交付を受ける事業者の名称です。条文を読み慣れていないと分かりにくい表現ですが、要は「誰が・いつ・何を・いくらで・税率いくつで・誰に」を漏れなく書く、という理解で十分です。
| 記載項目 |
記入内容 |
| 発行者情報・登録番号 |
氏名または名称と「T+13桁」の登録番号 |
| 取引年月日 |
商品・サービスを提供した日付 |
| 取引内容 |
品名やサービス名。軽減税率対象は8%対象と明示 |
| 税率ごとの金額と税率 |
8%対象・10%対象を分けて合計額と税率を記載 |
| 消費税額 |
税率ごとに区分して記載 |
| 交付先名称 |
請求書を受け取る取引先の名称 |
 請求書発行前に確認する3つのポイント
小売業・飲食店・タクシー業など不特定多数と取引する業種は、税率か消費税額のどちらか一方の記載で足り、交付先名称も省略できます。自分の業種がこの簡易対応の対象かどうかは、発行様式を決める前に確認しておくと手戻りが減ります。
インボイス制度の経理実務全体は、インボイス制度の経理実務とは?請求書処理の4ステップでも詳しく解説しています。
請求書発行の基本4ステップ
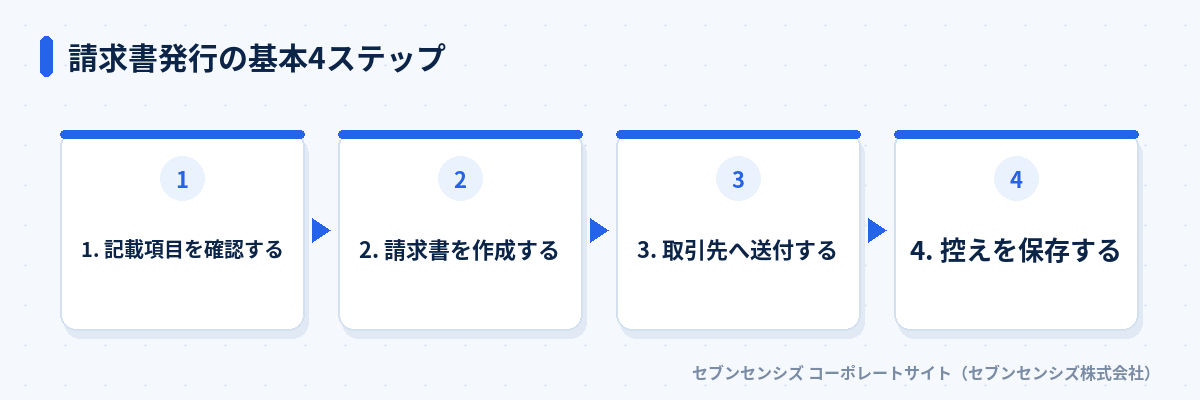
請求書の発行は、記載項目を確認する・請求書を作成する・取引先へ送付する・控えを保存する、という4ステップで進めます。
関連する内容は請求書をエクセルで自動化する3つの手段でも扱っています。
実際の進め方を先に押さえるなら、請求書チェックの効率化が参考になります。
費用の目安は請求書発行手数料の相場|代行サービス4タイプの料金差で整理しています。
逆に発注側として外注費の請求書がないときの経費計上に悩んでいる場合は、代わりになる証憑を別記事でまとめています。
 請求書発行の基本4ステップ
ステップ1では、前章の6項目のうち自社に不足している情報がないかを確認します。登録番号や取引先の正式名称は、テンプレートに一度登録しておくと毎回の入力漏れを防げます。
ステップ2では、確認した項目に沿って請求書を作成します。手書き・Excel・クラウドサービスのいずれを使うかは、次の章で比較します。
ステップ3では、メール添付・郵送・専用システムのいずれかで取引先へ送付します。送付方法は取引先の希望に合わせるのが基本で、自社の都合だけで決めると受領を拒否されることもあります。郵送を選ぶ場合は、請求書の三つ折りのやり方|向きを間違えない3ステップで折る順番と封筒への入れ方を確認しておくと、開封時の印象で迷いません。
ステップ4では、発行した請求書の控えを保存します。個人事業主は原則5年間、法人は原則7年間の保存義務があるため、送付して終わりにせず、保存の仕組みまで決めておく必要があります。
4つのステップは、一度型を作れば毎回同じ流れで回せます。最初の数回だけ時間をかけて自社の型を固めておくと、以降の発行作業は大きく短縮できます。
請求書の発行方法3つを比較|手書き・Excel・クラウドサービス
請求書の発行方法は、手書き・Excel・クラウド請求書サービスの3つに分かれ、発行件数によって向き不向きが変わります。
| 発行方法 |
特徴 |
向いている場面 |
| 手書き |
準備不要ですぐ書ける |
月数件程度の少ない発行件数 |
| Excel |
テンプレートを使い回せる |
月数件〜数十件、様式を自社で管理したい場合 |
| クラウド請求書サービス |
登録番号や税率区分を自動反映、電子帳簿保存法にも対応 |
発行件数が多い、複数人で確認したい場合 |
手書きやExcelは初期費用がかからない一方、税率区分や登録番号の記載漏れを人の目だけでチェックする必要があります。発行件数が増えるほど重くなるのが、この確認作業の負担。
クラウド請求書サービスは、登録番号や税率区分をあらかじめ登録しておけば、発行のたびに入力し直す必要がありません。発行担当者が変わっても、同じテンプレートで同じ項目が出力されるため、属人化の防止にもつながります。
取引先とデータで直接やり取りする電子インボイス(Peppol規格)に対応したサービスも増えています。ただし中小企業では制度対応そのものを優先し、電子インボイスまでは手が回っていないケースがまだ多いのが現状です。
まずは自社の様式を整えることを優先し、電子インボイスへの対応は次の段階として検討するのが現実的です。取引先の数が少ないうちはExcelから始め、件数が増えてきた段階でクラウドサービスへ移行する、という進め方でも十分間に合います。
発行から先の請求書処理の流れをまとめて効率化したい場合は、請求書電子化の進め方|紙からデータへ切り替える5つの手順も参考になります。
請求書を発行するタイミングと支払期限の関係
請求書は、納品や検収が完了した時点、または取引先の締め日に合わせて発行するのが基本です。
取引先ごとに「月末締め翌月末払い」のような締め日と支払サイトが決まっている場合、締め日を過ぎてから発行すると、支払いが1か月丸ごとずれ込むことがあります。締め日の存在を知らずに納品後すぐ発行してしまい、翌々月の入金になって資金繰りに影響したという相談を受けたこともあります。
継続的に取引する相手とは、契約時点で締め日と支払サイトを確認し、発行のタイミングをカレンダーに組み込んでおくと、こうしたずれを防げます。単発の取引でも、納品後は早めに発行するほど、入金までの期間を短くできます。
外注費として支払いを受ける側の書き方は、外注費の請求書の書き方|記載項目6つと2026年の変更点でも解説しています。
インボイス未登録の場合の請求書の書き方の違い
インボイスに未登録の場合、登録番号を記載できないため、税率ごとの内訳のみを記載する区分記載請求書として発行します。
日本商工会議所の前出調査では、免税事業者(BtoB中心)の73.3%がすでにインボイス登録を実施していました。登録するかどうかで、発行する請求書の様式そのものが変わります。
| 区分 |
記載できる項目 |
取引先への影響 |
| 適格請求書(登録あり) |
登録番号を含む6項目すべて |
取引先は仕入税額控除を全額受けられる |
| 区分記載請求書(未登録) |
登録番号を除く項目のみ |
2026年10月以降、取引先の控除は70%に縮小 |
未登録のまま発行を続けると、取引先の税負担が増えるため、新規の取引先から登録の有無を先に聞かれるケースも出てきています。登録するかどうかは、売上規模や取引先の構成を踏まえて判断する必要があります。
個人事業主の経理全体の進め方は、個人事業主の経理のやり方|日次・月次・年次の3周期で仕組み化でも解説しています。判断に迷う場合は、経理BPOの無料相談で自社の状況を整理することもできます。
請求書発行でよくある失敗と対処法
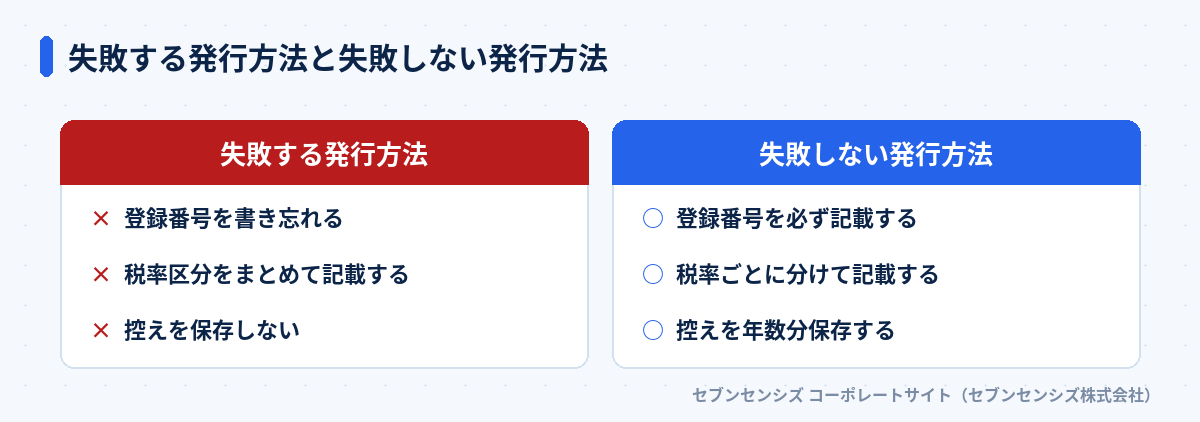
請求書発行でよくある失敗は、登録番号の書き忘れ・税率区分のまとめ記載・控えの保存漏れの3つです。
 失敗する発行方法と失敗しない発行方法
1つ目は、登録番号の書き忘れです。テンプレートに固定情報として登録番号を組み込んでおけば、毎回の入力自体をなくせます。
2つ目は、8%対象と10%対象の税率区分をまとめて記載してしまうケースです。軽減税率の対象品目が混在する取引ほど、区分を分けずに合算しがちなので注意してください。
3つ目は、控えの保存漏れです。発行した請求書のデータや紙を、保存期間の途中で誤って削除・廃棄してしまう失敗も見られます。発行と保存をセットの作業として扱い、保存先を最初に決めておくことが対処法になります。
私たちが中小企業の経理支援に携わる中でも、請求書の書式を都度作り直しているという相談を受けることがあります。一度テンプレートを固めてしまえば、確認する項目は毎回同じで済みます。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
発行したあとの控えと保存
請求書は送って終わりではありません。控えの保存まで含めて、発行の仕事です。
保存で押さえるのは次の2点です。
| 対象 |
保存のしかた |
期間の目安 |
| 自社が発行した請求書の控え |
発行した形(電子で送ったなら電子)で残す |
法人は原則7年 |
| 受け取った請求書 |
電子で受け取ったものは電子のまま |
同上 |
電子で送った請求書を、控えとして紙で印刷しただけにするのは避けてください。電子取引の保存要件を満たさない可能性があります。
保存期間は法人・個人、欠損金の有無で変わります。自社が何年なのかは、顧問税理士に一度確認して社内ルールに書いておいてください。毎回迷う作業を残さないためです。
送付の記録も残します。メールの送信履歴か、システムの送信ログがあれば、支払いが遅れたときに「いつ送ったか」を示せます。
よくある質問
請求書の発行に必須の記載項目は何ですか?
発行者情報・登録番号、取引年月日、取引内容、税率ごとの金額と税率、消費税額、交付先名称の6つです。
請求書はどのタイミングで発行すればいいですか?
納品や検収が完了した時点、または取引先の締め日に合わせて発行するのが一般的です。
インボイスに登録していない場合はどう書けばいいですか?
登録番号は記載できず、税率ごとの内訳のみを記載する区分記載請求書として発行します。
請求書はExcelと専用ツールのどちらで作るべきですか?
発行件数が少なければExcel、多い場合はクラウド請求書サービスが向いています。
発行した請求書の控えはいつまで保存すればいいですか?
個人事業主は原則5年間、法人は原則7年間、控えを保存する義務があります。
請求書発行を効率化するにはどうすればいいですか?
クラウド請求書サービスの導入や、発行から記帳までの外部委託という方法があります。
まとめ: 請求書発行は6項目の確認とテンプレート化で安定する
請求書の発行は、必須の6項目を最初に確認し、確認→作成→送付→保存という4ステップをテンプレート化すれば、毎回迷わず進められるようになります。インボイス登録の有無で様式が変わる点と、控えの保存義務がある点は、特に見落としやすいので注意してください。
まずは自社が発行している請求書に、登録番号や税率区分など6項目がすべて揃っているかを確認するところから始めてください。発行から記帳までをまとめて見直したい場合は、経理BPOの無料相談で相談することもできます。
取引先の数や発行件数が増えるほど、手作業での確認は負担になっていきます。発行方法のテンプレート化と、必要に応じたクラウドサービスへの切り替え。これが請求書発行を安定させる一番の近道です。