フリーランスの経理のやり方は、「請求書発行→入金確認→源泉徴収の仕訳」という3つのステップを、毎月同じ順番で回すことが基本です。案件ごとに処理をバラバラにすると、確定申告の直前に未入金や源泉徴収の確認漏れがまとめて表面化します。
本記事では、複数クライアントの請求・入金管理、源泉徴収の仕訳、収入変動への資金対応、インボイス登録の判断基準まで解説します。
この記事は、フリーランスとして経理のやり方を仕組み化したい方向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 請求書発行から入金確認までの流れ
- 源泉徴収された報酬の仕訳と精算
- 収入変動時の資金管理のやり方
- インボイス登録の判断基準
フリーランスの経理のやり方は「請求書発行→入金確認→源泉徴収の仕訳」の3ステップが基本
フリーランスの経理のやり方は、請求書発行・入金確認・源泉徴収の仕訳を毎月同じ順で回すことが基本です。
関連する内容を先に押さえるなら、経理外注は個人(フリーランス)でも可能?が参考になります。
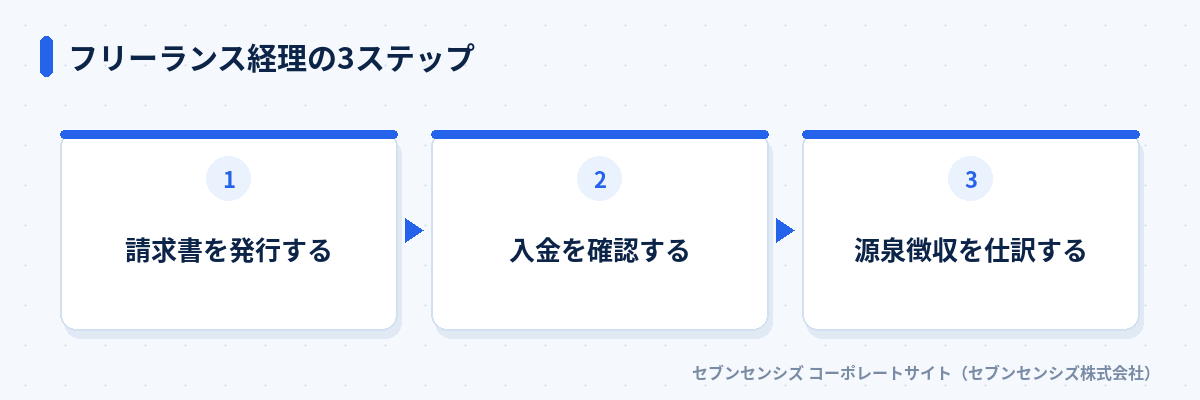 フリーランスの経理は3ステップで回す
フリーランスの経理とは、案件ごとの請求と入金を個人で管理しながら、報酬から差し引かれた源泉徴収税額を記帳・精算する一連の作業のことです。
3つのステップは役割が異なります。請求書発行は案件の区切りを記録し、入金確認は未入金を防ぎ、源泉徴収の仕訳は確定申告の数字を合わせるために行います。
| ステップ |
やること |
目的 |
| 請求書発行 |
案件完了時に金額・源泉徴収税額を明記して発行する |
案件の区切りを記録する |
| 入金確認 |
請求額から源泉徴収分を引いた金額が入金されたか確認する |
未入金を防ぐ |
| 源泉徴収の仕訳 |
支払金額と源泉徴収税額を分けて記帳する |
確定申告の数字を合わせる |
この3行を毎月同じ順で回すだけで、確定申告直前に未入金や仕訳漏れに気づく事態を減らせます。次の章から、それぞれの具体的なやり方を見ていきます。
複数クライアントの請求書発行と入金確認のやり方
複数クライアントの請求は、支払サイトと入金予定を一覧化して管理すると未入金を防げます。
クライアントごとに納品日・請求日・支払サイト(支払までの期日)がバラバラだと、どの案件がいつ入金されるのか把握しづらくなります。案件ごとに請求日と入金予定日を並べた一覧を作ると、確認漏れを防げます。
一覧には、クライアント名・請求金額・源泉徴収税額・差引入金予定額・入金予定日の5項目を記録します。請求書を発行した時点でこの一覧に追記し、入金があったタイミングでチェックを付ける運用にすると、月末にまとめて確認する手間が減ります。
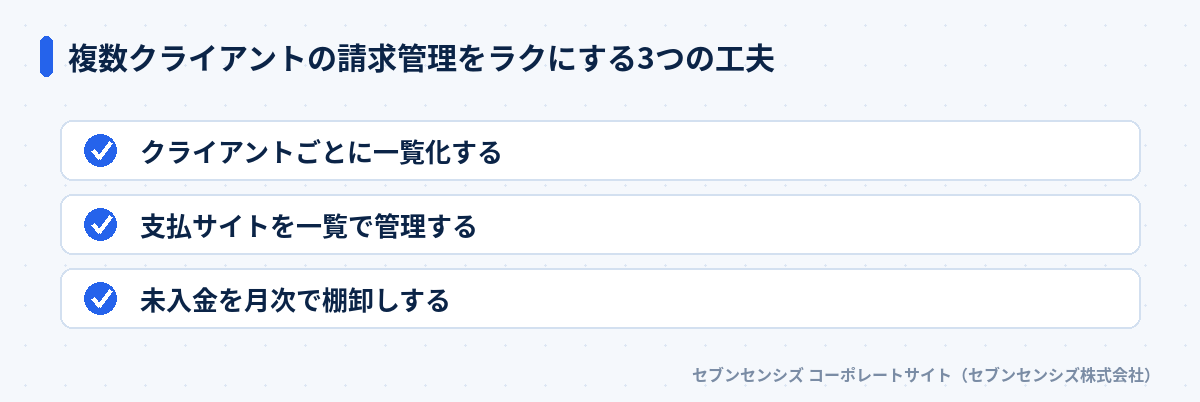 複数クライアントの請求管理をラクにする3つの工夫
工夫は3つあります。1つ目はクライアントごとに請求内容を一覧化すること、2つ目は支払サイトを一覧で管理すること、3つ目は未入金を月次で棚卸しすることです。支払サイトは「月末締め翌月末払い」「月末締め翌々月10日払い」などクライアントごとにばらつくため、個別に記録しておく必要があります。
私たちが導入支援の現場で相談を受ける中でも、支払サイトを記録せずに「そろそろ入金されるはず」という感覚だけで管理している方は少なくありません。感覚に頼った管理は、クライアント数が増えるほど破綻しやすくなります。
会計ソフトを使えば、請求書の発行と入金消込(請求と入金の突き合わせ)を同じ画面で管理できます。エクセルで請求管理をしている場合の限界は、経理の自動化はエクセルでどこまで可能?で解説しています。
源泉徴収された報酬の仕訳と年末の精算のやり方
源泉徴収された報酬は、支払金額と源泉徴収税額を分けて記録し、確定申告で精算します。
原稿料やデザイン料、講演料など特定の業務については、クライアントが報酬を支払う際にあらかじめ所得税を差し引いて納付する源泉徴収の対象になります。
国税庁の原稿料や講演料等を支払ったときがあります。この情報では、支払金額100万円以下の部分は10.21%、100万円を超える部分は20.42%の税率で源泉徴収されるとされています。
たとえば請求額が15万円で源泉徴収税額が15,315円の場合、入金されるのは差額の134,685円です。この時点で「入金額=売上」と記帳すると、年間の売上が実際より少なく計上されてしまいます。
仕訳では請求額の15万円を売上として計上し、源泉徴収税額の15,315円は「仮払税金」などの科目で別途記録します。
年末には、クライアントから発行される支払調書や、自分でまとめた源泉徴収税額の合計を確定申告書に転記します。源泉徴収された税額は、確定申告で計算した年間の所得税額から差し引かれ、納めすぎていれば還付されます。この精算を忘れると、本来戻ってくるはずの税金を受け取れないままになります。
注意: 源泉徴収税額を売上に含めて記帳するとNG
入金額だけを売上として記帳すると、源泉徴収された分だけ売上が過少になります。請求額全体を売上に計上し、源泉徴収税額は別科目で管理してください。
収入が月によって変動するときの資金管理のやり方
収入が変動する月は、平均月収を基準に予算化し、税金分を先に取り分けておきます。
フリーランスは案件の受注状況によって、月ごとの入金額が大きく変わります。入金が多かった月にそのまま使ってしまうと、入金が少ない月や納税の時期に資金が不足します。
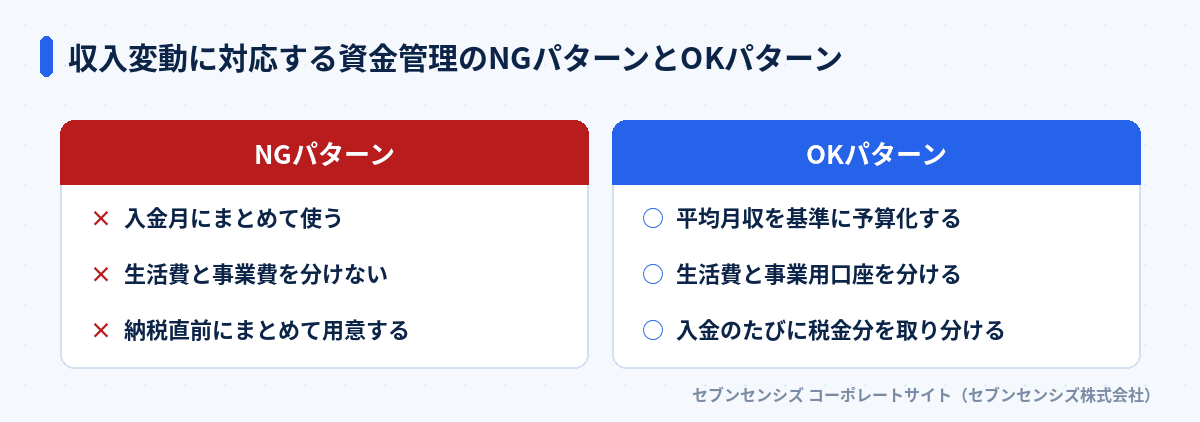 収入変動に対応する資金管理のNGパターンとOKパターン
対応の考え方は、直近6か月〜1年の平均月収を出し、それを基準に生活費と事業費を予算化することです。平均を基準にすると、入金が多い月の余剰分を、少ない月や納税に回す原資として確保できます。
事業用の口座と生活費の口座を分けておくことも欠かせません。入金があったら、まず所得税・住民税・消費税(該当する場合)にあてる分を別口座へ移し、残りを生活費に回す順番にします。税金分を先に取り分ける順番にすることで、納税時期に資金が足りなくなる事態を避けられます。
以下は、収入が変動する月の資金管理でよくあるNGパターンと、そのOKパターンです。
| 項目 |
NGパターン |
OKパターン |
| 使い方の基準 |
入金月にまとめて使う |
平均月収を基準に予算化する |
| 口座の分け方 |
生活費と事業費を分けない |
生活費と事業用口座を分ける |
| 税金の扱い |
納税直前にまとめて用意する |
入金のたびに税金分を先に取り分ける |
インボイス登録するかどうかの判断基準
インボイス登録は、取引先が課税事業者中心かどうかで判断するのが基本です。
インボイス発行事業者に登録すると消費税の申告義務が生じますが、取引先の課税事業者は仕入税額控除を受けやすくなります。登録しない場合、取引先は免税事業者からの仕入れについて、一定割合しか仕入税額控除ができません。
国税庁の適格請求書等保存方式に関するQ&Aがあります。この情報では、免税事業者等からの課税仕入れに係る経過措置は、2026年9月30日までは80%、2026年10月1日からは70%の控除に縮小されるとされています。
この改正で2028年10月に50%、2030年10月に30%へ段階的に縮小し、2031年9月30日に経過措置そのものが終了する予定です。
つまり2026年10月以降、免税事業者と取引する課税事業者側の負担はこれまでより重くなります。取引先の多くが法人や課税事業者で、今後も同じ取引が続く見込みなら、登録を検討する材料が増えたといえます。
一方で、取引先が消費者や免税事業者中心であれば、インボイス登録の有無は取引先の税額計算に影響しません。その場合は、消費税の申告事務が増える負担と、取引先への影響を比べて判断します。
消費税の免税点についても確認しておく必要があります。国税庁の消費税の納税義務者に関するタックスアンサーでは、前々年の課税売上高が1,000万円以下であれば、原則として消費税の納税義務が免除されるとされています。インボイス未登録のまま免税事業者にとどまる選択肢も、引き続き有効です。
インボイス制度に関わる請求書処理の実務は、インボイス制度の経理実務とは?請求書処理の4ステップで具体的な手順を紹介しています。
フリーランス向け会計ソフトで経理のやり方を自動化する方法
会計ソフトを使えば、請求書発行から仕訳、確定申告までの作業を大きく減らせます。
費用の目安を先に押さえるなら、フリーランスの経理費用相場が参考になります。
会計ソフトには、請求書発行から入金消込、源泉徴収の自動計算、確定申告書類の作成までを一連の流れで扱えるものがあります。請求書を発行する時点で源泉徴収税額を自動計算してくれるため、手計算による金額の間違いを防げます。
口座やクレジットカードと連携すれば、入出金明細から仕訳の候補を自動で提示してくれる機能も使えます。候補をそのまま確定させず、勘定科目が事業の実態に合っているかを都度確認する習慣は残しておいてください。
当社は補助金を使った会計ソフト・受発注ソフトの導入支援を手がけており、中小企業が経理業務のどこでつまずくかを申請の現場で見てきました。つまずきの多くは、ソフトを導入した後にルールを固定しないまま使い始めてしまうことに起因します。
勘定科目の割り振りルールを先に決めてから運用を始めると、入力のたびに迷う時間を減らせます。
自動化する範囲は、最初から全部でなくても構いません。まずは請求書発行と入金消込だけを自動化し、慣れてきたら仕訳や確定申告書類の作成まで範囲を広げる進め方も実用的です。
経理のやり方が崩れやすいタイミングと立て直し方
経理が崩れるのは、繁忙期に処理を後回しにして未処理が積み上がったときです。
関連する内容として自営業の経理のやり方も公開しています。
案件が集中する時期は、請求書発行や記帳を後回しにしがちです。後回しにした分は消えるわけではなく、落ち着いた頃にまとめて処理する負担として残ります。
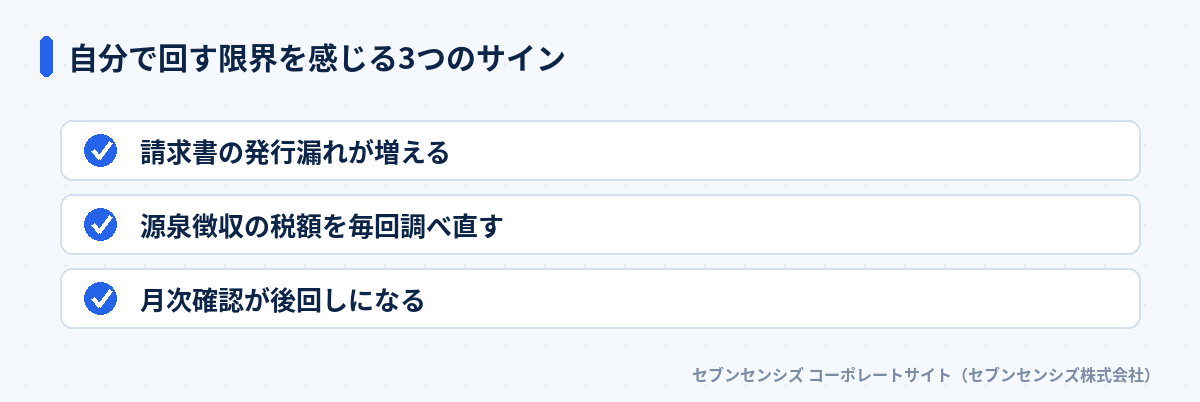 自分で回す限界を感じる3つのサイン
立て直し方は、まず未処理の案件を新しい分から順に片付けることです。古い案件から遡ろうとすると記憶が薄れていて確認に時間がかかり、かえって手が止まりやすくなります。新しい案件を優先して片付け、古い案件は概算でまとめて処理するといった割り切りも実務上は有効です。
繁忙期に崩れることを前提に、あらかじめ「月に1回は必ず請求一覧を見返す日」を固定しておくことも効果があります。忙しいときほど後回しにしやすいからこそ、確認する日をカレンダーに先に入れておく工夫が効きます。
自分で回す限界を感じたら外注に切り替える判断基準
請求書の発行漏れや確認漏れが増えたら、外注を検討する段階に来ています。
関連する内容として記帳代行費用の相場は法人でいくら?も公開しています。
サインは3つあります。1つ目は請求書の発行漏れが増えること、2つ目は源泉徴収の税額を毎回調べ直すこと、3つ目は月次確認が後回しになることです。3つのうち1つでも当てはまるなら、外注を検討する価値があります。
外注する範囲は、経理のすべてを任せる必要はありません。請求書発行と記帳だけを依頼し、資金管理や確定申告の準備は自分で続けるといった、部分的な外注の組み合わせ方もあります。
経理代行の費用相場や選び方は、経理代行は個人事業主でも使える?で解説しています。
判断の目安は「時間」と「精度」のどちらを優先したいかです。案件数が少ないうちは自分で回す負担も軽いため、無理に外注する必要はありません。逆に案件数が増え、確認漏れによる申告ミスのリスクを避けたい段階になったら、外注を検討する価値があります。
よくある質問
フリーランスの経理のやり方は何から始めればいいですか?
請求書発行・入金確認・源泉徴収の仕訳を、毎月同じ順番で回すことから始めてください。
源泉徴収された報酬はどう仕訳すればいいですか?
請求額全体を売上に計上し、源泉徴収税額は別科目で分けて記帳します。
インボイス登録はしたほうがいいですか?
取引先が課税事業者中心なら登録、消費者中心なら見送りが判断の目安です。
収入が変動する月はどう資金管理すればいいですか?
平均月収を基準に予算化し、税金分を入金のたびに先へ取り分けてください。
経理を自分で回す限界はどう見極めますか?
請求書の発行漏れや源泉徴収の確認漏れが増えたら、外注を検討するサインです。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
まとめ: フリーランスの経理のやり方は3ステップで回し、崩れたら外注も選べる
フリーランスの経理のやり方は、請求書発行→入金確認→源泉徴収の仕訳という3ステップを毎月同じ順で回すことが基本です。複数クライアントの管理も、支払サイトを一覧化しておけば感覚に頼らずに済みます。
収入が変動する月ほど、税金分を先に取り分けておく習慣が資金繰りを助けます。まずは案件ごとの請求一覧を作ることから試してみてください。
請求書の発行漏れや確認漏れが増え、本業の時間を圧迫し始めたら、無理に一人で抱え込む必要はありません。経理BPOの無料相談で、自分に合う進め方を一緒に整理することもできます。