個人店の経理のやり方は、現金・在庫・スタッフという3点を先に仕組み化することです。店舗を構えて商売をすると、自宅で完結する事業にはない処理が一気に増えます。レジの現金、売れ残った在庫、アルバイトの給与。この3つは後からまとめて処理できません。
本記事では、レジ締めと現金出納帳の日次手順、棚卸しと売上原価の出し方、アルバイトを雇ったときに増える源泉徴収の実務、そして自分で回す限界の見極め方まで解説します。
この記事は、実店舗を持ち、自分または少人数のスタッフで経理まで担っている個人店の経営者向けです。
※ 2026年9月時点の情報です。
この記事でわかること
- 個人店の経理で先に固めるべき3点
- レジ締めと現金出納帳を日次で回す手順
- 棚卸しから売上原価を出す計算方法
- アルバイトの給与と源泉徴収の実務
- 自分で回す限界と外注に切り替える判断基準
個人店の経理のやり方は「現金・在庫・スタッフ」の3点から固める
個人店の経理は、現金・在庫・スタッフの3点を先に決めておくと、繁忙期でも崩れにくくなります。
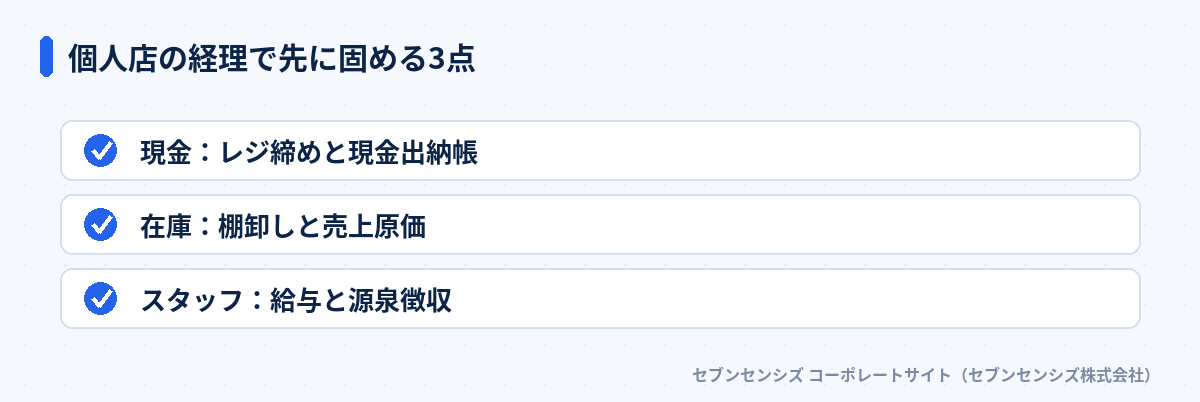 個人店の経理で先に固める3点
個人店とは、法人ではなく個人事業として実店舗を運営している事業形態のことです。小売店・美容室・整体院・カフェなど、店舗で直接お客さまに商品やサービスを提供する業種が該当します。
3点を並べると、それぞれ処理の締切が違うことが分かります。現金は毎日、在庫は年に1回以上、スタッフの給与は毎月。締切が違うものを同じ「経理」という箱に入れて考えるから、どこから手を付ければよいか分からなくなります。
| 論点 |
処理の頻度 |
放置したときに起きること |
| 現金 |
毎日 |
レジの差額の原因が追えなくなる |
| 在庫 |
年1回以上 |
利益額が実態とずれて申告できない |
| スタッフ |
毎月 |
源泉所得税の納付漏れが起きる |
当社は会計ソフト・受発注ソフトの導入支援を手がけており、店舗を持つ事業者が経理のどこでつまずくかを支援の現場で見てきました。つまずきの多くは、この3点のうちどれか1つを「あとでまとめて」と先送りしたところから始まります。
次の章では、店舗を持たない個人事業主との違いを整理します。違いが分かると、どこに手間をかけるべきかの優先順位が決めやすくなります。
個人店の経理が自宅開業の個人事業主と違う3つのポイント
個人店の経理は、現金決済・棚卸資産・従業員給与という3つの処理が加わる点が、自宅開業の個人事業主と異なります。
自宅で完結するフリーランス型の事業では、入金は振込がほとんどで、在庫も持たず、従業員もいないケースが多くなります。売上は通帳を見れば分かり、経費はカード明細でほぼ追えます。個人店ではこの前提が成り立ちません。
棚卸資産とは、期末時点で売れ残っている商品・材料・仕掛品のことです。仕入れた時点では経費にならず、売れた分だけが売上原価として経費になります。
| 項目 |
自宅開業の個人事業主 |
個人店 |
| 売上の入り方 |
振込が中心で記録が残る |
現金・キャッシュレスが混在する |
| 在庫 |
持たないことが多い |
棚卸しで期末在庫を確定させる |
| 人件費 |
発生しないことが多い |
給与計算と源泉徴収が毎月発生する |
| 家事按分 |
自宅家賃などで発生する |
店舗分は按分不要で全額が経費 |
見落としやすいのが4行目です。店舗の家賃や水道光熱費は事業専用のため、按分の計算が要りません。自宅兼店舗の場合だけ按分が必要になります。按分の手間が減る一方で、現金と在庫の管理という手間が増える。これが個人店の経理の実像です。
自宅開業に近い形で経理を回している方は、個人事業主の経理のやり方もあわせて確認してください。
現金:レジ締めと現金出納帳を日次で回す4ステップ
個人店の現金管理は、閉店後にレジ締めを行い、その日のうちに現金出納帳へ記録する流れを毎日繰り返すのが基本です。
近い論点を売掛金管理の方法とは?で扱っています。
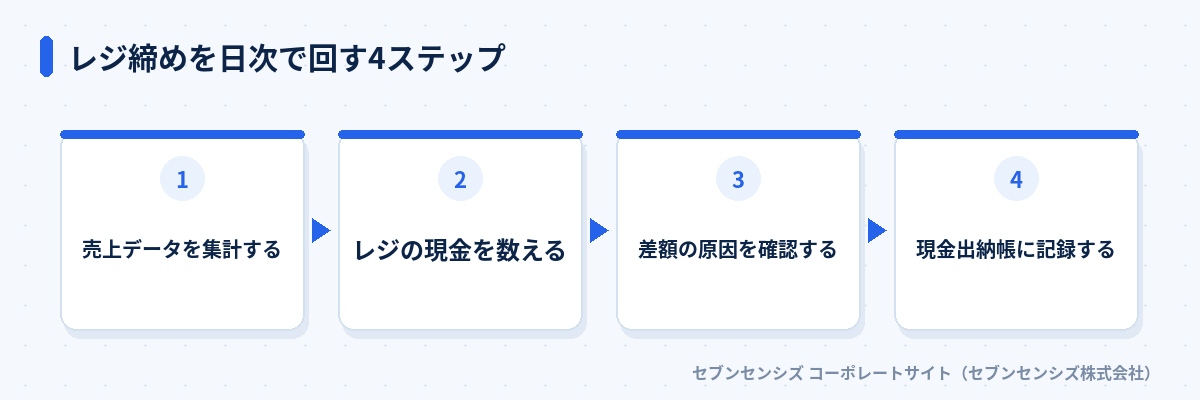 レジ締めを日次で回す4ステップ
手順は4つです。まずレジやPOSから当日の売上データを集計します。次に、レジ内の現金を数えて実際の残高を出します。3つ目に、理論値と実際の残高に差があれば原因を確認します。最後に、当日の売上と入出金を現金出納帳へ記録します。
現金出納帳に残すのは、次の4項目だけで足ります。慣れれば1日5分から10分で終わる作業です。
- 日付
- 摘要(何の入金・出金か)
- 入金額と出金額
- その日の残高
差額が出たときは、その日のうちに原因を探すのが鉄則です。翌日以降になると、釣り銭の渡し間違いなのか記録漏れなのかを追えなくなります。原因が分からない差額は、現金過不足として金額と日付を残しておきます。
キャッシュレス決済が混ざる店舗では、入金のタイミングにも注意が必要です。決済日と口座への入金日がずれるため、売掛金として一度計上し、入金時に消し込む処理になります。入金日だけを見て記帳すると、月末の売上が翌月にずれて月次の数字が狂います。
注意: レジの現金から仕入代金を直接払うのはNG
レジから直接支払うと、売上金額と支払金額の両方が記録から抜け落ちます。仕入や経費の支払いは、必ず事業用口座かカードを経由させてください。
なお、青色申告者で前々年分の不動産所得と事業所得の合計が300万円以下の場合は、国税庁の現金主義による所得計算の特例を届け出れば、現金の動いた日で記帳できます。ただしこの特例を選ぶと55万円と65万円の青色申告特別控除は使えず、10万円控除にとどまります。
在庫:棚卸しのやり方と売上原価の計算方法
個人店の棚卸しは、期末時点の在庫数を数え、仕入単価をかけて金額に直し、売上原価を確定させる作業です。
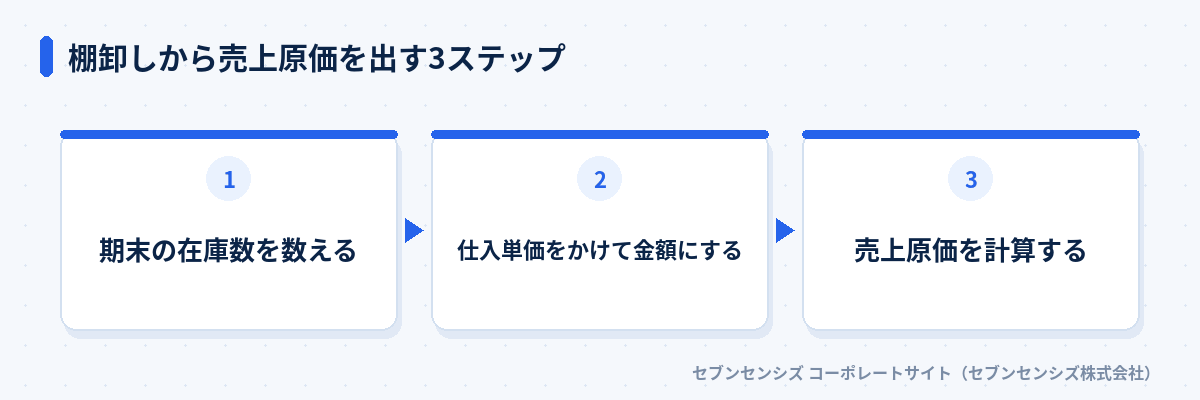 棚卸しから売上原価を出す3ステップ
個人事業の期末は12月31日です。この日の在庫を数え、金額に換算します。売上原価は「期首在庫+当期仕入-期末在庫」で計算します。仕入れた金額がそのまま経費になるわけではない点が、初めて棚卸しをする方のつまずきどころです。
数え方のコツは、棚卸表の様式を毎年同じにしておくことです。商品名・数量・単価・金額の4列があれば足ります。同じ様式を使い続けると、前年と比較して在庫が膨らんでいないかを確認できます。
単価をいくらで評価するかにもルールがあります。税務署へ評価方法の届出をしていない場合は、最終仕入原価法で評価します。その年の最後に仕入れたときの単価を、期末在庫の全数量に掛ける方法です。個人店では計算が最も簡単なため、この方法のまま運用しているケースがほとんどです。
美容室や整体院のようにサービス中心の店舗でも、店販商品や施術材料を仕入れているなら棚卸しの対象です。「うちは物販ではないから棚卸しは不要」という思い込みが、利益額のずれを生みます。私たちが相談を受けた店舗でも、材料の在庫を数えたことがなく、原価率を把握できていないケースがありました。
棚卸しの数字は、価格を見直すときの判断材料にもなります。原価率が分かれば、値上げすべき商品と据え置く商品を切り分けられます。年に1回の義務ではなく、経営判断のための数字として扱うと取り組みやすくなります。
スタッフ:アルバイトを雇ったら増える経理業務と源泉徴収
アルバイトを1人でも雇うと、毎月の給与計算と源泉徴収、そして源泉所得税の納付という業務が追加されます。
まず、人を雇い始めたら税務署へ給与支払事務所等の開設届出書を提出します。提出期限は、給与の支払いを始めることになった日から1か月以内です。そのうえで、毎月の給与から所得税を天引きし、原則として翌月10日までに納付します。
経費への計上ルールも押さえてください。天引き前の総支給額を「給料賃金」として計上し、店側が負担する社会保険料は「福利厚生費」として分けます。手取り額だけを経費にすると、天引きした所得税の分が帳簿から抜け落ちます。
納付の手間を減らす制度があります。国税庁の源泉所得税及び復興特別所得税の納付期限と納期の特例によると、給与の支給人員が常時10人未満の事業者は、申請書を提出すれば納付を年2回にまとめられます。1月から6月分は7月10日、7月から12月分は翌年1月20日が納期限です。
| 項目 |
原則 |
納期の特例を使う場合 |
| 納付回数 |
年12回(毎月) |
年2回 |
| 納期限 |
支給した月の翌月10日 |
7月10日・翌年1月20日 |
| 対象 |
すべての源泉徴収義務者 |
給与の支給人員が常時10人未満 |
| 手続き |
不要 |
承認申請書の提出が必要 |
シフト勤務のスタッフが多い店舗では、勤怠の集計そのものが負担になります。タイムカードの手集計をやめ、勤怠アプリから給与計算ソフトへ連携させるだけでも、月末の作業時間は目に見えて減ります。年末には年末調整も加わるため、集計の自動化は早いうちに手を打つ価値があります。
個人店の帳簿づけとツールの選び方|青色申告65万円控除の条件
個人店の帳簿づけは、青色申告で65万円控除を狙うなら複式簿記に対応したクラウド会計ソフトを選ぶのが現実的です。
控除額の条件は明確です。国税庁のNo.2072 青色申告特別控除によると、複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告すると55万円控除が受けられます。さらにe-Taxで申告するか優良な電子帳簿保存を行うと、65万円控除になります。
ツールは3種類から選びます。手書きの帳簿、エクセル、クラウド会計ソフト。個人店で現金とキャッシュレスが混在するなら、クラウド会計ソフトが最も手間を減らせます。POSレジや決済サービスと連携させれば、売上データの取り込みを自動化できるためです。
| ツール |
向いている個人店 |
65万円控除への対応 |
| 手書き帳簿 |
取引件数が月20件以下の小規模店 |
複式簿記の手作業が必要で負担が大きい |
| エクセル |
すでに関数を使いこなしている店 |
貸借対照表まで自作する必要がある |
| クラウド会計 |
レジ・決済の連携をしたい店 |
標準機能で対応できる |
保存期間も押さえてください。国税庁のNo.2070 青色申告制度では、帳簿は原則7年、請求書や見積書などの書類は5年の保存が必要とされています。電子取引データの保存ルールについては、電子帳簿保存法とは?中小企業の対応3ステップで整理しています。
備品を買ったときの扱いも覚えておくと得です。青色申告者は、取得価額30万円未満の資産を年間300万円まで一括で経費にできる特例を使えます。冷蔵ケースや施術ベッドなど、店舗ならではの設備投資で効いてきます。
個人店の経理でやってはいけない3つのNG
個人店の経理で崩れる原因は、レジからの直接支払い、売上金の持ち帰り、差額の放置という3つのNG行動です。
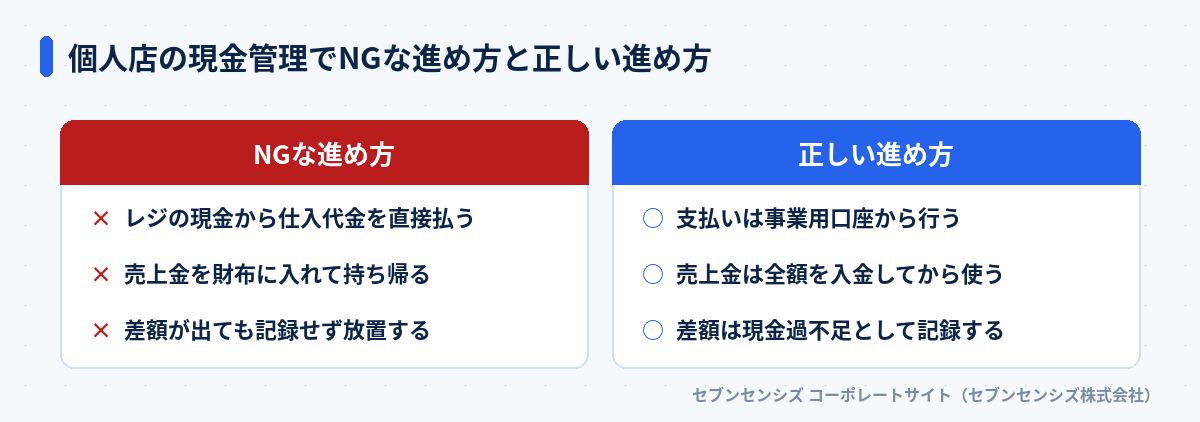 個人店の現金管理でNGな進め方と正しい進め方
1つ目のNGは、レジの現金から仕入代金や備品代を直接支払うことです。記録に残らない支出が生まれ、経費の計上漏れにつながります。支払いは事業用口座かカードに寄せてください。
2つ目のNGは、売上金をそのまま財布に入れて持ち帰ることです。事業のお金と生活費が混ざり、どこまでが売上だったのかを追えなくなります。売上金は全額をいったん事業用口座へ入金し、生活費はそこから引き出す順番にします。
3つ目のNGは、レジの差額を「よくあること」として記録せずに流すことです。差額が続いている店舗は、釣り銭の渡し間違いか、金銭の持ち出しが起きている可能性があります。金額の大小にかかわらず、差額は日付とともに記録する。これだけで異常の早期発見につながります。
もう1つ、白色申告なら記帳しなくてよいという思い込みも危険です。現在は白色申告でも記帳と帳簿の保存が義務づけられています。青色申告に切り替えたときの具体的な進め方は、個人事業主の帳簿の付け方で解説しています。
自社の経理のどこに時間がかかっているかは、経理の現状分析(無料)からご相談いただけます。ご契約を前提としたご案内ではありません。
自分で回す限界のサインと経理代行に切り替える判断基準
限界のサインは、レジ締めが数日分たまる、棚卸しを一度もしていない、源泉所得税の納付を忘れたことがある、のいずれかに当てはまる状態です。
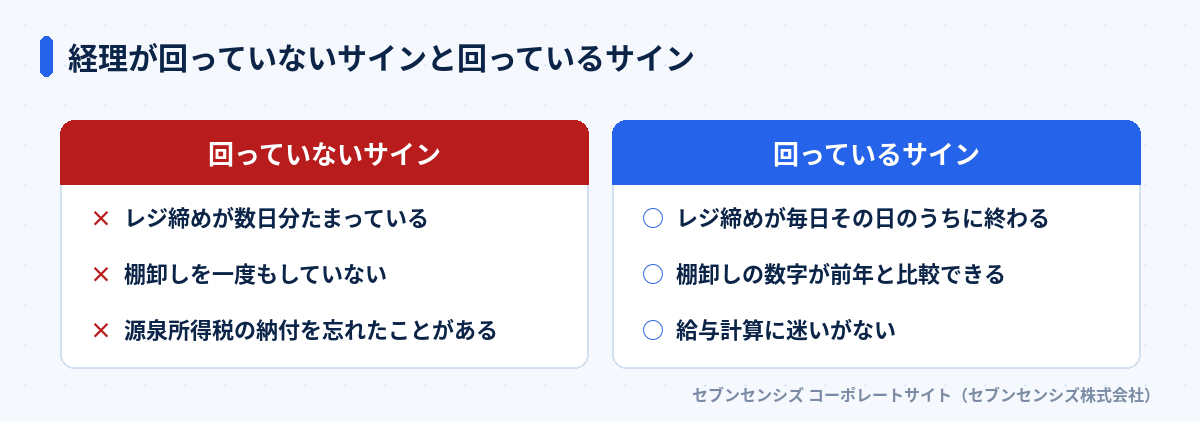 経理が回っていないサインと回っているサイン
判断の順番は3ステップです。まず1週間だけ経理にかけた時間を記録します。次に、レジ締め・棚卸し・給与計算のどれが最も時間を食っているかを特定します。最後に、その1つだけを外注する前提で見積もりを取ります。
外注は全部丸投げする必要がありません。記帳だけを記帳代行に出し、レジ締めは自分で続けるという分け方も実務では一般的です。費用の目安を知りたい場合は、記帳代行の費用相場|依頼先別の料金と抑える4つのコツを参照してください。
| 状態 |
自分で続ける目安 |
外注を検討する目安 |
| レジ締め |
その日のうちに終わる |
数日分たまっている |
| 棚卸し |
毎年実施して比較できる |
一度もしたことがない |
| 給与・源泉 |
納付期限を守れている |
納付を忘れたことがある |
| 本業への影響 |
接客の時間を削っていない |
閉店後の作業が常態化している |
右側に2つ以上当てはまるなら、切り出しを検討する段階です。経理のために閉店後の時間を毎日使っている状態は、時給換算すると外注費より高くつくケースが少なくありません。
私たちが店舗の相談を受ける中でも、申告直前に1年分の領収書を持ち込まれる例を何度も見てきました。その時点では選択肢が減り、費用も割高になります。余裕があるうちに候補を知っておくほうが、結果として安く済みます。個人事業主が使える外注先の選び方は、経理代行は個人事業主でも使える?にまとめました。
よくある質問
個人店の経理は何から始めればいいですか?
まずレジ締めの手順を決め、現金出納帳を毎日つけるところから始めてください。
個人店でも棚卸しは必ず必要ですか?
商品を仕入れて販売する個人店では、売上原価を計算するため年末の棚卸しが必要です。
アルバイトを雇うと経理はどう変わりますか?
給与計算と源泉徴収が加わり、源泉所得税を税務署へ納付する手続きが発生します。
個人店でも青色申告の65万円控除は受けられますか?
複式簿記で記帳し、期限内にe-Taxで申告すれば個人店でも65万円控除を受けられます。
現金主義で帳簿をつけてもいいですか?
前々年分の所得が300万円以下で届出を出せば可能ですが、55万円控除は使えません。
個人店の経理はどこから外注できますか?
記帳だけ、給与計算だけというように、業務の単位で切り出して外注できます。
まとめ: 個人店の経理は現金・在庫・スタッフの3点から仕組み化する
個人店の経理のやり方は、現金・在庫・スタッフの3点を先に仕組み化することが出発点です。締切の頻度が違う3つを分けて考えると、どこから手を付けるかが決まります。
現金は毎日のレジ締めと現金出納帳。在庫は年末の棚卸しと売上原価。スタッフは毎月の給与計算と源泉徴収。この3本の柱を立てるだけで、申告直前に慌てる状況は避けられます。
まずは今日の閉店後から、レジ締めの4ステップを試してみてください。全部を一度に整える必要はありません。
レジ締めが数日分たまり、閉店後の作業が常態化しているなら、一人で抱え込まずに済む方法があります。経理BPOの無料相談で、切り出せる業務から一緒に整理してみてください。